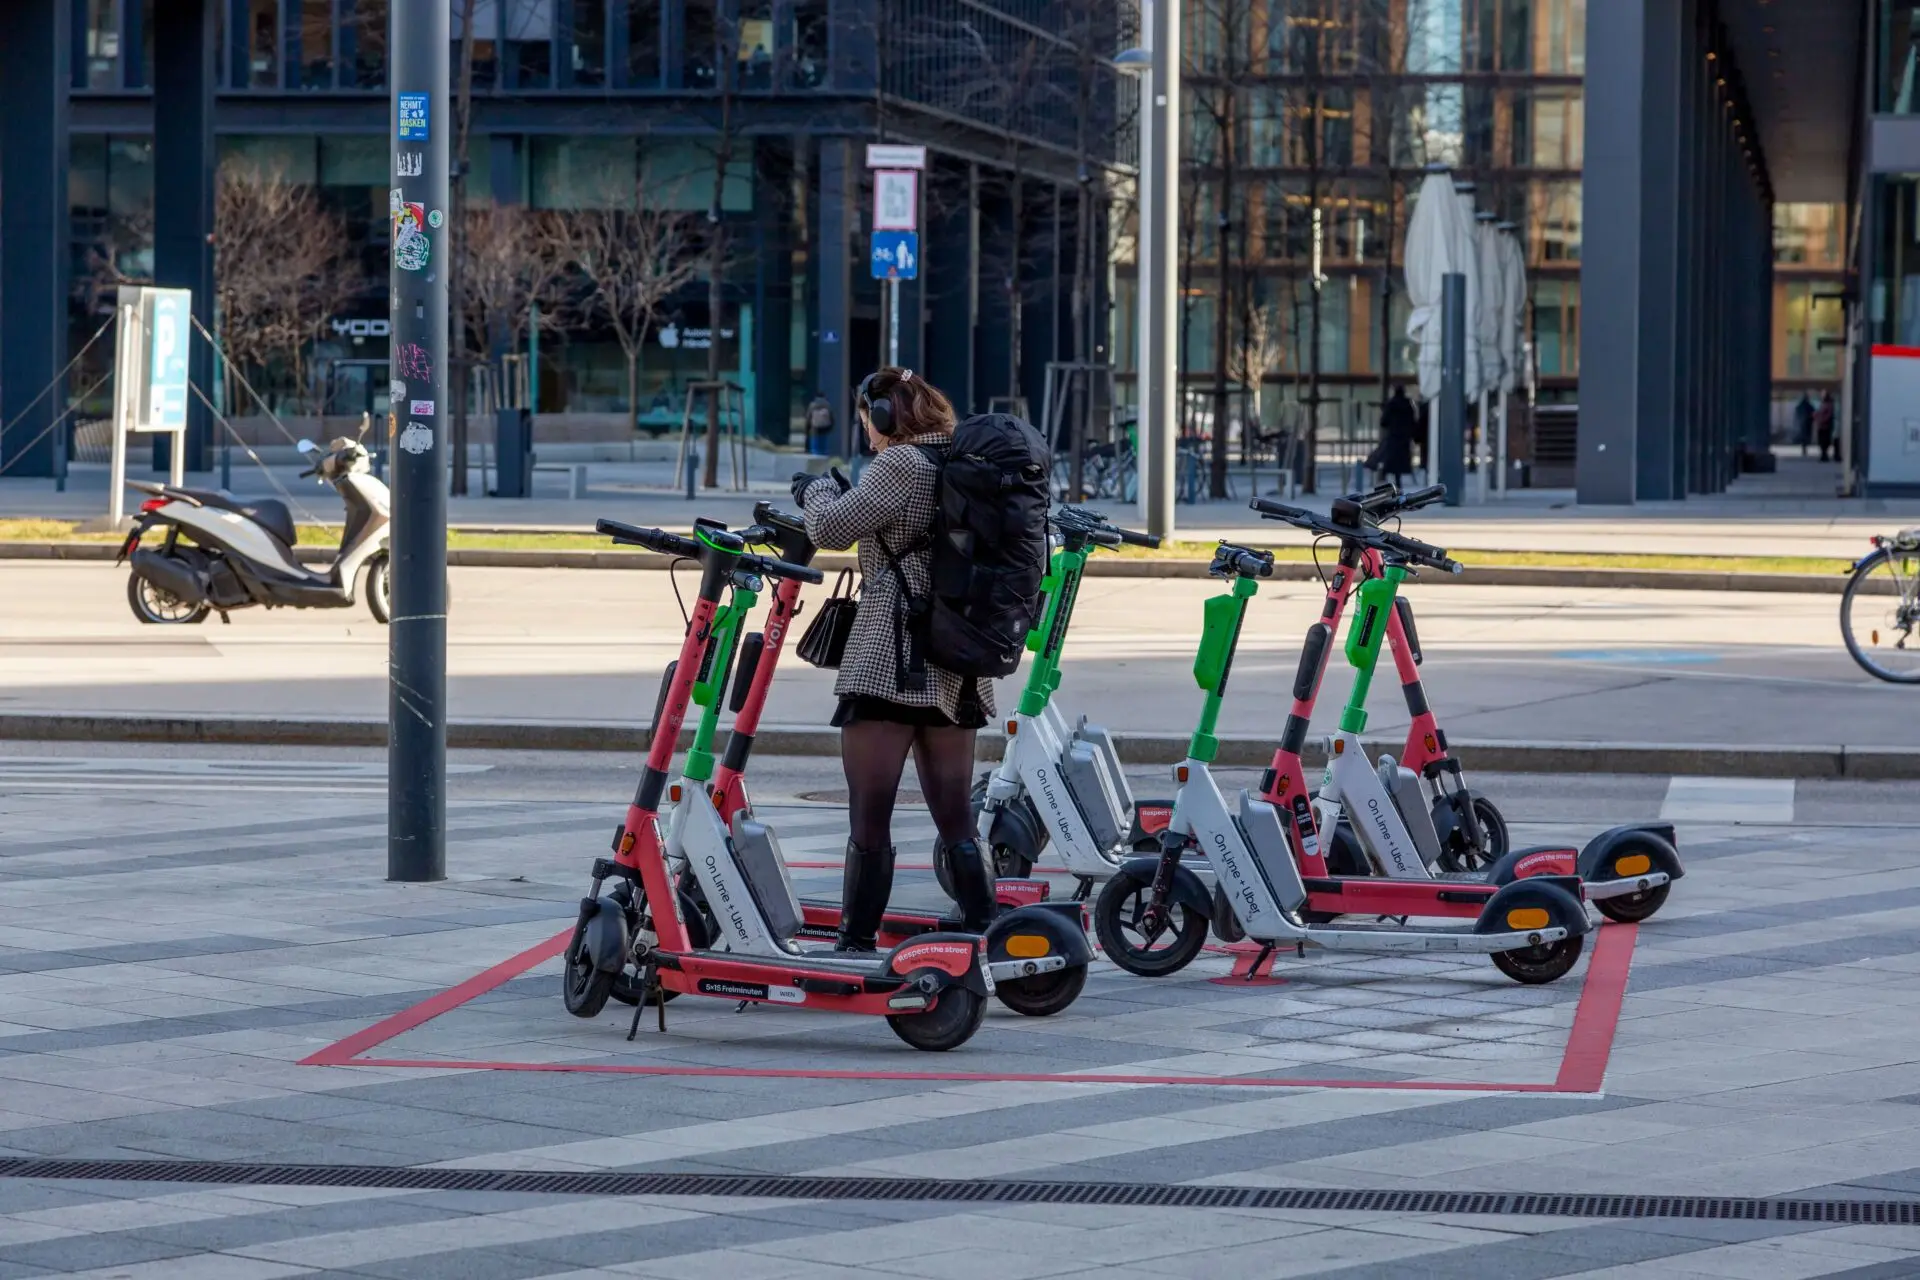

La Policía Local de Las Palmas ha inmovilizado un patinete que superaba ampliamente los 25 km/h en la zona de Santa Catalina. La Unidad de Tráfico comprobó que excedía el límite y lo retiró de la circulación.
El motivo no es solo la velocidad. Por encima de ese umbral el patinete deja de ser un VMP y pasa a regirse por las exigencias de un vehículo a motor: homologación, matriculación, seguro obligatorio y el permiso de conducir que corresponda a su categoría, según detalló la Policía Local.
Ahí está la clave que muchos usuarios pasan por alto. La póliza de un patinete eléctrico se apoya en una condición técnica concreta, la velocidad máxima por diseño de 25 km/h, y cuando esa condición desaparece el contrato deja de encajar.
Qué distingue un VMP homologado de un patinete fuera de norma
La normativa define el VMP por su velocidad máxima por diseño, entre 6 y 25 km/h. Todo lo que sube de ahí entra en otra categoría y arrastra otros requisitos. Estos son los puntos que conviene tener claros:
- Velocidad de diseño entre 6 y 25 km/h y uso estrictamente urbano.
- Certificado de circulación del VMP y marcado de identificación del vehículo.
- Registro municipal en las ciudades que lo exigen para circular.
- Documentación en regla del vehículo si sale de esa franja técnica.
Para el patinete que sí cumple esos límites, la póliza no es obligatoria como lo es para un coche o una moto. Ahora bien, la responsabilidad civil, la obligación de pagar los daños que causes a otro, no desaparece: si golpeas un coche aparcado o atropellas a un peatón, alguien asume la factura.
El certificado y la velocidad de diseño definen el vehículo; la póliza solo responde mientras esas dos piezas encajen.
La situación cambia en cuanto el patinete supera los 25 km/h. Ahí el seguro obligatorio no es una recomendación: acompaña a la matriculación y al permiso de conducir, y circular sin él deja los daños a cargo del bolsillo del conductor.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| Responsabilidad civil básica | Daños a personas y bienes de terceros, con defensa jurídica en algunas pólizas. | Desde unos 30 euros anuales. |
| Responsabilidad civil ampliada | Añade robo del patinete, asistencia y defensa jurídica según la tarifa. | Entre 50 y 100 euros anuales. |
| Todo riesgo con franquicia | Suma daños propios del vehículo y accidente del conductor. | A partir de 100 euros anuales. |
Las cifras son horquillas orientativas para patinetes de gama media; el precio final depende del valor del vehículo, del uso y de la franquicia elegida.
Qué cubre de verdad la póliza y qué queda fuera
Una póliza de patinete eléctrico se parece más a un seguro de moto pequeño que a una extensión del hogar. Estas son las garantías que se repiten en el mercado:
- Daños a terceros: lesiones a peatones y daños a coches, mobiliario urbano o portales.
- Defensa jurídica y reclamación de daños tras un incidente.
- Robo del patinete, con límite de valor y franquicia en la mayoría de las tarifas.
- Daños propios y accidente del conductor, solo en la modalidad de todo riesgo.
La franquicia es la parte del siniestro que asume el usuario antes de que la aseguradora pague. En robo de un VMP se mueve entre los 50 y los 150 euros según la póliza; en daños propios puede superar los 200 euros. Conviene leerla antes de comparar primas, porque dos cuotas parecidas pueden responder a coberturas muy distintas.
Lo que queda fuera con más frecuencia: competición, patinete deslimitado o manipulado y daños derivados de circular con un vehículo que no cumple los requisitos de VMP. Si el patinete se usa para reparto, hay que confirmar que la tarifa admita uso profesional.
Cuánto cuesta y a qué conductor le compensa
La responsabilidad civil básica arranca en horquillas de 30 a 80 euros anuales. Las modalidades con robo, asistencia y defensa jurídica se sitúan entre 50 y 100 euros, y un todo riesgo con franquicia rara vez baja de los 100 euros al año. Frente a la prima media de un coche, el desembolso es pequeño.
El perfil que más partido saca es el usuario urbano que recorre entre cinco y diez kilómetros diarios. Quien lo usa de forma esporádica puede comprobar antes si su seguro de hogar extiende la responsabilidad civil familiar al VMP.
Mapfre, Línea Directa o Mutua Madrileña comercializan productos específicos para VMP, con garantías y primas distintas. Comparar dos o tres propuestas con las mismas coberturas y la misma franquicia es la vía más directa para ajustar el precio.
La frontera entre VMP y vehículo a motor se vigila más
La intervención de Las Palmas coincide con un interés creciente de los ayuntamientos por delimitar qué es un VMP y qué no. Un patinete que rueda a 40 km/h por una acera no se comporta como un VMP, y las exigencias aplicables tampoco pueden ser las mismas.
La consecuencia para el usuario es doble. El certificado y la velocidad de diseño importan tanto como la póliza, y la póliza debe revisarse cada año: cambiar de patinete, compartirlo o empezar a usarlo para trabajar son motivos suficientes para actualizar cobertura y prima.
Antes de firmar conviene preguntar tres cosas: si la tarifa admite uso profesional, si exige certificado de circulación en vigor y qué franquicia se aplica en robo y daños propios. La próxima renovación es el momento natural para revisar la prima y comprobar que el vehículo sigue dentro de los límites que la póliza exige..