
Porsche gana 1.740 millones de euros hasta septiembre, 43 veces más que un año antes, con 34.000 coches menos en el concesionario.
La cifra, publicada por el propio fabricante alemán en sus cuentas del tercer trimestre, deja un margen operativo del 6,9% sobre ventas. En el mismo periodo de 2025 ese margen era del 0,2%. La diferencia entre ambos porcentajes es la noticia, mucho más que el titular del beneficio multiplicado.
Porque el negocio, en volumen, sigue encogiendo. La facturación cayó un 5,9%, hasta 25.280 millones de euros, y las entregas retrocedieron un 16%, hasta 178.532 unidades. Menos ingresos, menos coches y, sin embargo, muchísimo más beneficio. Ahí está la pregunta que merece la pena responder.
De 40 a 1.740 millones: la clave está en el gasto extraordinario
La explicación más potente es contable. Durante los nueve primeros meses de 2025, Porsche cargó 2.700 millones de euros en costes de reestructuración y cambios de estrategia. Este ejercicio esa factura se ha quedado en unos 500 millones. Son 2.200 millones menos de gasto extraordinario, una cifra incluso superior a la propia mejora del resultado operativo.
En la práctica, el salto de 40 a 1.740 millones no significa que la maquinaria comercial se haya multiplicado por 43. Significa que la losa de 2025 pesó muchísimo y que ahora se compara contra un ejercicio excepcionalmente malo.
Comparar este beneficio con el de hace un año halaga; compararlo con 2024 devuelve a Porsche a la realidad de un negocio que aún no ha recuperado el pulso.
Puesta en perspectiva, la foto cambia de color. Frente a los nueve primeros meses de 2024, el beneficio operativo cae un 56,9%, de 4.035 a 1.740 millones, y el margen se desploma del 14,1% al 6,9%. La facturación, en cambio, solo retrocede un 11,5%. Traducido al bolsillo del accionista: entonces la marca ingresaba unos 14 euros de beneficio por cada 100 facturados; ahora se queda en siete.
Tampoco conviene olvidar de dónde viene la marca. Antes de su crisis de rentabilidad, Porsche se movía con holgura en márgenes de dos dígitos y era uno de los fabricantes más lucrativos de la industria. El 6,9% actual es una recuperación, sí, pero está a años luz de aquella referencia.
Menos coches, pero más caros: el 911 sostiene la mezcla
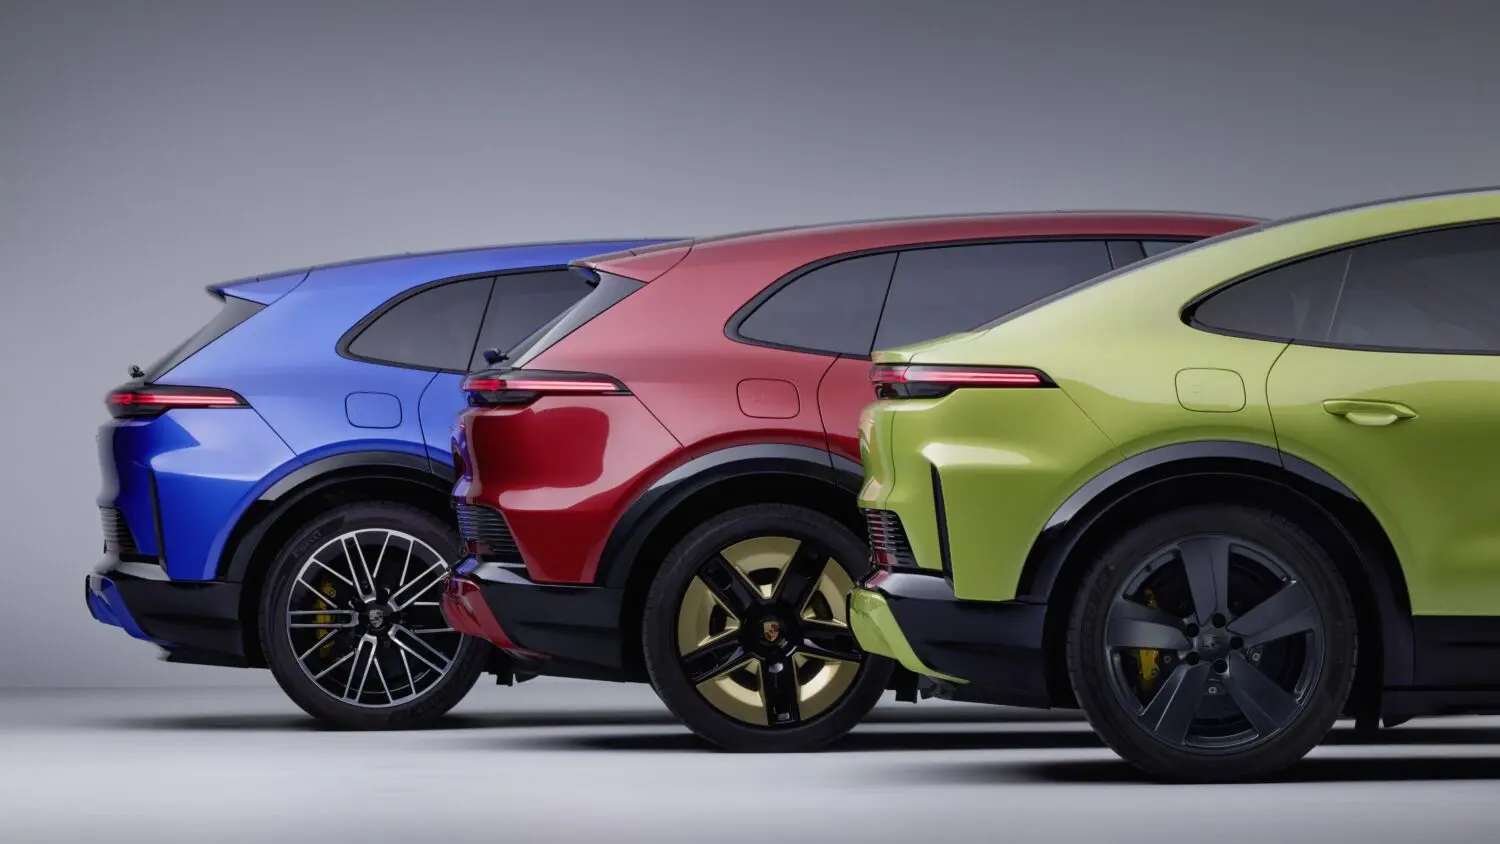
La estrategia se llama Value over Volume y consiste en primar los modelos y versiones más rentables, la personalización y las altas prestaciones aunque eso implique vender menos unidades. El Porsche 911 es su mejor argumento: sus entregas crecieron un 12%, hasta 42.217 unidades, y fue el único modelo que subió en un año en el que el conjunto de la marca cayó un 16%. Las versiones GTS, Turbo y GT, las más caras del catálogo, explican buena parte de ese comportamiento.
El lado oscuro está en China. Las entregas allí se han desplomado un 33%, hasta 21.493 vehículos, un cataclismo comercial que la compañía no oculta. A eso se suman los aranceles estadounidenses y la pérdida de volumen que dejaron la desaparición de los 718 Boxster y Cayman y del Macan de combustión. Los eléctricos puros, además, pierden peso: representan el 21,7% de las ventas frente al 23,1% de un año antes, pese a la llegada del nuevo Cayenne Electric.
Hay un tercer ingrediente, financiero. Porsche ha cerrado la venta de sus participaciones en Bugatti Rimac y Rimac Group con 984 millones de euros de efectivo y un resultado positivo de 593 millones en el balance. Esa operación no engorda el beneficio operativo, pero sí el flujo de caja del negocio automovilístico, que pasa de 1.340 a 2.500 millones de euros. Para el conjunto de 2026, la compañía mantiene su previsión de facturar entre 35.000 y 36.000 millones con un margen de entre el 5,5% y el 7,5%. La trayectoria completa del fabricante, con su cronología de modelos y etapas, está en su entrada de Wikipedia.
Qué dice este resultado del motor alemán y qué mirar desde España
El caso resume un giro que se está viendo en toda la industria europea: la electrificación dejó de ser una carrera de volumen para convertirse en un problema de cuenta de resultados. La marca alemana vende menos coches eléctricos en proporción que hace un año y, al mismo tiempo, gana más dinero. No es una contradicción, es una jerarquía de prioridades.
Desde España, la lectura tiene dos capas. La primera es de mercado: si el fabricante de Zuffenhausen prioriza unidades caras y personalizadas, el comprador español de un modelo de acceso se encontrará con menos oferta y con precios más firmes. La segunda es de referencia: el segmento premium y deportivo español crece en valor aunque el volumen se estanque, y ese patrón de menos unidades y más margen ya se nota en los concesionarios de nuestro país.
Queda un hito por delante. La compañía mantiene para el cierre de 2026 un margen de entre el 5,5% y el 7,5%, lo que implica que el cuarto trimestre no puede permitirse un traspié. Y 2027 llega con la pregunta pendiente de si el Cayenne eléctrico es capaz de frenar la caída de la cuota de eléctricos puros, hoy en el 21,7%. Mientras tanto, la etiqueta de marca rentable sigue en el aire: los números de 2024 están demasiado lejos.
📌 Datos clave internacional
- La cifra a enmarcar: 1.740 millones de euros de beneficio operativo hasta septiembre, un 56,9% por debajo de los 4.035 millones del mismo periodo de 2024.
- Consejo práctico: si tienes en el punto de mira un Porsche de acceso, revisa disponibilidad y precio antes de que la estrategia de mezcla recorte todavía más las unidades destinadas a Europa.
- Así te afecta: menos oferta y precios más firmes en el premium alemán, y una referencia clara de hacia dónde va el sector: priorizar margen sobre volumen aunque se vendan 34.000 coches menos.