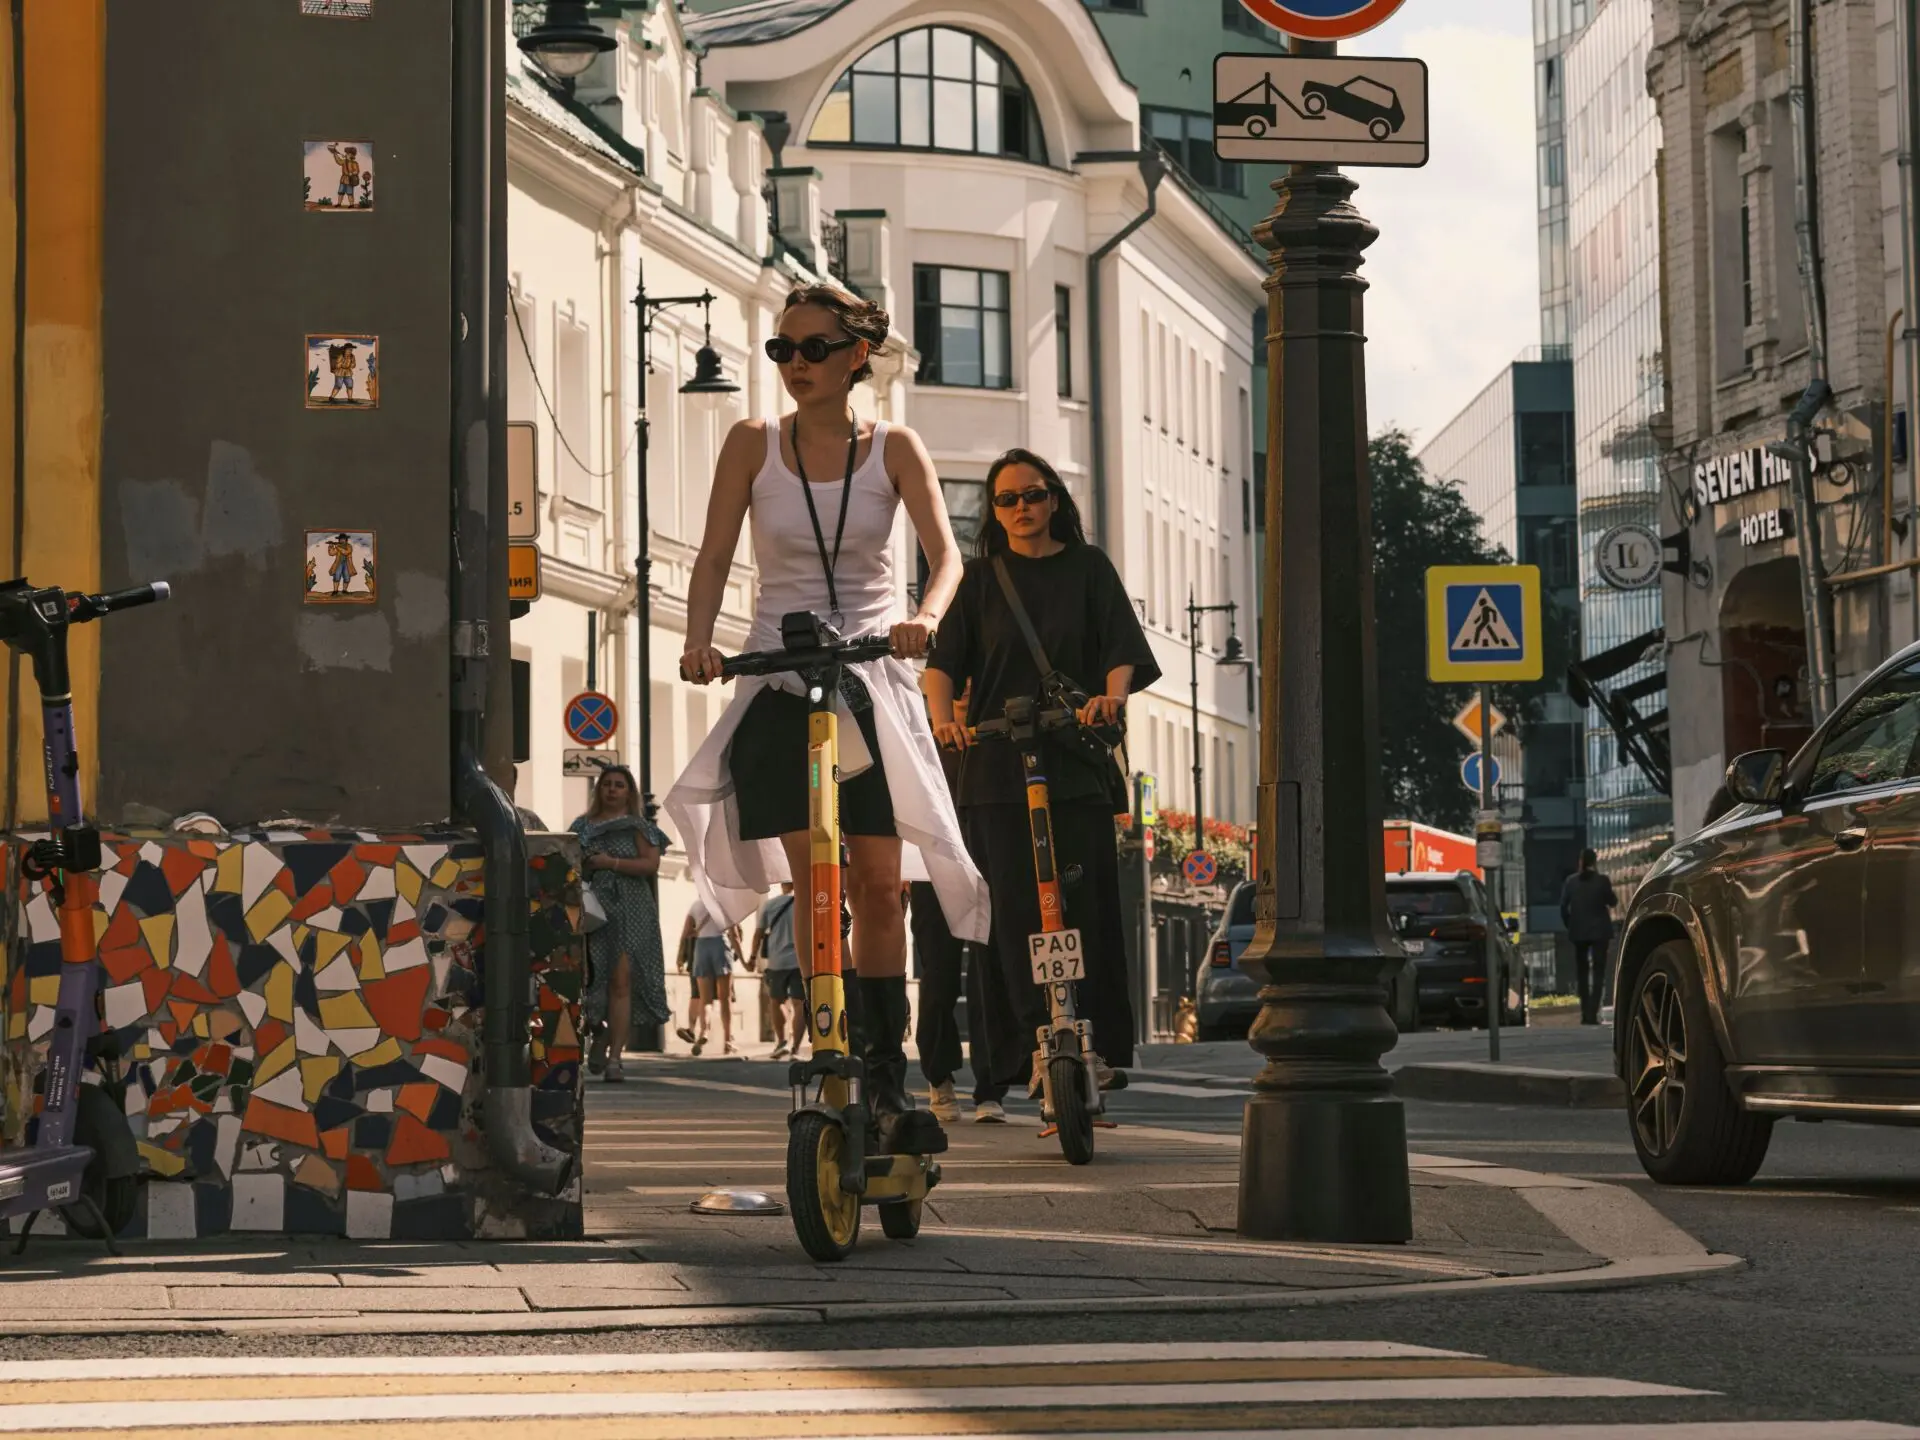

El seguro del patinete eléctrico será obligatorio desde el 1 de octubre. La nueva normativa de vehículos de movilidad personal (VMP) suma tres exigencias a la vez: póliza en regla, registro del vehículo y edad mínima de 15 años para conducir. Circular sin seguro se castiga con una multa de 500 euros y, si el conductor es menor, la sanción recae sobre sus padres o tutores.
Hasta ahora, asegurar el patinete eléctrico era una recomendación, no una obligación. A partir del 1 de octubre, la situación cambia. La norma exige una póliza de responsabilidad civil, la cobertura que paga los daños causados a otras personas y a sus bienes.
La segunda novedad es el registro. Cada patinete deberá llevar una identificación o etiqueta visible. Ese marcaje incluye el número de serie, el año de construcción y la marca, y permite identificar el vehículo en caso de siniestro o robo.
El tercer requisito es la edad. No se podrá conducir un patinete eléctrico antes de los 15 años. Si un menor lo usa sin cumplir la norma, la multa corresponde al titular o a los padres. El casco también pasa a ser obligatorio.
La póliza de responsabilidad civil cubre los daños a terceros, pero el robo y los desperfectos del propio patinete exigen garantías opcionales que elevan la prima.
Cómo te protege la póliza y cuánto cuesta
La cobertura obligatoria es la responsabilidad civil: paga los daños que el patinete cause a terceros, desde la lesión de un peatón hasta el golpe contra un coche aparcado. Es la base de todo seguro de patinete eléctrico.
Sin póliza, el usuario asume de su bolsillo cualquier indemnización a un tercero. A partir de ahí, puede sumar garantías opcionales. Las más comunes son:
- Robo: indemniza si el patinete desaparece, incluso en la calle.
- Asistencia: cubre la recogida o reparación en ruta si el vehículo se avería.
- Defensa jurídica: financia el abogado en un conflicto derivado de un siniestro.
- Daños propios: repara el patinete en caídas y golpes, con o sin franquicia, la parte del siniestro que asume el usuario.
El precio depende de la cobertura y del valor del vehículo. Una póliza básica de responsabilidad civil se sitúa entre los 30 y los 80 euros anuales. Añadir robo o daños propios eleva la prima, pero sigue siendo uno de los seguros más económicos del mercado.
Comparar varias pólizas antes de contratar es la vía más directa para ajustar la prima. Varias compañías del mercado comercializan seguros específicos para patinetes, y el condicionado de cada uno fija qué incluye el robo, cuánto cubre la asistencia y si existe franquicia, detalles que marcan la diferencia al primer parte.
El reto pendiente: los patinetes sin certificado
La exigencia del seguro se suma a otro cambio ya en marcha. Desde el 21 de enero de 2024, todos los VMP que se venden en España deben contar con un certificado de habilitación, el distintivo que garantiza unos estándares mínimos de calidad. Los comercializados antes de esa fecha tienen moratoria hasta el 22 de enero de 2027.
Pasada esa fecha, los patinetes sin certificar no podrán circular legalmente por el espacio público. La DGT publica en su web el listado actualizado de marcas y modelos homologados, una consulta útil antes de comprar de segunda mano.
En términos de mercado, la convivencia de tres requisitos —seguro, registro y edad— empuja al usuario a ordenar su situación antes de que llegue la primera sanción. Lo que conviene mirar antes de firmar es concreto: que la responsabilidad civil tenga un límite amplio, que el condicionado aclare si el robo cubre el patinete en la calle y que la asistencia funcione en el horario real de uso.
El siguiente hito será la revisión anual de la prima y la entrada en vigor definitiva de la certificación en 2027. Hasta entonces, circular con el seguro al día y el vehículo registrado evita la mayoría de los problemas.