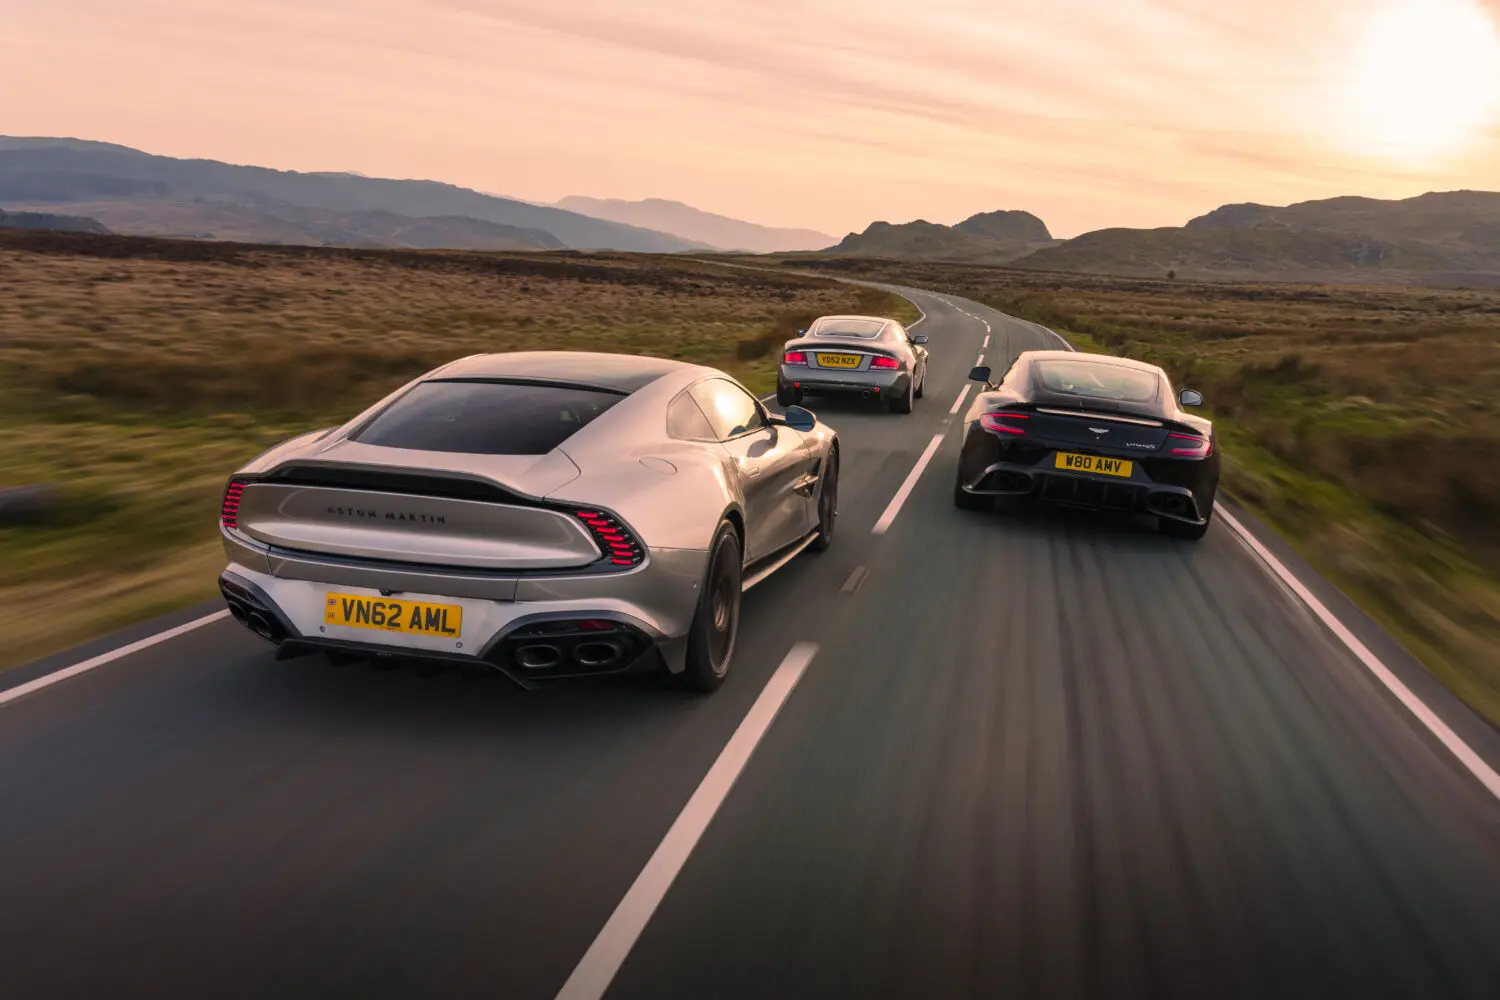

El Aston Martin eléctrico no llegará antes de 2033 y el V8 y el V12 seguirán vivos hasta bien entrada la próxima década. La marca de Gaydon se ha descolgado del calendario que ella misma se había impuesto y ha pasado a definirse, sin ningún pudor, como BEV delayer.
El giro tiene una traducción financiera inmediata. Aston Martin había anunciado 2030 como fecha para su primer modelo de batería. Ese hito ya no aparece en ningún documento público de la compañía. Lo que hay ahora es un umbral regulatorio: la marca solo necesita tener un BEV en cartera para cumplir con la ley en determinados mercados justo antes de 2035. Nada más. Y nada antes.
Del objetivo de 2030 a la ventana 2033-2035: qué gana Aston Martin con el retraso
El consejero delegado Adrian Hallmark ha confirmado que no habrá fecha firme por ahora, porque sería, en sus palabras, un ejercicio de precisión falsa. ‘Podría ser 2035, quizá 2033’, pero en cualquier caso ‘no 2031’. La horquilla abarca tres ejercicios completos y dentro de ese margen cabe casi cualquier escenario regulatorio razonable en Europa y en el Reino Unido, los dos mercados donde el corte de 2035 aprieta de verdad.
La lectura industrial es clara. Cada año que se retrasa el lanzamiento es un año de inversión que no se ejecuta. Hallmark lo ha cifrado con una honestidad poco habitual en el sector: el dinero que Aston Martin dedica hoy a eléctricos se queda en investigación y estudio, no en industrialización, y la decisión de arrancar la inversión de verdad llegaría en torno a tres años antes del lanzamiento elegido. Traducido: la chequera no se abre antes de 2030.
Para un fabricante de volumen reducido y con una estructura de capital tensionada, ese aplazamiento vale más que cualquier titular tecnológico. La historia reciente de Aston Martin acumula ampliaciones de capital y ejercicios con flujo de caja libre negativo, con su primer accionista, Lawrence Stroll, sosteniendo el plan de producto. Desplazar varios cientos de millones de euros de inversión no es una anécdota de calendario: es la diferencia entre cumplir el business plan y volver a llamar a la puerta del accionista.
V8, V12 e hibridación: la hoja de ruta que Aston Martin ya vende a sus clientes

El otro lado del anuncio es el que interesa a quien compra. La estrategia de Aston Martin pasa por sostener sus motores de combustión actuales, el V8 biturbo de origen AMG y el V12, con una hoja de ruta que llega hasta finales de 2035 y con ambos bloques garantizados al menos hasta 2033. El cliente que firme hoy tiene cubierta la actualización mecánica durante casi una década.
La marca no renuncia al eléctrico: compra tiempo. Y en el superlujo, el tiempo es la única materia prima que no se puede subcontratar.
La fórmula para mantenerlos frescos pasa por alguna forma de hibridación, todavía sin concretar. Lo que Hallmark descarta de plano es el PHEV: no le convence el peso añadido de los sistemas enchufables y entiende que ese sobrepeso rompe el equilibrio dinámico que define a la marca. La paradoja es que el Valhalla —4.0 litros biturbo, tres motores eléctricos y una batería de 6,1 kWh— es exactamente eso, un híbrido enchufable. Y seguirá siendo el único de la gama.
Cuando llegue el momento, Aston Martin no partirá de cero. Tiene un acuerdo con la firma estadounidense Lucid que le da acceso a sus sistemas de propulsión y batería, y prevé estrechar aún más la relación con Mercedes-Benz en electrónica y cadenas de tracción eléctricas. Es la jugada lógica para quien no puede permitirse desarrollar en solitario una plataforma BEV desde el chasis.
Por qué el retraso encaja en el negocio y dónde está el riesgo real
El movimiento no es una rareza. El superlujo lleva dos años deshaciendo su propio guion eléctrico. El Ferrari Luce aterrizó con más ruido del deseado. Bentley ha ido estirando plazos. Maserati ha replegado parte de su ofensiva Folgore ante una demanda que no llega. Rolls-Royce sostiene el Spectre, pero con volúmenes residuales. Ninguno de esos fabricantes tiene un problema de producto eléctrico; tienen un problema de cliente eléctrico.
Aston Martin lo ha resuelto por la vía más pragmática: no vender lo que su comprador no quiere comprar. Con una base de clientes que busca sonido, cilindrada, y exclusividad, forzar un BEV en 2030 habría sido un ejercicio de imagen ante los reguladores, no ante el mercado.
La pregunta incómoda es otra. ¿Y si el mercado cambia más rápido de lo que la marca cree? El comprador de superlujo en Asia, el que más ha crecido para estas firmas, está mucho más expuesto a la oferta eléctrica china de gama alta que el cliente europeo o el norteamericano. La ventana 2033-2035 concede a Aston Martin tres años para decidir, pero también tres años en los que rivales como Porsche pueden ocupar ese espacio.
Hay además un detalle de credibilidad. Hallmark sostiene que la compañía tiene margen para evaluar tecnologías mientras observa cómo evolucionan los mercados y la legislación. Es un argumento sólido. También es el argumento que han utilizado todas las marcas que después han tenido que comprar tecnología a terceros con prisa y a precio de urgencia.
El primer hito verificable llegará con el plan de producto que la compañía presente en 2027. Si en ese documento sigue sin aparecer una fecha concreta para el BEV, la etiqueta de delayer habrá dejado de ser una declaración de intenciones para convertirse en la estrategia oficial de la casa.
Análisis de Impacto Motor16
- Dato de mercado: la marca solo necesita un BEV en cartera para cumplir normativa antes de 2035, y su ventana de lanzamiento se sitúa entre 2033 y 2035, con la inversión real arrancando unos tres años antes del hito elegido.
- El rumor: en el entorno industrial se da por hecho que la relación con Mercedes-Benz irá más allá de los motores de combustión hasta convertir al fabricante alemán en proveedor de referencia de la futura plataforma eléctrica.
- Veredicto: retrasar el BEV es la decisión financieramente correcta para una compañía de volumen reducido y caja justa; el riesgo no es regulatorio, es de relevancia de marca en los mercados asiáticos.