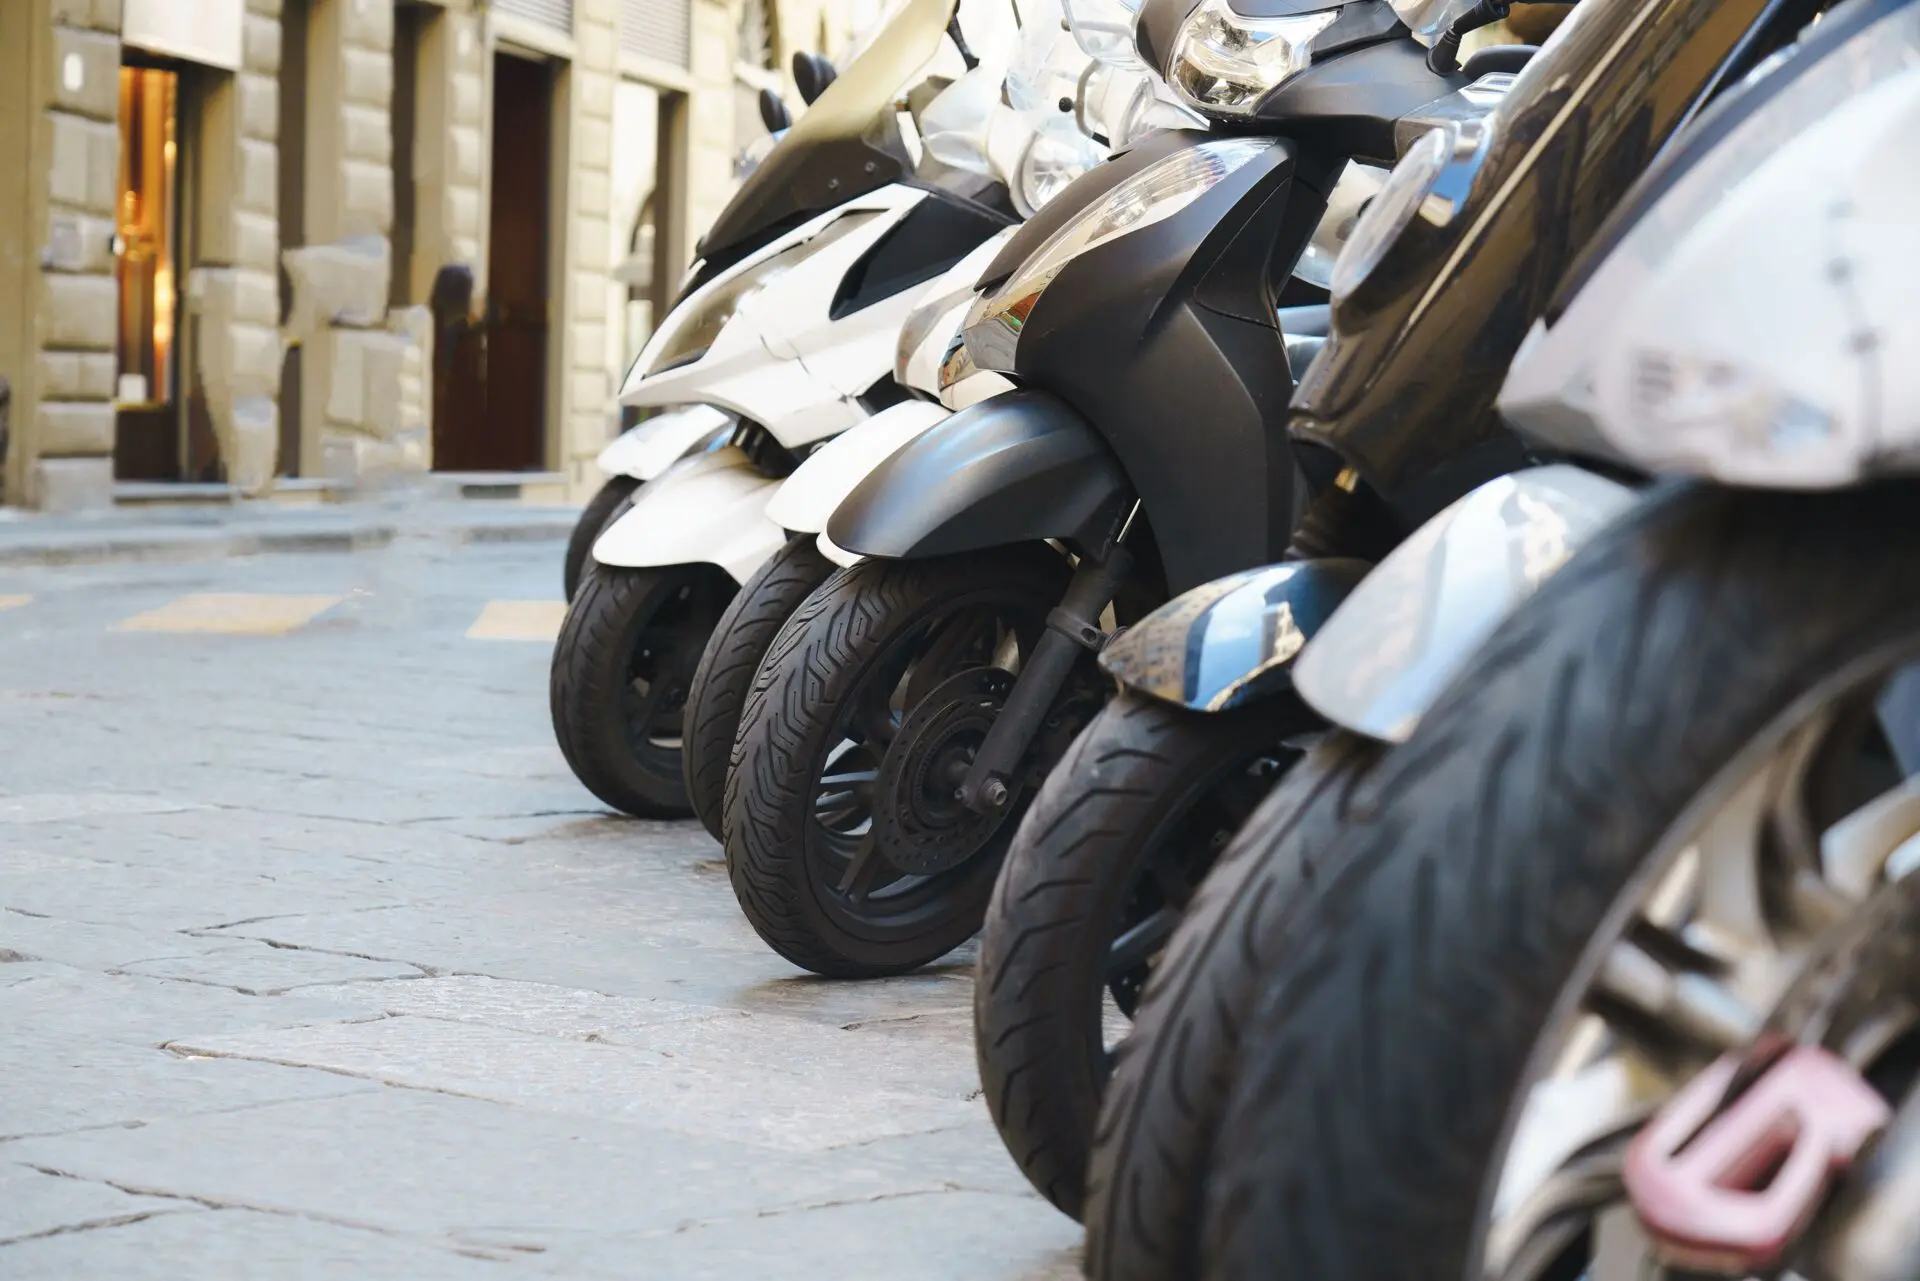

El seguro de moto 125 vuelve al primer plano. El Zontes 125V cerró septiembre como el vehículo de la categoría L más matriculado de España, con 1.899 unidades, según el informe de ANESDOR. La moto, un escúter deportivo de 125 cc, se vende por 2.688 euros con IVA y transporte incluidos. A partir de ahí, la duda que se repite en el concesionario es siempre la misma: cuánto cuesta su seguro y qué cubre exactamente la póliza.
El éxito del modelo no es un caso aislado. Zontes firmó septiembre como la marca con más matriculaciones, 5.105 unidades y una cuota del 16,6%, por delante de Honda y Yamaha. El 125V superó en casi 500 unidades al Yamaha NMAX 125, que sigue liderando el acumulado anual. Es el retrato de un segmento, el de las 125, que crece y arrastra con él todas las dudas sobre el seguro.
Qué cubre el seguro obligatorio de una moto 125
Todo scooter de 125 cc matriculado en España necesita, como mínimo, un seguro obligatorio de responsabilidad civil. Cubre los daños que causes a terceros: lesiones a otras personas y desperfectos en sus vehículos o bienes. Circular sin él se sanciona con multas que, según el régimen del seguro obligatorio, se sitúan entre los 601 y los 3.005 euros, sin contar con que responderías de los daños con tu propio patrimonio.
Eso sí, el seguro a terceros no cubre los daños de tu propia moto ni el robo. Para eso existen las modalidades ampliadas, que suman coberturas a la base obligatoria y elevan la prima. Conviene distinguirlas bien antes de comparar precios.
El seguro a terceros cumple la ley, pero no protege tu moto. Si el scooter duerme en la calle, el robo es la cobertura que más se echa de menos.
- A terceros: la cobertura mínima legal, que responde de los daños causados a terceros e incluye defensa jurídica.
- Terceros ampliado: añade robo, incendio y asistencia en carretera, muy habitual en el uso urbano diario.
- Todo riesgo con franquicia: cubre también los daños propios, con una parte del siniestro a cargo del usuario.
La franquicia es la cantidad que asume el conductor antes de que la aseguradora pague. Cuanto más alta, menor es la prima, pero más caro sale cada parte que se declare.
Cuánto cuesta asegurar un scooter de 125 y cómo ahorrar
La prima de un seguro de moto 125 depende de pocos factores y bien conocidos. La horquilla orientativa que maneja el sector para una póliza a terceros se mueve entre los 150 y los 300 euros al año, según la provincia, la antigüedad del conductor y el valor de la moto. Un terceros ampliado puede situarse entre los 200 y los 400 euros, y un todo riesgo con franquicia, por encima de los 400 euros. Son cifras orientativas: el presupuesto final cambia mucho de un perfil a otro.
El bonus malus, el sistema que descuenta prima al conductor sin siniestros y la encarece cuando los acumula, es la palanca de ahorro más potente. Un conductor con varios años sin dar un parte puede recortar su recibo hasta un 30% frente a un novel.
- Contratar a terceros si la moto es de uso urbano y tiene poco valor.
- Pagar la prima anual en lugar de fraccionada, que suele sumar recargos.
- Subir la franquicia en un todo riesgo a cambio de una cuota menor.
- Agrupar pólizas, como moto y coche, para acceder a descuentos.
Un detalle práctico: el Zontes 125V admite accesorios como un kit de cámaras de 324 euros o un baúl por 105 euros. Conviene declararlos en la póliza, porque un robo o un siniestro solo los valora si están contemplados en el contrato.
Qué mirar antes de firmar la póliza de tu 125
El tirón de las 125 tiene lectura aseguradora. ANESDOR confirma que septiembre fue un mes de récord para el segmento, y cada matriculación nueva es una póliza que se contrata. Con más motos en circulación, la comparación entre ofertas gana peso: conviene revisar qué incluye cada modalidad antes de dejarse llevar por la cuota más baja.
Antes de firmar, merece la pena comprobar el límite de la responsabilidad civil, si la póliza incluye asistencia desde el kilómetro cero —clave para quien no usa la moto a diario— y cómo se valora el vehículo en caso de pérdida total. También la letra pequeña de la franquicia y de las exclusiones por uso.
La recomendación es sencilla: revisar la prima cada año, sobre todo al renovar, y pedir al menos tres presupuestos con los mismos datos. La póliza del primer año rara vez es la más ajustada, y el descuento acumulado tarda en reflejarse en el recibo.