
El seguro de coche eléctrico deja de ser un nicho: la UE matriculó 1,64 millones de eléctricos hasta agosto, un 45% más. Por primera vez, los coches 100% eléctricos superaron en ventas a los de gasolina en un trimestre completo, con el 22% de cuota, según Transport & Environment.
Más vehículos eléctricos en circulación implican más pólizas que deben adaptarse. La batería, la recarga doméstica y la asistencia en carretera son los tres puntos donde una póliza estándar se queda corta frente a un coche de combustión.
Qué cubre una póliza pensada para un coche eléctrico
El seguro de un eléctrico arranca con las mismas bases que el de un coche de gasolina: responsabilidad civil obligatoria, defensa jurídica y, según la modalidad, daños propios. La diferencia aparece en las coberturas específicas, que suelen ofrecerse como módulo adicional.
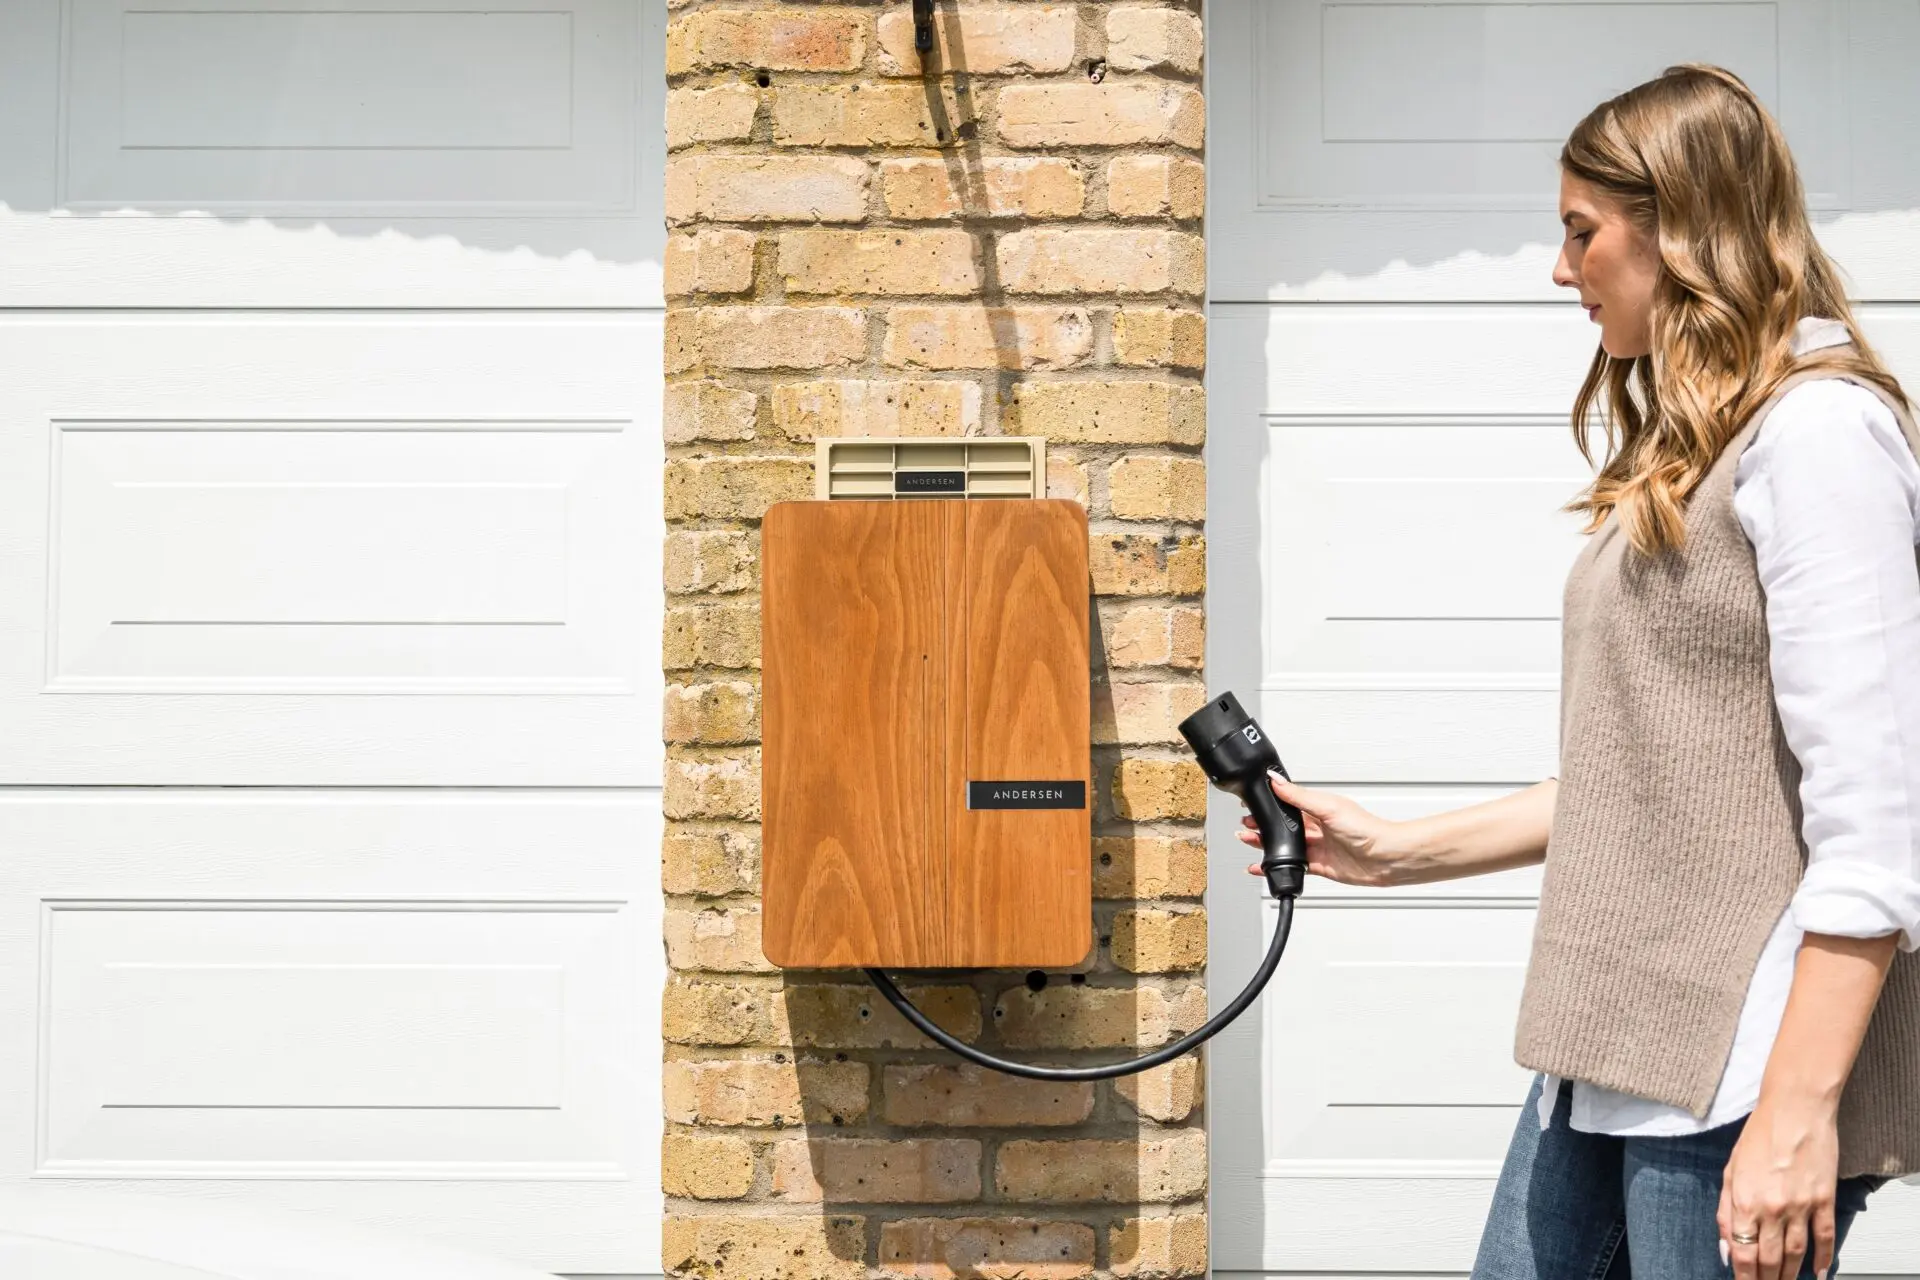
Tres marcan el salto de calidad. La primera protege la batería de tracción; la segunda extiende la cobertura al wallbox (el punto de recarga instalado en casa); la tercera adapta la asistencia en carretera al vehículo eléctrico.
- Protección de la batería: cubre daños por accidente, incendio, robo o cortocircuito del sistema de tracción, con un límite fijado según el valor del vehículo.
- Cobertura de recarga doméstica: incluye el wallbox y la instalación eléctrica asociada, no solo el coche, y protege ante sobretensiones o fallos del punto de carga.
- Asistencia adaptada: grúa preparada para transportar un eléctrico descargado o con la batería dañada, y gestión de la recarga cuando el coche se queda sin autonomía.
El seguro de coche eléctrico se distingue por cómo trata la batería: es el componente de mayor valor del vehículo y el que más condiciona la tasación tras un siniestro. Conviene comprobar si figura en los daños propios o si se contrata aparte.
La batería es el corazón del eléctrico y el punto que más pólizas generalistas dejan fuera: comprobar si entra en el contrato evita sustos en el primer parte.
Qué deja fuera la póliza estándar y cómo elegir
La modalidad a terceros no cubre daños a tu propio coche y, por tanto, tampoco a su batería. Si el eléctrico es nuevo, la decisión se mueve entre un terceros ampliado y un todo riesgo con franquicia (la parte del siniestro que asume el usuario antes de que la aseguradora pague).
Hay cuatro frentes que la póliza básica deja fuera y conviene localizar:
- La degradación natural de la batería por uso y antigüedad.
- Los daños en el wallbox cuando no se contrata la cobertura específica.
- La grúa no adaptada a eléctricos en pólizas sin módulo de movilidad eléctrica.
- La sustitución de la batería si el coste supera el límite indemnizatorio del módulo.
Antes de firmar, tres comprobaciones: si la batería entra en daños propios o va como módulo aparte; si el wallbox está incluido; y si la asistencia contempla grúa adaptada. Preguntar cada punto al asesor ahorra la discusión más habitual en el primer parte.
Qué mirar antes de firmar y hacia dónde va el mercado
El avance del parque eléctrico no es coyuntural. Según el informe de T&E, solo en la primera mitad de 2026 se lanzaron cerca de 40 nuevos modelos y el catálogo supera las 150 opciones; para finales de año se proyectan otros 60. La oferta por debajo de los 25.000 euros se ha duplicado, lo que arrastra a un comprador más generalista a revisar su seguro.
En clave de coste, T&E cifra en más de 350 euros el ahorro operativo acumulado por quien se pasó al eléctrico al inicio de la crisis energética. Ese margen conviene no diluirlo en una prima mal ajustada ni en coberturas duplicadas.
La recomendación de cara a la próxima renovación es sencilla: revisar cada año el valor asegurado del vehículo, confirmar si el módulo de batería sigue siendo necesario o ya viene incluido, y vigilar el plazo de carencia de la asistencia. El mercado evoluciona al ritmo del parque, y las coberturas de hoy no serán las de dentro de dos años.
Con más de 150 modelos en catálogo y una oferta asequible al alza, el seguro de coche eléctrico pasa de producto de especialista a decisión de consumo habitual.