
Un temporal puede dejar tu coche inservible en minutos, pero el seguro obligatorio no cubre la reparación del propio vehículo. La responsabilidad civil, la cobertura mínima que exige la ley, protege frente a los daños que causas a terceros, no frente a los que sufre tu coche en una inundación o una granizada.
La diferencia se nota al primer parte. Un coche asegurado solo con la cobertura básica no verá reparado el motor que ha tragado agua ni la carrocería abollada por el granizo. Las pólizas a terceros ampliado y las de todo riesgo sí suman protecciones, aunque no de forma uniforme: cada contrato fija qué entra y qué parte asume el titular.
Qué cubre cada póliza ante una inundación, una granizada o un árbol caído
En el mercado español conviven varias modalidades con coberturas y precios muy distintos. Las comercializan compañías como Mapfre, Línea Directa o Mutua Madrileña, entre muchas otras, y la denominación comercial del plan no basta para saber qué entra: manda la letra pequeña del contrato.
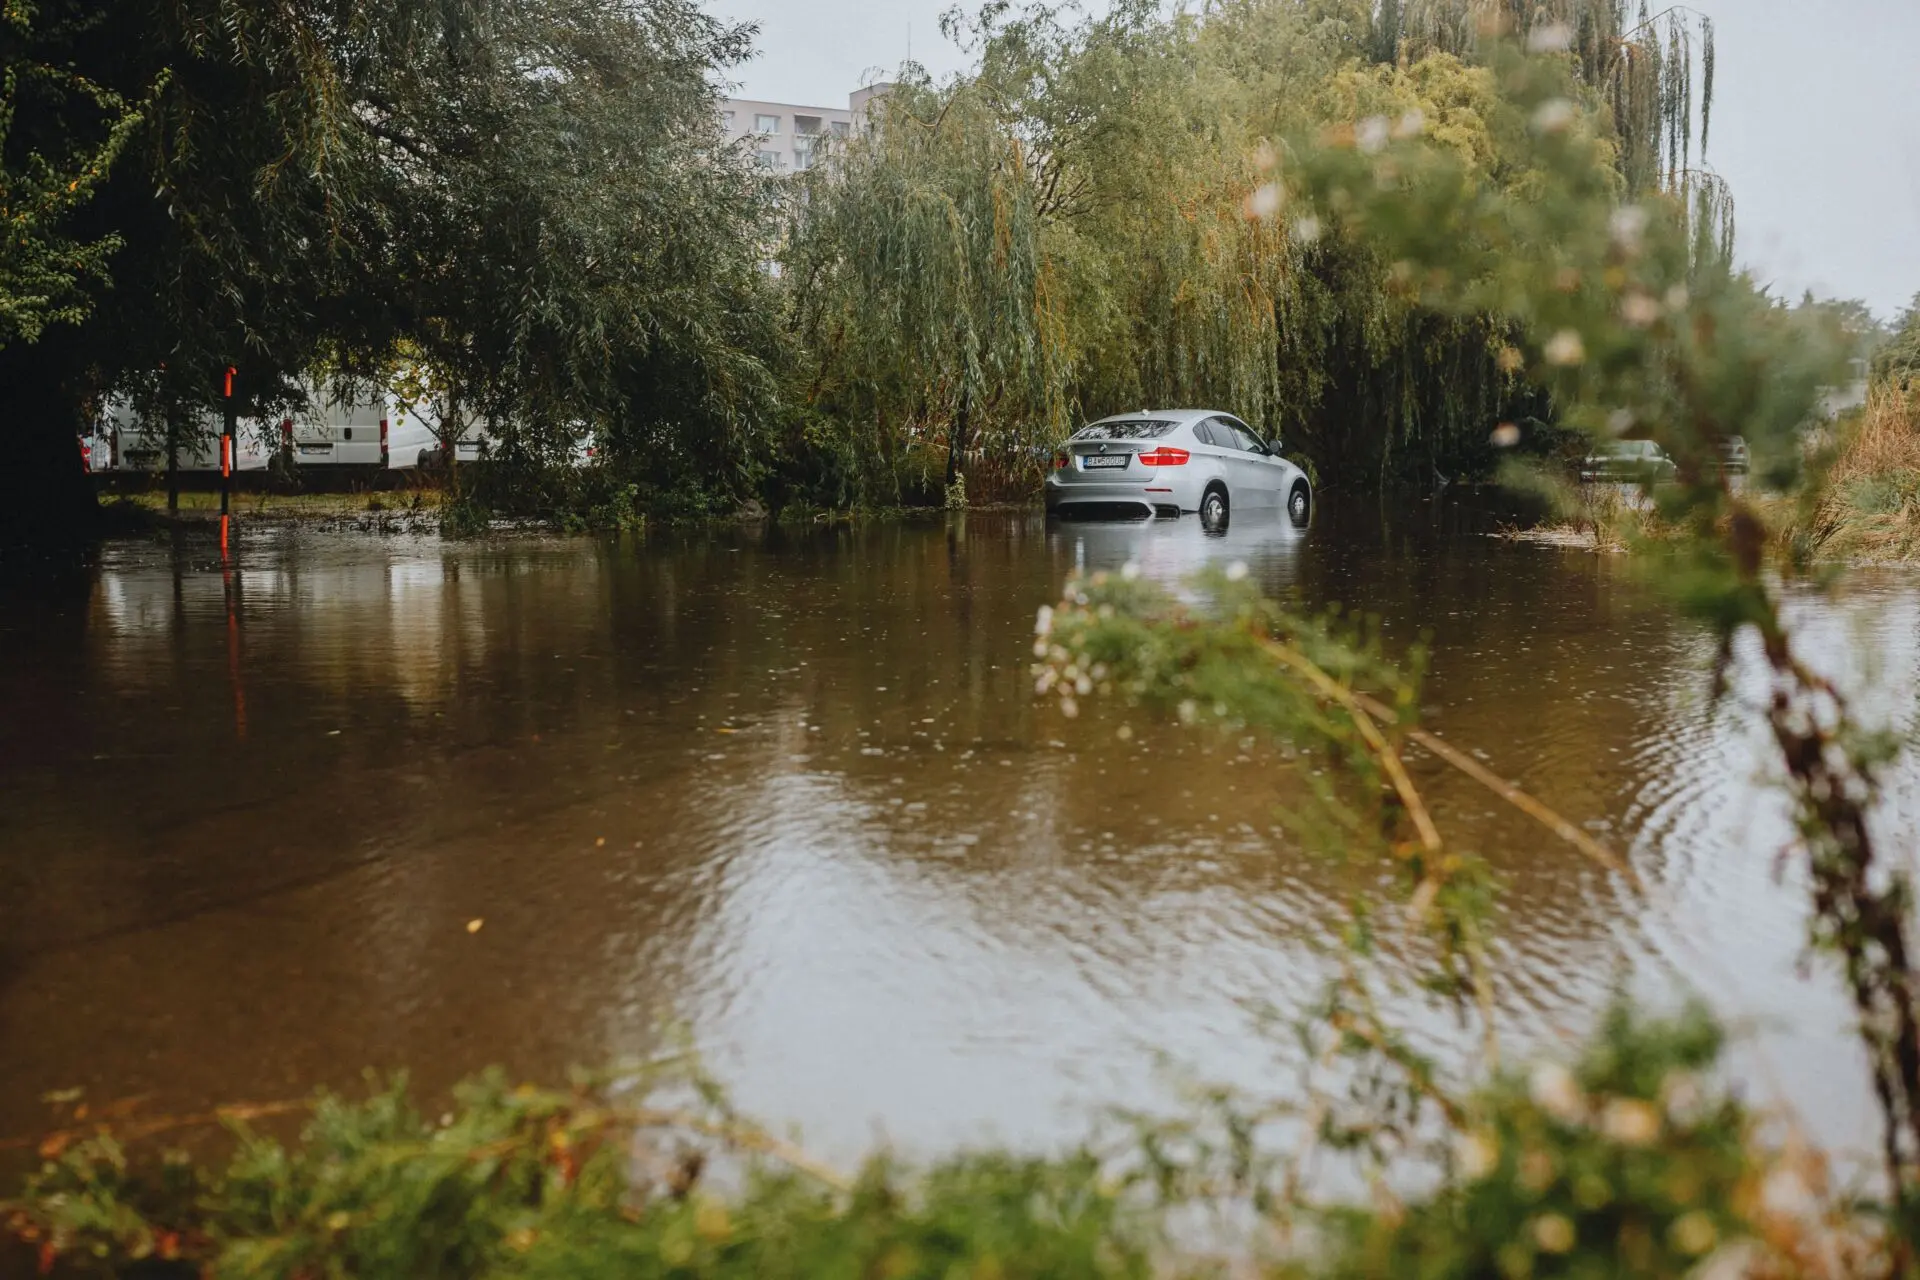
Un vehículo sumergido por encima de las ruedas puede sufrir daños en el motor, la instalación eléctrica, el interior y los sistemas electrónicos. En las pólizas a terceros ampliado, la inundación puede estar contemplada con límites o quedar ligada a una declaración de destrucción total. Las coberturas de todo riesgo suelen incluir daños parciales, eso sí, casi siempre con una franquicia.
Coberturas comparadas
| Modalidad | Qué cubre ante el temporal | Precio orientativo |
|---|---|---|
| A terceros básico | Solo daños a terceros; no repara el coche propio. | Desde unos 200 euros anuales. |
| Terceros ampliado (con lunas) | Añade lunas y, según contrato, granizo o inundación con topes. | Desde unos 300 euros anuales. |
| Todo riesgo con franquicia | Daños parciales propios por agua, granizo y caída de objetos. | Desde unos 500 euros anuales. |
La franquicia es la parte del siniestro que asume el usuario antes de que la aseguradora pague. Si una reparación cuesta 2.000 euros y el contrato fija una franquicia de 400 euros, el titular afronta esos 400 euros y la compañía cubre el resto, siempre que el daño esté amparado. En España esa franquicia se mueve, según modelo y perfil, entre los 300 y los 600 euros.
Antes de firmar conviene saber qué parte del siniestro asume la franquicia: ese dato decide si la reparación sale a cuenta o se queda a medias.
El granizo provoca abolladuras, rotura de cristales y daños en las ópticas. Algunas pólizas a terceros ampliado lo incluyen con un tope por evento o por año; otras obligan a contratarlo como adicional. Con la caída de árboles o chapas empujadas por el viento, el alcance también varía: un daño parcial puede exigir un todo riesgo.
Qué hacer si el coche ha quedado bajo el agua
Cuando el agua ha alcanzado componentes mecánicos o eléctricos, el primer paso es no arrancar el vehículo. Forzar el encendido puede convertir una avería reparable en una rotura seria. Tampoco conviene reconectar la batería ni manipular el sistema eléctrico si hay humedad o signos de entrada de agua.
Antes de mover el coche, lo recomendable es hacer fotos y grabar vídeos en los que se vea la altura que alcanzó el agua y los daños visibles. Ese material resulta clave para la denuncia ante la aseguradora. El traslado debe hacerse a un taller con un servicio de auxilio, y la inspección la debe realizar alguien con conocimientos de mecánica y electrónica del automóvil.
El agua suele comprometer el filtro de aire, el lubricante, el depósito de combustible, los conectores eléctricos y el tapizado. Si el coche estuvo sumergido hasta el salpicadero o los asientos, la aseguradora puede valorar una indemnización por destrucción total, según el daño y el tipo de póliza contratada.
Cómo revisar la póliza antes del próximo temporal
Ante un episodio de lluvias intensas como los que provocan las DANA —depresiones aisladas en niveles altos—, conviene hacer una comprobación sencilla de la póliza antes de que llegue la tormenta. El primer punto es confirmar que está vigente y que los pagos están al día. Después, verificar si el seguro cubre inundación, granizo, caída de objetos y daños parciales.
También hay que revisar la suma asegurada, los topes por evento, la franquicia y el procedimiento de denuncia. Las alertas que publica la Agencia Estatal de Meteorología (AEMET) permiten anticiparse. Y conviene conocer los derechos que amparan al asegurado ante la DGSFP, el organismo público que supervisa el sector asegurador en España.
Ante un aviso por tormentas, la recomendación del sector es evitar calles inundables, no estacionar bajo árboles o estructuras inestables y tener a mano los datos de contacto de la compañía. La normativa de contrato de seguro fija plazos tanto para comunicar el siniestro como para que la aseguradora se pronuncie: cumplirlos y documentar bien el daño agiliza el pago.