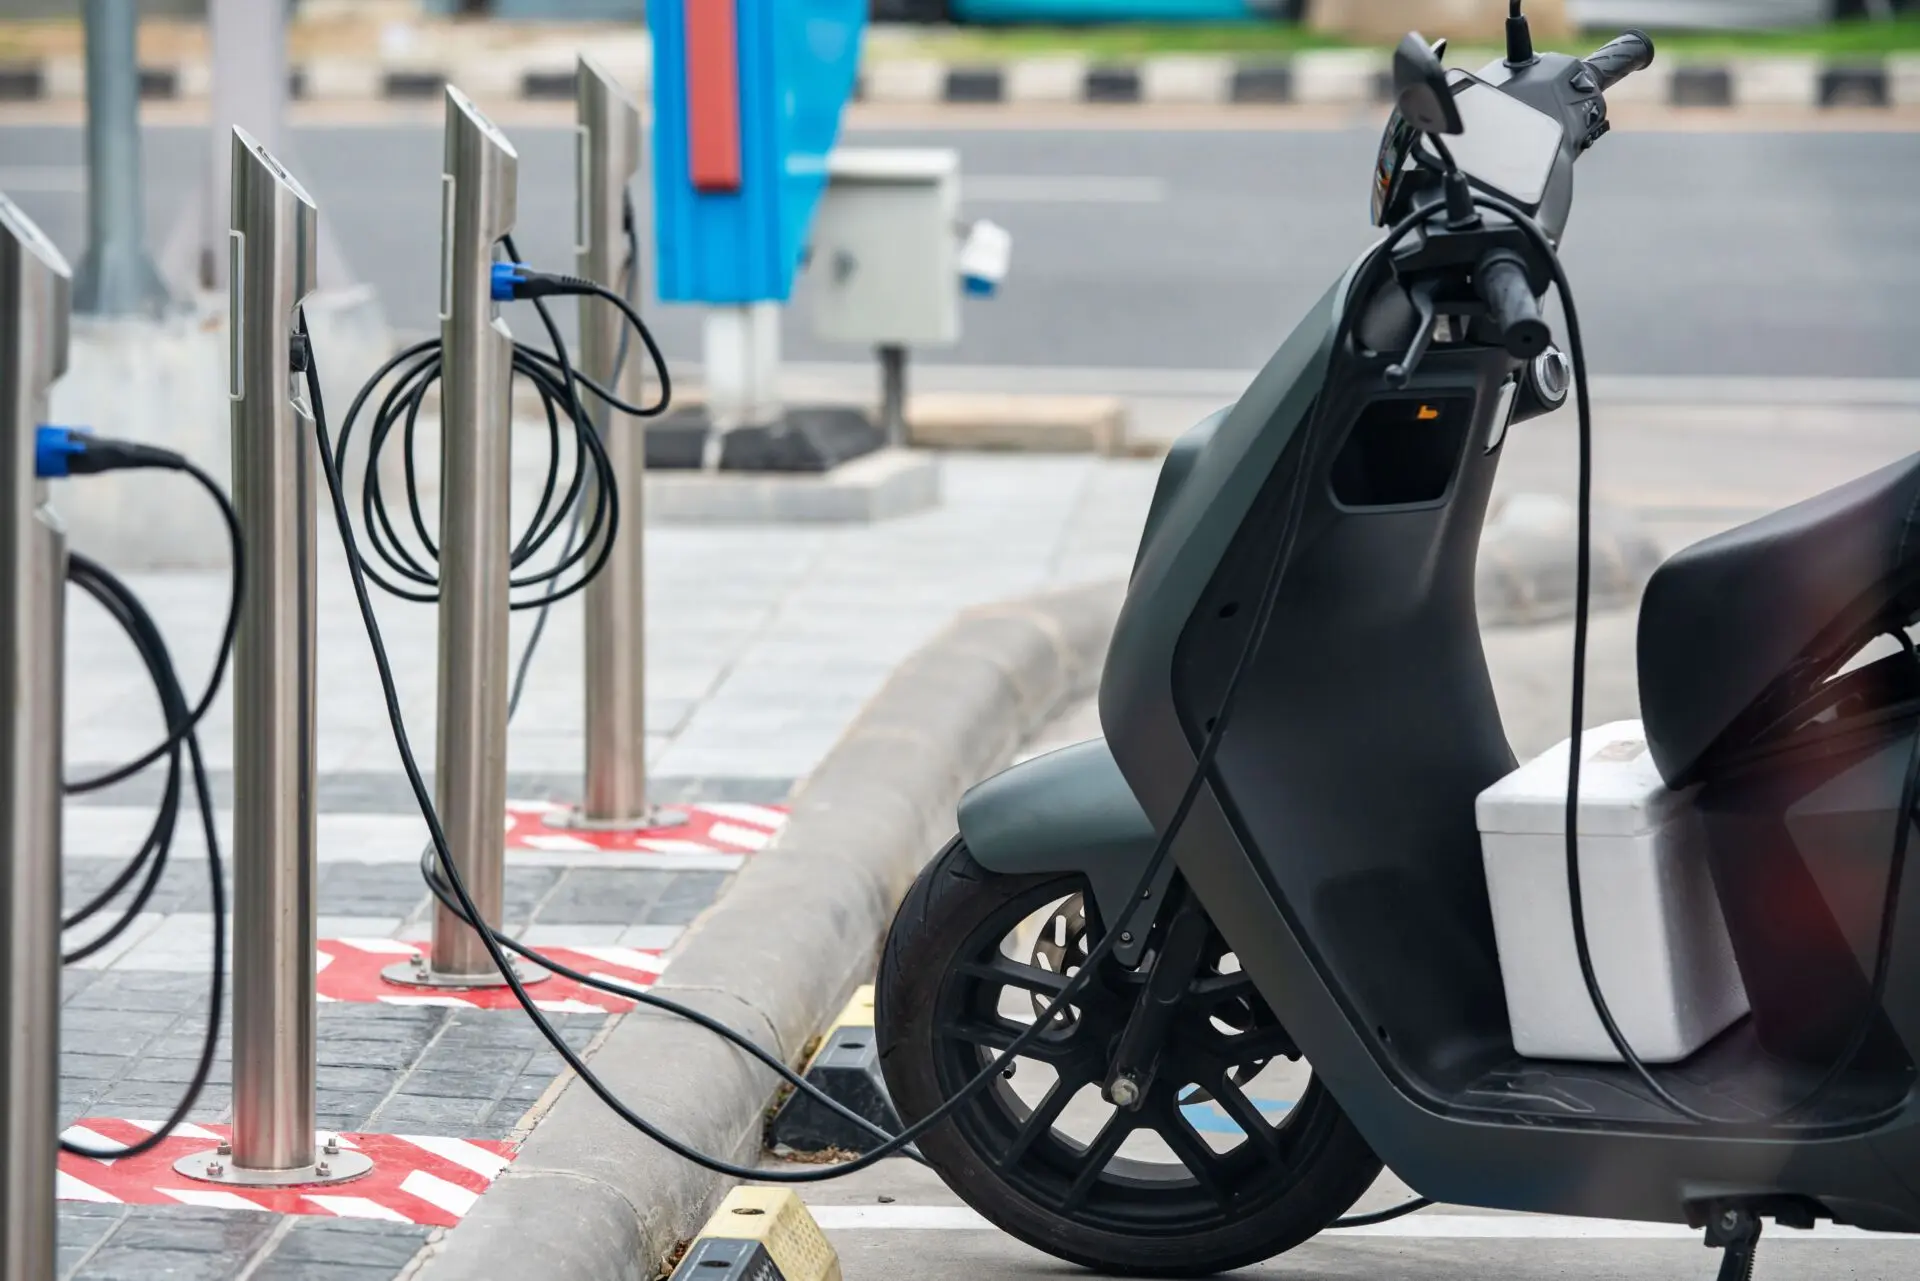

Royal Enfield ya acepta reservas en España de la Flying Flea FF.C6, su primera moto eléctrica, desde 5.990 euros. Su llegada a las ciudades europeas reabre una duda habitual entre los usuarios urbanos: qué cubre de verdad el seguro de moto eléctrica y qué queda fuera.
La batería de 3,91 kWh, los 104 kilómetros de autonomía urbana y los 124 kilos dibujan una moto para trayectos cortos. Mirar la póliza con ese uso en mente pone el foco en tres frentes: el valor de la batería, el robo y la responsabilidad frente a terceros.
Qué cubre el seguro de una moto eléctrica y qué deja fuera
El seguro obligatorio de moto cubre la responsabilidad civil: los daños que causes a otras personas o a sus bienes. Los mínimos de esa cobertura los fija la normativa publicada en el Boletín Oficial del Estado.
Todo lo que protege a tu propia moto es voluntario: robo, incendio, daños propios, asistencia en carretera y, en el caso eléctrico, la cobertura de batería. Ese bloque marca la diferencia de prima entre pólizas.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Solo daños a terceros; no cubre tu moto. | La más económica. |
| Terceros ampliado | Añade robo e incendio al seguro obligatorio. | Intermedia; depende del valor. |
| Todo riesgo con franquicia | Suma daños propios, batería y robo. | La prima más alta. |
La batería es el componente más caro del vehículo. Lo habitual es que quede cubierta como parte de la moto en las modalidades con daños propios, y que su desgaste quede fuera: la pérdida de capacidad por uso y edad no se considera un siniestro.
La batería se asegura como parte del vehículo, pero su desgaste natural casi nunca entra en la póliza: conviene comprobarlo antes de firmar.
Las exclusiones no son un detalle menor para saber qué protege de verdad la póliza. Casi todas aparecen en el condicionado general y se refieren a usos o situaciones muy concretas.
Lo que suelen dejar fuera las pólizas básicas:
- La degradación de la batería por uso, edad o kilómetros.
- Los daños por cargar con un equipo no homologado.
- El robo sin los sistemas de bloqueo que exige el contrato.
- El uso en circuito, competición o pruebas cronometradas.
Cuánto cuesta el seguro de scooter eléctrico y qué perfil sale a cuenta
El precio depende de la potencia, el valor del vehículo, la modalidad y el historial del conductor. Para un scooter eléctrico urbano de unos 21 CV, las horquillas del sector sitúan la modalidad a terceros en una franja orientativa de entre 150 y 250 euros anuales, según estimaciones pendientes de confirmación. Añadir robo y todo riesgo eleva la prima.
Compañías como Mapfre o Mutua Madrileña comercializan modalidades de terceros ampliado y todo riesgo, también para modelos eléctricos. Dos conceptos explican la diferencia entre ofertas: la franquicia, la parte del siniestro que asume el usuario antes de que pague la aseguradora, y el bonus malus, que premia con descuento los años sin siniestros y penaliza cuando los hay.
Hay margen para bajar la prima sin recortar coberturas: garaje cerrado, antirrobo homologado, kilometraje real declarado o un seguro de pago por uso, que ajusta la prima a los kilómetros recorridos. Conviene revisar el valor asegurado, porque sobrevalorar la moto encarece el recibo sin mejorar la indemnización.
La letra pequeña de la batería y del robo: qué revisar antes de firmar
El mercado de la moto eléctrica urbana crece y con él la oferta de modelos: Honda ha renovado su Mode 125 de cara a 2027 y Royal Enfield acaba de entrar en el segmento. La competencia empuja a las aseguradoras a adaptar productos, pero la póliza responde a un condicionado que hay que leer.
Antes de firmar, conviene comprobar tres puntos: si la batería entra en la cobertura de daños propios o exige una garantía aparte; si el robo alcanza a los componentes con la moto en la calle; y qué medidas de seguridad exige el contrato para no perder el derecho a indemnización.
La próxima revisión anual de la prima es el momento natural para renegociar. Con más eléctricas por las ciudades y más compañías compitiendo por ese perfil, comparar en cada renovación se traduce en euros.