

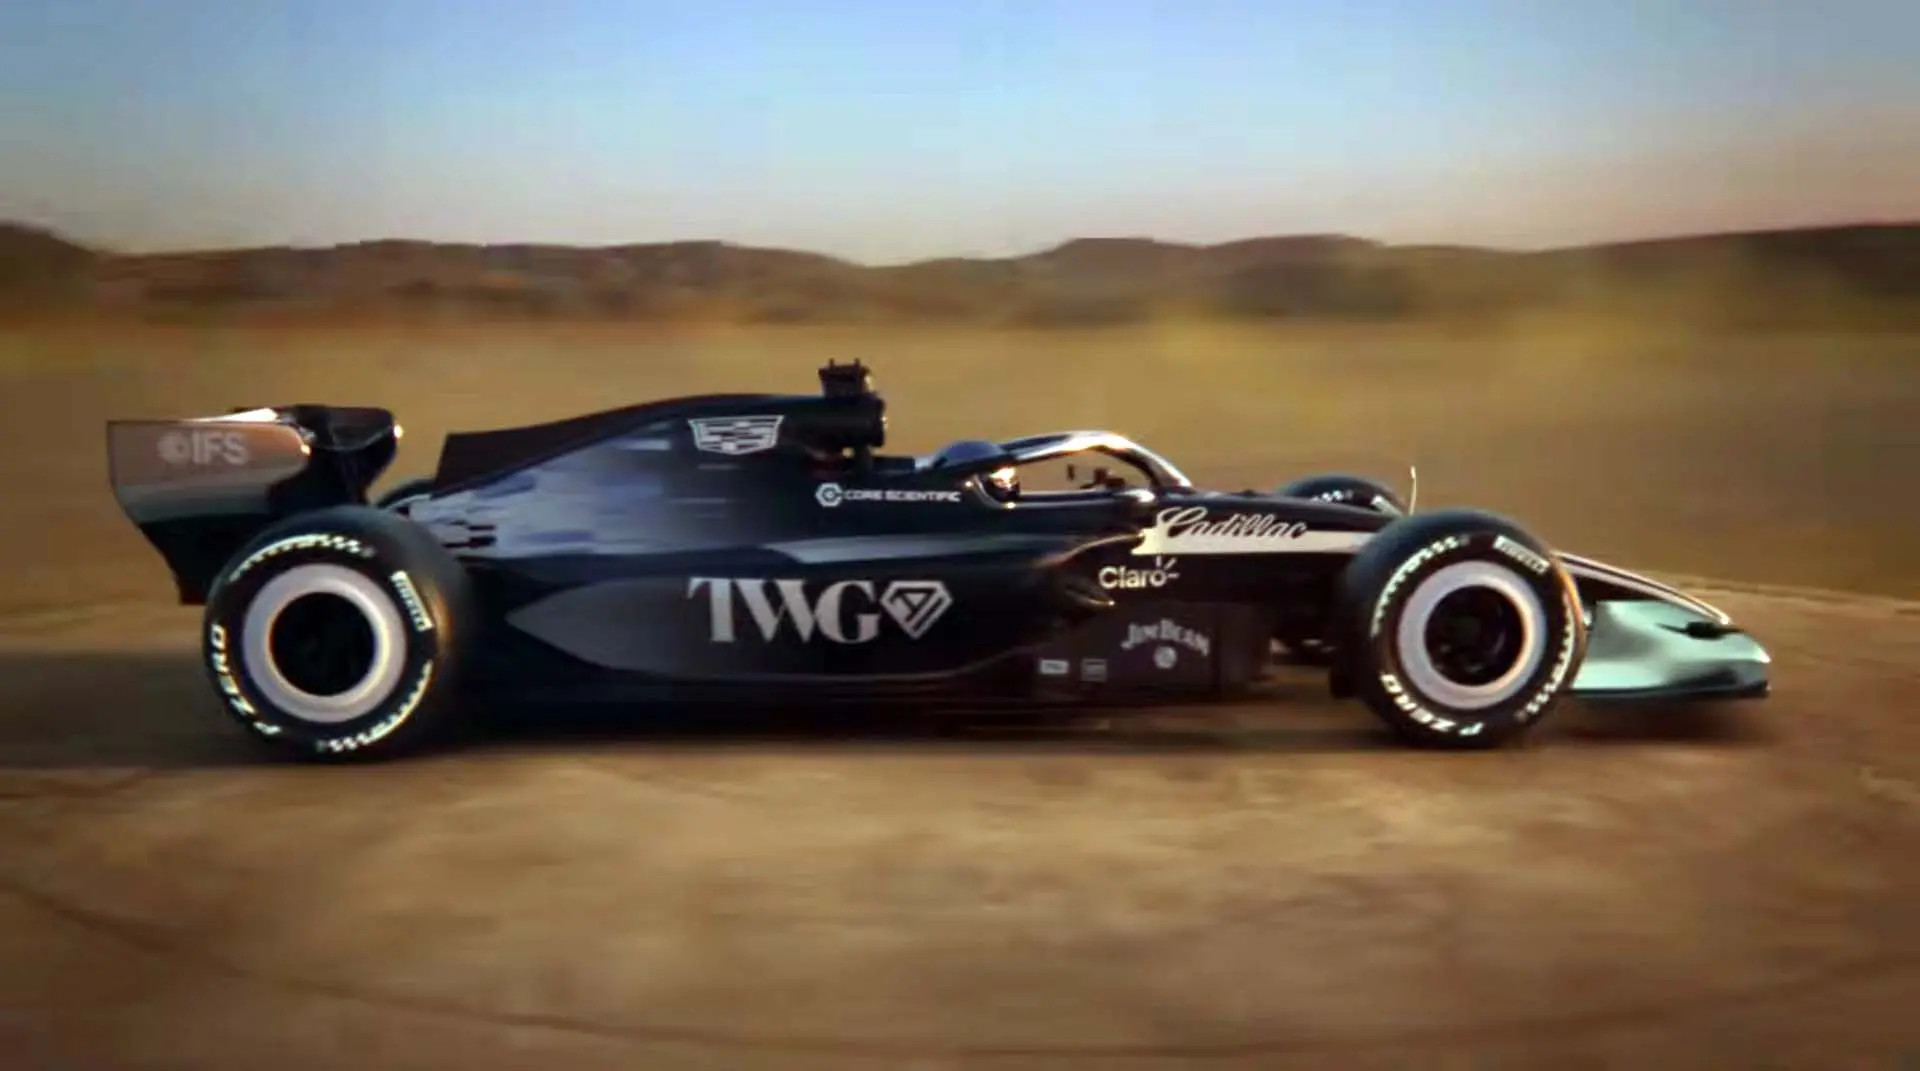

La venta de Cadillac F1 ya tiene cifra: 3.000 millones de dólares y un solo punto en la pista. Mark Walter, dueño de la operación a través de TWG Global, ha abierto un proceso para colocar su participación en la escudería que comparte con General Motors.
No hay comprador. Tampoco acuerdo cerrado.
El detalle incómodo es la cronología. En agosto, TWG Global aseguró que no estudiaba salir de su participación en Cadillac F1 ni de ninguna otra pieza de TWG Motorsports. Walter llegó a decir a los periodistas que pensaba mantener el equipo pase lo que pase. Tres meses después hay un proceso activo, precios sobre la mesa y un comprador por aparecer.
La explicación está en el balance. Cadillac afronta su primera temporada con un único punto y una previsión de pérdidas de 400 millones de dólares este año, una cifra ligada directamente al coste de levantar una estructura desde cero: fábrica, banco de pruebas, simulador y una plantilla que hubo que fichar contra el calendario.
De 450 a 3.000 millones: la aritmética que sostiene el precio
La cifra no sale del aire. TWG y GM pagaron 450 millones de dólares de tasa de dilución a los otros nueve equipos por el derecho a estar en la parrilla. Después llegó al menos otro 1.000 millones para construir la escudería. Con esos costes hundidos, la pregunta deja de ser cuánto ha costado y pasa a ser cuánto vale.
El mercado contesta con un dato que reordena la conversación: el valor medio de un equipo de Fórmula 1 alcanzó los 3.420 millones el año pasado, un 48% más que el ejercicio anterior, según los cálculos que circulan en el paddock. Pedir 3.000 millones por una escudería recién nacida no es una provocación. Es una petición discreta, por debajo de la media.
Un punto en pista y 3.000 millones en el balance: la Fórmula 1 ya no vende velocidad, vende derechos sobre un negocio cerrado.
Ahí está la paradoja. Un equipo que pierde 400 millones al año vale más que casi cualquier escudería histórica hace un lustro, porque lo que se compra ya no es un garaje con mecánicos: es una franquicia con derechos comerciales, cuota de ingresos y una ventana de crecimiento en Estados Unidos que General Motors lleva años intentando capitalizar.
Veinte interesados y siete cheques: el embudo de la operación
Más de veinte partes han mostrado interés, según quienes siguen el proceso. Menos de siete tienen capital para firmar el número que pide TWG. Esa distancia entre curiosidad y capacidad real de pago es la norma en operaciones de este tamaño, y explica por qué un proceso así se eterniza mientras los despachos de abogados facturan.

Hay una segunda señal, y es la que más ruido hace en el paddock: Walter ha vendido su 13% del Chelsea y busca comprador para Los Angeles Sparks. Cuando alguien desinvierte en tres frentes a la vez, la lectura no es deportiva. Es de liquidez.
Conviene separar lo que la cifra mezcla. Se pone a la venta la participación de Walter, no el proyecto Cadillac. El portafolio de TWG Motorsports sigue incluyendo Andretti Global, Spire Motorsports, Wayne Taylor Racing y Walkinshaw TWG Racing, y nada indica que esas piezas estén en el escaparate. General Motors mantiene su papel de copropietario y su interés industrial: ya ha hablado de trasladar tecnología derivada de la Fórmula 1 a futuros modelos de altas prestaciones.
El precedente Andretti y el riesgo de comprar en máximos
Durante años, Andretti Global llamó a la puerta de la Fórmula 1 y se la cerraron. La entrada acabó materializándose a través de la estructura de TWG y General Motors, con 450 millones de peaje y una temporada de debut con más sombras que luces. Un año después, ese mismo asiento puede cambiar de manos antes de haber consolidado nada. Quien compre no paga por resultados: paga por la expectativa de que la Fórmula 1 siga siendo un activo escaso.
Ese es el precedente que ilumina el caso, y también su punto débil. La valoración media de las escuderías subió un 48% en un solo ejercicio, un ritmo que en cualquier otro sector se leería como burbuja. Aquí se sostiene sobre tres patas: el techo de gasto que convierte a los equipos en negocios con margen previsible, el reparto de ingresos comerciales que fija el acuerdo de la Concordia, y la entrada de capital norteamericano dispuesto a pagar por visibilidad global. Si una de las tres se mueve, quien haya firmado a 3.000 millones absorbe la corrección.
En esta redacción no hay duda de que el movimiento de Walter responde a una lógica de cartera, no a una urgencia deportiva. El fútbol inglés y la WNBA entran en la misma ecuación: comprar franquicias, revalorizarlas y rotar el capital cuando el múltiplo llega al objetivo. La Fórmula 1 es, desde hace tres años, el activo con mejor múltiplo del deporte.
Queda por resolver quién puja y con qué intención. La parrilla de 2027 arrancará con once equipos y una estructura de escuderías que ya nadie discute. El calendario no espera. Dejémoslo en un ‘ya veremos’.
Análisis de Impacto
- Dato de mercado: 3.000 millones por una escudería que suma un punto y prevé perder 400 millones este curso, frente a un valor medio de 3.420 millones por equipo y un alza del 48% interanual. El precio es de mercado, no de rescate.
- El rumor: más de veinte interesados y menos de siete con capacidad real de firma. Ningún nombre confirmado. La venta del 13% del Chelsea y la búsqueda de comprador para Los Angeles Sparks apuntan a una rotación de cartera personal, no a una salida del deporte.
- Veredicto: la operación tiene lógica financiera y deja a General Motors como socio estratégico con interés industrial en la tecnología. El riesgo para el comprador es pagar en máximos un activo que aún no ha demostrado nada en pista y cuya valoración depende del marco comercial vigente.






