

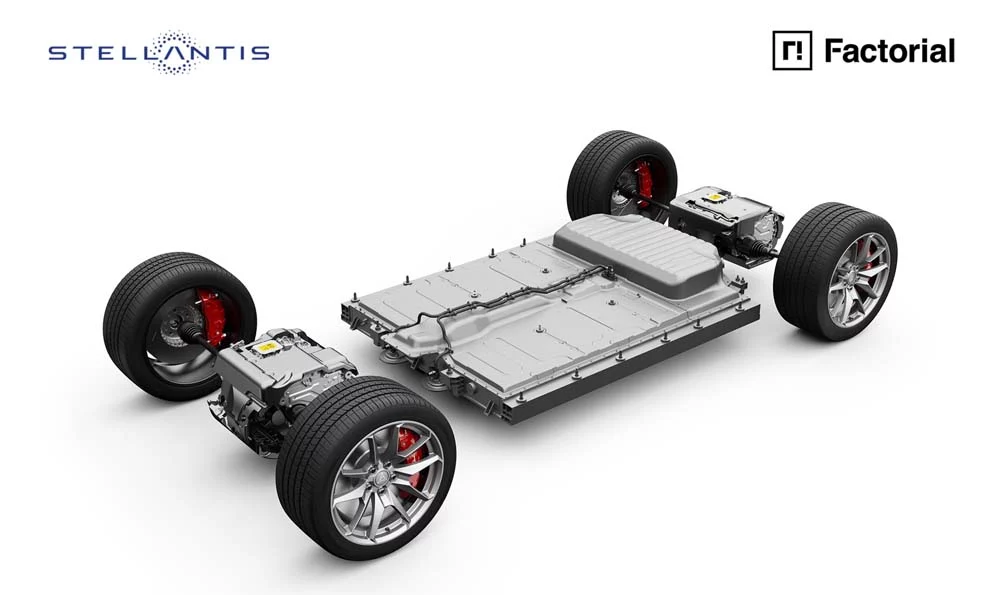

Un Mercedes EQS con celdas semisólidas de la estadounidense Factorial recorrió 1.204 kilómetros en agosto de 2025 con una sola carga. Al llegar a Malmö, en el sur de Suecia, le sobraban todavía 137 kilómetros de autonomía. El trayecto arrancó en Stuttgart y no fue una simulación de laboratorio: el coche circuló por carretera abierta.
La comparación mide de verdad el salto. Un EQS de serie no pasa de 628 kilómetros homologados con su paquete de ion-litio convencional. El prototipo llevaba una batería más grande, cierto, pero la marca sostiene que con el mismo tamaño y el mismo peso sus celdas entregan un 25% más de autonomía. Los datos se presentaron en el centro técnico que la compañía tiene en Sindelfingen, en Alemania.
Qué hay dentro de la celda que ha cambiado la ecuación
Dentro de la celda, la diferencia no está en el ánodo ni en el cátodo: está en lo que ya no existe. En lugar del electrolito líquido habitual, las celdas FEST —así las bautizó la empresa— emplean pequeñas cantidades de una sustancia gelatinosa que eleva la densidad energética hasta 391 Wh/kg. Es el escalón intermedio antes del salto definitivo.
Ese salto se llama Solstice. Hablamos de una celda completamente sólida, sin una gota de líquido, que aspira a 450 Wh/kg y se fabrica con un proceso patentado de recubrimiento en seco. Según la información publicada por la compañía, estarán listas para producción a finales de la década. La promesa, por tanto, tiene fecha: antes de 2030.
Setenta empleados y un tercio del sector llamando a la puerta
Conviene dimensionar al protagonista. Factorial es una empresa de 70 personas, un tercio de ellas con doctorado, nacida en 2019 como escisión de Lionano, el proyecto que su actual consejera delegada, Siyu Huang, levantó en 2013 junto al profesor de química Hector D. Abruña y su marido, Alex Yu, hoy director de tecnología. El negocio original era material de cátodo barato para ion-litio; la seguridad les empujó al estado sólido.
Una empresa de setenta personas pone en jaque el calendario de la mayor industria del mundo. Esta vez, el coche ya ha rodado.
La lista de socios explica la expectación. Están Mercedes-Benz, Karma, Stellantis —con un Dodge Charger Daytona en pruebas—, Volkswagen a través de su filial de baterías PowerCo, Hyundai y un fabricante europeo que todavía no ha desvelado su identidad. Según la propia compañía, esos aliados suman el 40% de la industria mundial del automóvil fuera de China.
Desde 2025 cotiza en el Nasdaq, tras fusionarse con una SPAC, con una valoración inicial de unos 1.200 millones de euros (1.300 millones de dólares). Y su planteamiento industrial resulta tan relevante como la química: sus celdas sólidas son un 80% similares a las de electrolito líquido y pueden fabricarse en las mismas líneas de montaje. Eso rebaja la factura de adaptar una planta entera.
Lo que nadie se atreve todavía a firmar
El primer coche de producción con estas celdas será el Karma Kaveya, un coupé de lujo con más de 1.000 CV, velocidad punta superior a 322 km/h y una autonomía anunciada de 483 kilómetros. Su debut está previsto para finales de 2027, con precios de unos 280.000 euros (300.000 dólares) la versión de tracción trasera y unos 370.000 euros (400.000 dólares) la de tracción total. El paso a celdas totalmente sólidas llegaría en su segundo año completo de producción, hacia principios de 2029.
Fuera de ese nicho, el consenso del sector es otro. Sam Abuelsamid, analista de Telemetry, lo resume sin adornos: nadie con quien haya hablado cree que existan volúmenes reales de batería de estado sólido antes de 2030, y la tecnología arrastra fama de estar siempre a cinco años vista. QuantumScape, con Honda y Volkswagen, ha anunciado una línea de 100 MWh; Solid Power, con BMW y Ford, una planta piloto de electrolito de sulfuro en Colorado. Ninguna ha confirmado un programa de producción con un fabricante.
Qué significa este avance para el conductor europeo
El mapa ayuda a entender por qué la carrera se juega lejos de Estados Unidos. Los vehículos de nueva energía, híbridos incluidos, superan el 65% del mercado chino, rondan el 22% en Europa y alcanzan el 97,8% en Noruega. Son cifras que la propia compañía maneja al explicar dónde está la demanda real de autonomía y de carga rápida.
Para el comprador español, el primer efecto tangible llegará por la vía industrial antes que por el concesionario. PowerCo, socio de Factorial, construye una gigafactoría en Sagunto (Valencia) llamada a producir celdas en serie. Si la transición desde el electrolito líquido al sólido solo exige reaprovechar el 80% del proceso, como sostiene la empresa, adaptar una planta europea deja de ser una quimera y se convierte en una inversión marginal. Ahí se juega España buena parte de su competitividad en el sector.
Hay un tercer frente que afecta al bolsillo y a la ética de la cadena de suministro: el cobalto. Cerca del 70% de ese metal sale de la República Democrática del Congo, buena parte bajo condiciones laborales denunciadas. Mercedes trabaja en paralelo con químicas de cátodo como el LNMO, que prescinde del cobalto, y sitúa su uso posible hacia 2030. La firma alemana mantiene además un segundo socio para el estado sólido, el taiwanés ProLogium.
Lo que conviene retener es la escala temporal. El hito de Stuttgart a Malmö ya está escrito y demuestra que la batería de estado sólido —en su versión semisólida— funciona fuera del laboratorio. La variante sin líquido, la que promete 450 Wh/kg, depende ahora de un calendario que el sector ha incumplido otras veces. El próximo examen llega a finales de 2027, con el Kaveya. Y el de verdad, el de los coches de volumen, espera al filo de la década.
📌 Datos clave internacional
- La cifra a enmarcar: 1.204 kilómetros con una sola carga y 137 kilómetros de margen al llegar, con celdas semisólidas de 391 Wh/kg.
- Consejo práctico: si planeas comprar un eléctrico con vistas a 2030, no esperes al estado sólido puro; la versión semisólida llegará antes y su primer estreno se pagará a precio de superdeportivo.
- Así te afecta: reaprovechar el 80% de las líneas actuales decidirá si las gigafactorías europeas, entre ellas las españolas, fabrican celdas de nueva generación o se quedan ancladas en la tecnología anterior.






