

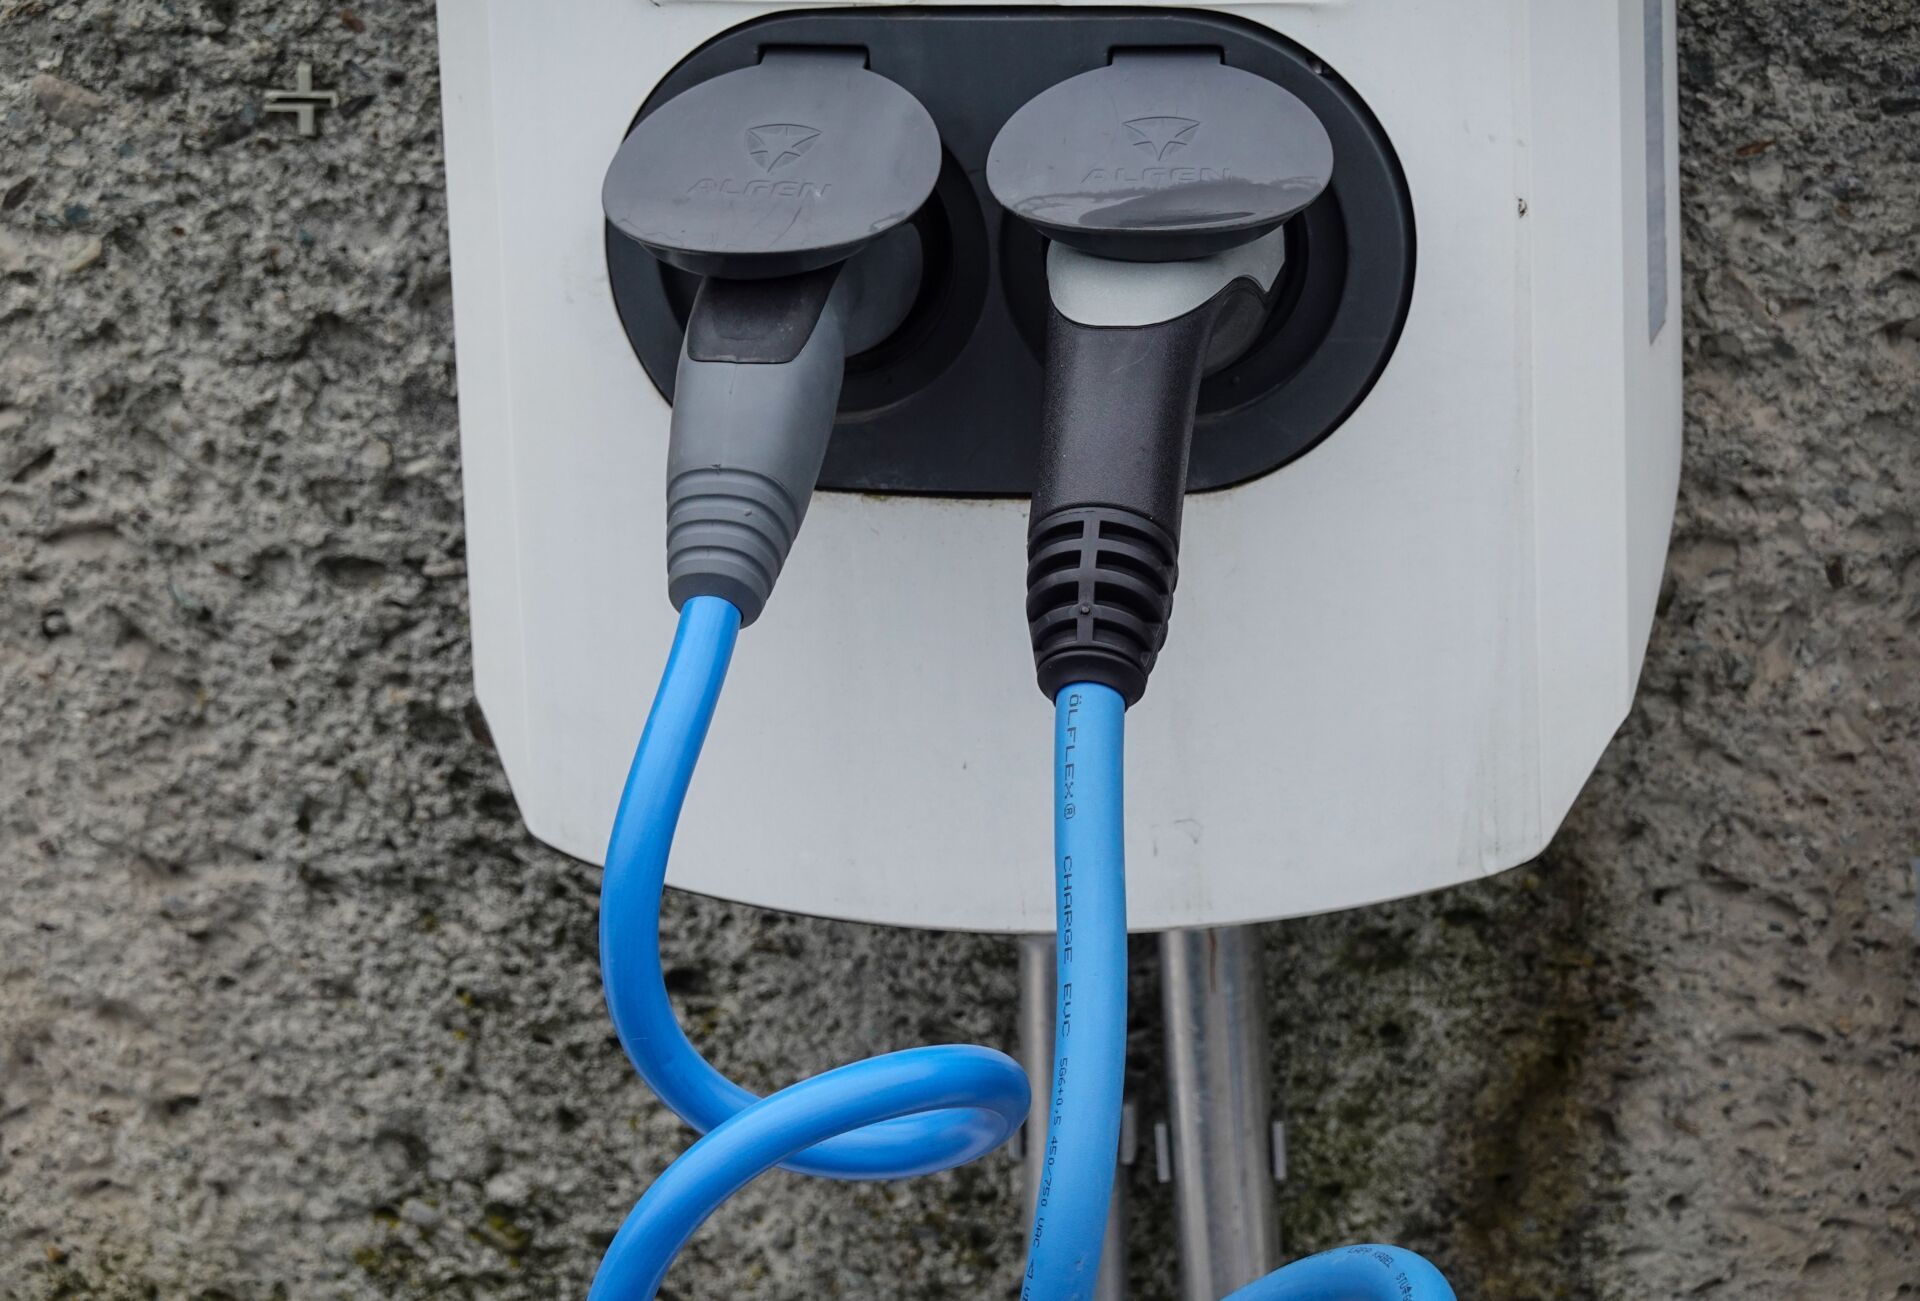

Uno de cada tres turismos vendidos en octubre fue enchufable: 31.044 unidades y el 31,5% del mercado, casi diez puntos más que en 2025.
Los registros de ANFAC y Ganvam confirman el giro: 31.044 turismos electrificados en el mes, un 43,1% más, y 248.343 en el acumulado del año, el 24,6% del total. Con ese parque creciendo a doble dígito, la duda ya no es si compensa un eléctrico, sino qué debe incluir su póliza para no pagar de más.
Qué cubre el seguro de un coche eléctrico y qué queda fuera
El contrato se firma igual que el de un coche de combustión: a terceros, a terceros ampliado o a todo riesgo con franquicia, la parte del siniestro que asume el usuario antes de que responda la aseguradora. Lo que cambia es el objeto asegurado. La batería de tracción concentra buena parte del valor del vehículo y su sustitución fuera de garantía se mide en miles de euros, según las horquillas que maneja el sector.
Por eso conviene revisar cuatro puntos concretos en la letra pequeña antes de renovar:
- Batería de tracción: comprobar si la póliza la cubre por colisión, incendio, inundación o robo, y con qué límite indemnizatorio. Unas modalidades la integran en el valor del coche; otras fijan cobertura aparte.
- Cable de recarga: viaja en el maletero y se pierde con más frecuencia de la que parece. Declararlo como equipamiento permite respuesta ante robo en la vía pública.
- Asistencia con carga: la cobertura de carretera debe contemplar el traslado a un punto de recarga o a un taller autorizado cuando la batería llega al 0%.
- Daños eléctricos: sobretensión en la instalación doméstica, cortocircuito o incendio durante la carga. Es la cobertura que más consultas genera.
Lo que queda fuera también importa. La degradación natural de las celdas y las reparaciones amparadas por la garantía del fabricante no son siniestro para la aseguradora. Tampoco suele haber respuesta si el daño llega por un cargador no homologado.
La batería concentra el siniestro más caro del coche eléctrico y también la letra pequeña más densa: qué cubre, con qué límite y con qué franquicia propia.
A quién le cambia la prima y cuánto cuesta al año
El bonus malus, el sistema que premia con descuento al conductor sin siniestros y penaliza al que los acumula, pesa más que la tecnología. Un conductor con quince años de bonus y un parte en cinco ejercicios paga bastante menos que un novel con el mismo modelo eléctrico.
A partir de ahí manda el valor asegurado. La prima media del seguro de turismo ronda los 400 euros anuales, según estimaciones del sector, y un eléctrico se mueve en esa banda o algo por encima si su valor de nuevo supera al de un térmico equivalente.
Las coberturas de batería y cable no suelen llevar recargo fijo: se integran en el valor del vehículo y en la franquicia del todo riesgo, que en el mercado se sitúa habitualmente entre 300 y 600 euros.
Donde sí hay margen real de ahorro es en el uso. Tres vías habituales:
- Subir la franquicia del todo riesgo, a cambio de asumir más en cada parte.
- Declarar el kilometraje real en pólizas por uso, que ajustan la cuota al recorrido.
- Agrupar hogar y coche en la misma compañía para aplicar el descuento de multidervicio.
Lo que cambia en el mercado y qué vigilar antes de firmar
El mercado electrificado ya no es un nicho. En octubre los turismos con enchufe fueron la segunda opción de compra y las emisiones medias del acumulado bajaron por primera vez de los 100 gramos de CO2 por kilómetro: 99,3 g, un 5,1% menos. El sector prevé cerrar 2026 por encima de 1,2 millones de turismos.
Ese ritmo depende de la continuidad de las ayudas. El presupuesto de este año se está agotando, según las asociaciones del sector, que piden certidumbre sobre los incentivos de 2027. Para el conductor, la lectura práctica es sencilla: si compra o renueva un eléctrico en los próximos meses, la póliza debe revisarse en valor asegurado, no solo en precio.
Antes de firmar, tres preguntas al asesor: si la batería tiene cobertura propia o va dentro del valor del coche; si la asistencia incluye recarga y vehículo de sustitución; y si el cable está declarado como equipamiento. Comparar al menos dos ofertas en cada renovación sigue siendo la vía más eficaz para no pagar de más.
📌 El seguro al detalle
- Qué ofrece este seguro: protección del vehículo con cobertura específica de batería de tracción, cable de recarga como equipamiento y asistencia en carretera con traslado a punto de carga o taller autorizado.
- A quién va dirigido: conductores de coche eléctrico o híbrido enchufable, tanto particulares urbanos como familias con un segundo vehículo de uso diario y recargas en garaje.
- Cuánto cuesta: la prima media del turismo ronda los 400 euros anuales y el eléctrico se mueve en esa banda según valor asegurado; la franquicia del todo riesgo habitual va de 300 a 600 euros. Las coberturas de batería y cable no llevan recargo fijo.






