
Las pólizas que ajustan la prima al estilo de conducción descuentan hasta un 30% a los perfiles más prudentes. La llave para acceder a ese descuento ya viene instalada en el vehículo: la pantalla conectada.
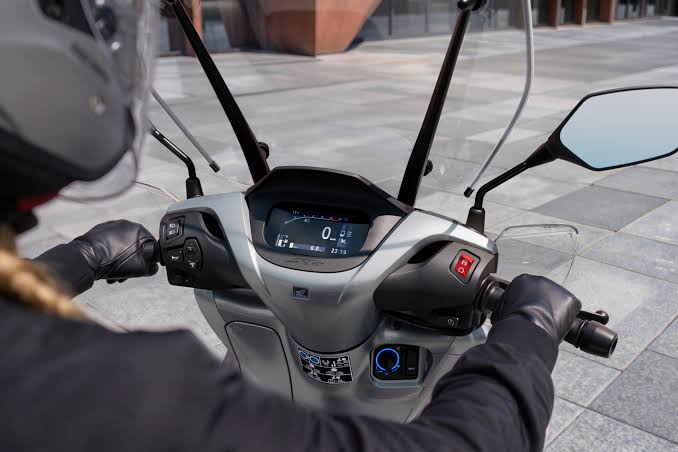
El Honda SH350i 2027, presentado esta semana, estrena una pantalla TFT a color de 4,2 pulgadas compatible con Honda RoadSync, el sistema que empareja el smartphone con el scooter por Bluetooth. La lógica es la misma que ya aplican coches y motos de gama media: el vehículo registra kilómetros, horarios y hábitos, y ese rastro puede convertirse en un recibo más bajo.
Qué mide el vehículo y cómo se traduce en prima
El seguro de pago por uso agrupa dos fórmulas que conviene no confundir. El modelo PAYD (pay as you drive) cobra en función de los kilómetros recorridos: una cuota base reducida más un variable por tramos de 1.000 kilómetros. El modelo PHYD (pay how you drive) mira el estilo: aceleraciones, frenadas, velocidad relativa y horarios. Muchas pólizas combinan ambos.
Para calcularlo, la aseguradora necesita datos. Ahí entra la caja negra, el dispositivo telemático que se instala en el vehículo, o, cada vez más, la aplicación del móvil y la conectividad de serie. La pantalla del SH350i no envía nada a ninguna compañía por sí sola: RoadSync gestiona navegación paso a paso, llamadas y música. Lo que sí hace es normalizar el coche y la moto conectados. Para quien aún no domine la base del contrato, hay más contexto en la entrada sobre el seguro de automóvil.
El ahorro se mueve en dos direcciones. Quien recorre pocos kilómetros paga menos porque su exposición al riesgo es menor. Quien conduce suave suma bonificaciones de estilo. La aritmética es sencilla: sobre cada 100 euros de prima anual, un descuento del 30% deja la factura en 70.
La pantalla conectada no abarata el seguro por sí sola: lo que rebaja la prima es el registro de kilómetros y hábitos, y eso implica aceptar que alguien los lea.
A quién le sale a cuenta y qué conviene revisar antes de firmar
El perfil que más gana es el usuario urbano de scooter o el segundo coche de casa: trayectos cortos, mucha ciudad y kilometraje contenido. El punto de equilibrio habitual ronda los 12.000 kilómetros anuales; por encima, la cuota variable pesa y una póliza tradicional a terceros puede compensar. El descuento máximo se reserva a los historiales limpios y se estrecha a medida que el uso sube.
Antes de firmar, cuatro preguntas concretas:
- Si la compañía exige caja negra o acepta la app del móvil como fuente de datos.
- Cómo se tratan los datos personales: consentimiento, plazo de conservación y posible cesión a terceros.
- Si el descuento se aplica sobre la prima base o sobre el total, y si se mantiene en la renovación.
- Qué coberturas se contratan: en la moto, el seguro obligatorio de responsabilidad civil es el mínimo, y robo o casco se añaden aparte.
Ahí se distingue un descuento estructural de una promoción de bienvenida. La franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— no cambia por tarificar por uso, y conviene compararla con la misma póliza en modalidad tradicional.
Un mercado que ya no necesita caja negra
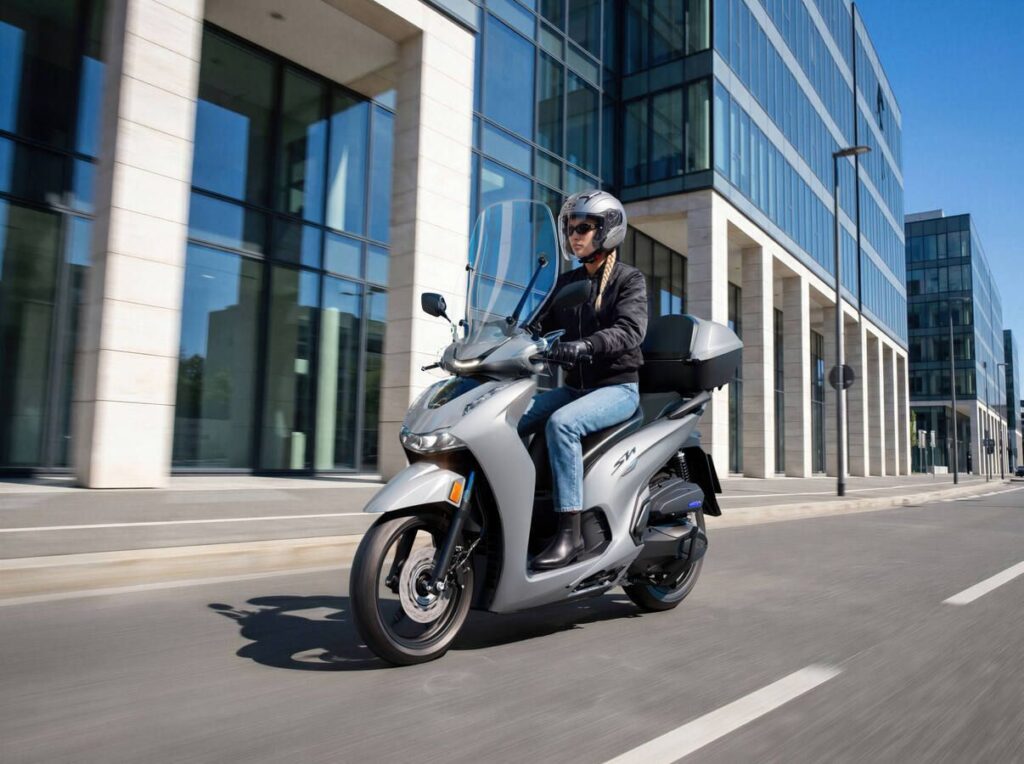
La conectividad de serie ha dejado de ser un extra de gama alta. Honda acumula más de un millón de unidades del SH vendidas en Europa en 42 años, y la versión 2027 sustituye la pantalla LCD por instrumentación digital a color: 330 cc, 21,5 kW (29,2 CV), 3,33 litros a los 100 kilómetros y 79 gramos de CO2 por kilómetro, con navegación integrada. Ese equipamiento es la infraestructura que la tarificación por uso necesitaba para dejar de depender de un aparato instalado a posteriori.
El movimiento no es aislado: la pantalla TFT y su aplicación asociada se han convertido en argumento comercial de la media gama, tanto en moto como en coche. A partir de ahí, la prima puede dejar de calcularse sobre un perfil declarado y empezar a calcularse sobre uso real, con la contrapartida de que el conductor cede información continua sobre dónde y cómo circula.
La pregunta útil antes de renovar es doble: si la tarifa es PAYD o PHYD, y qué ocurre al superar los kilómetros estimados. También conviene confirmar si hay coste de cancelación anticipada y si el descuento sobrevive al primer año. El siguiente hito es la renovación anual: ahí se comprueba, con la prima en la mano, si el ahorro prometido sigue en el recibo.
📌 El seguro al detalle
- Qué ofrece este seguro: tarificación por uso real, con cuota base reducida, variable por tramos de kilómetros (PAYD) y bonificaciones por estilo de conducción (PHYD). El descuento anunciado llega hasta el 30% de la prima.
- A quién va dirigido: usuario urbano de scooter o moto de media cilindrada, segundo coche de casa y conductores suaves con kilometraje por debajo de los 12.000 kilómetros al año.
- Cuánto cuesta: la app puede sustituir a la caja negra sin sobrecoste de instalación. Sobre cada 100 euros de prima anual, el descuento máximo deja la factura en 70 euros.