
El S02 Paddock de Silence llegará a los concesionarios en febrero de 2027 y su batería extraíble de 5,6 kWh obliga a revisar qué cubre exactamente la póliza.
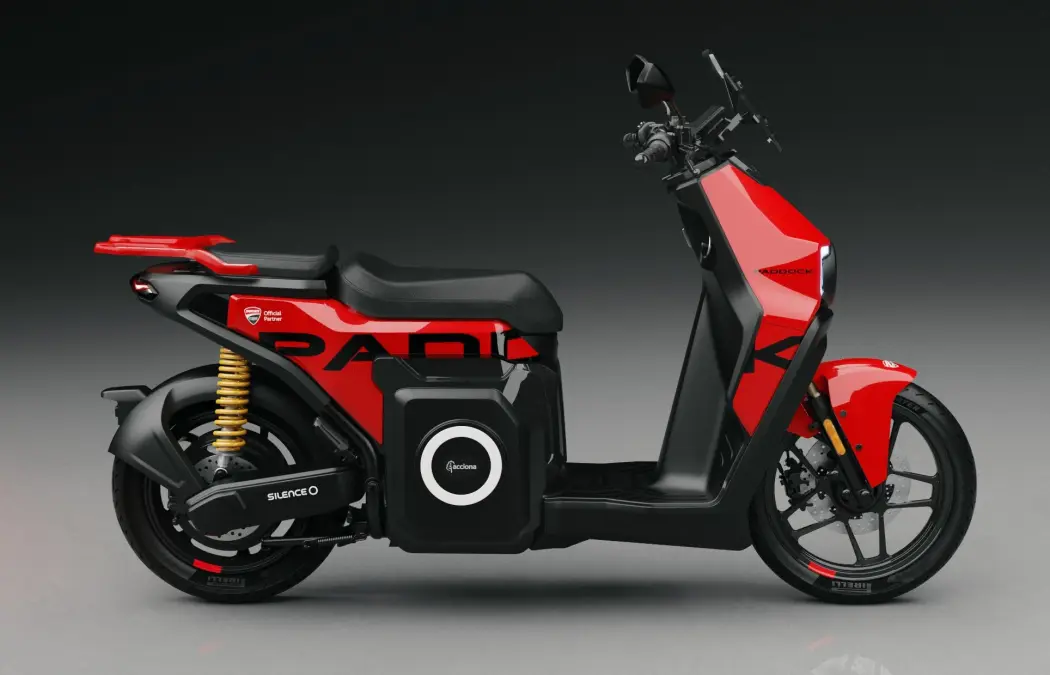
Silence, la firma de movilidad eléctrica del grupo Acciona, ha aprovechado la 83.ª edición del Salón Internacional de la Moto de Milán (EICMA) para presentar esta variante del S02 desarrollada junto a Ducati Corse, la unidad que usarán los pilotos del Ducati Lenovo Team en MotoGP y del Aruba.it Racing Ducati en Superbike para moverse por el paddock. Monta un motor de 6 kW, alcanza 85 km/h y homologa 138 kilómetros de autonomía, con tres modos de conducción: Eco, City y Sport.
El dato relevante para quien vaya a asegurarlo no es la decoración roja ni los logotipos del departamento de competición. Es la arquitectura: 91 kilogramos sin batería, ABS de serie, ruedas de mayor diámetro que el S02 estándar y una pila que se recarga en cualquier enchufe doméstico o se sustituye por otra ya cargada en un punto de intercambio.
La batería es la pieza que decide el precio y el alcance real del seguro: si la póliza no la nombra, no la está cubriendo.
Qué cubre el seguro de un escúter eléctrico y qué queda fuera
La base es idéntica a la de cualquier moto: el seguro obligatorio de responsabilidad civil, que responde de los daños causados a terceros. A partir de ahí, la póliza se construye por capas y cada capa tiene su precio.
- Responsabilidad civil: obligatoria, con los límites legales de daños a personas y a bienes.
- Robo: del vehículo completo y, si se contrata así, de la batería cuando está fuera del escúter.
- Daños propios: caídas, golpes y vandalismo, con o sin franquicia según la modalidad elegida.
- Asistencia en carretera: grúa y traslado, con una particularidad, y es que un eléctrico sin carga se remolca, no se arranca.
La batería merece un apartado propio. En un escúter eléctrico concentra buena parte del valor del vehículo, y no todas las pólizas la tratan igual: unas la incluyen como pieza del conjunto y otras permiten asegurarla como bien independiente. Si el propietario la saca de casa para cargarla en la oficina o la guarda en el portal, conviene confirmar por escrito qué ampara el contrato en cada escenario.
El cargador y el cable doméstico siguen la misma lógica de accesorio: su cobertura depende de la modalidad contratada. El coste de reposición no suele ser elevado, pero una incidencia durante la carga puede derivar en daños a la vivienda o a terceros, y ahí entra en juego la responsabilidad civil del hogar.
Por qué la prima no es la de un 125 de gasolina
Tres factores explican la diferencia. El primero es el valor: un escúter eléctrico de prestaciones equivalentes suele costar más que un 125 térmico, y la aseguradora tarifa sobre el coste de reparación o de sustitución.
El segundo es la batería. Una pila de 5,6 kWh es la pieza más cara del vehículo y también la más expuesta: se extrae, se transporta y se recarga en casa. El tercero es la red de talleres, porque la reparación de un sistema eléctrico exige formación específica y no cualquier taller está en condiciones de asumirla.
A eso se suma el historial. La cartera de escúteres eléctricos asegurados todavía es pequeña frente a la de motos de combustión, y con menos siniestralidad acumulada las tarifas arrancan prudentes, según estimaciones del sector pendientes de confirmación con los datos cerrados de 2026.
El mercado, mientras tanto, empuja en la dirección contraria. SYM ha desvelado en Milán la nueva generación de sus Maxsym Turbo y Piaggio ha renovado sus Beverly y Medley, dos referencias de rueda alta. Más modelos en catálogo significa más competencia entre compañías y, con el tiempo, primas más ajustadas.
Lo que conviene revisar antes de firmar
Primera comprobación: si la póliza menciona la batería de forma expresa y con qué límite. La diferencia entre asegurar el vehículo completo o solo el chasis decide buena parte de la indemnización en un siniestro total. Segunda: la franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague, que en un todo riesgo se mueve habitualmente entre 300 y 600 euros según modelo y perfil.
Tercera: quién conduce. La aplicación My Silence permite localizar el vehículo, consultar el estado de la batería, arrancarlo sin llave y compartir el acceso temporalmente con otras personas. Esa función conviene trasladarla al contrato, porque si el escúter lo usa de forma habitual alguien que no figura en la póliza, la cobertura puede complicarse ante un siniestro.
El calendario ayuda a planificar la compra y el seguro. Silence ha confirmado que el S06 Max, su escúter GT con más de 200 kilómetros de autonomía y versiones Dual y Single, llegará en enero de 2027, un mes antes que el S02 Paddock. Para ambos la recomendación práctica es la misma: comparar al menos tres ofertas con coberturas idénticas, revisar la prima en cada renovación anual y ajustar el valor asegurado a medida que el vehículo cumple años. El seguro de un eléctrico todavía se está formando como mercado, y ese margen juega a favor de quien compara antes de firmar.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria, robo del vehículo y de la batería extraída si se contrata, daños propios con o sin franquicia y asistencia con grúa adaptada a un escúter eléctrico sin carga.
- A quién va dirigido: usuario urbano que apuesta por un escúter eléctrico de entre 6 y 11 kW, con batería extraíble, y que carga en casa o en puntos de intercambio; también al conductor que comparte el vehículo con otras personas.
- Cuánto cuesta: la prima se calcula sobre un valor de vehículo superior al de un 125 de gasolina y con la batería como pieza clave; la franquicia en un todo riesgo se sitúa habitualmente entre 300 y 600 euros, y comparar tres ofertas equivalentes es la vía más directa para ajustar el recibo anual.