

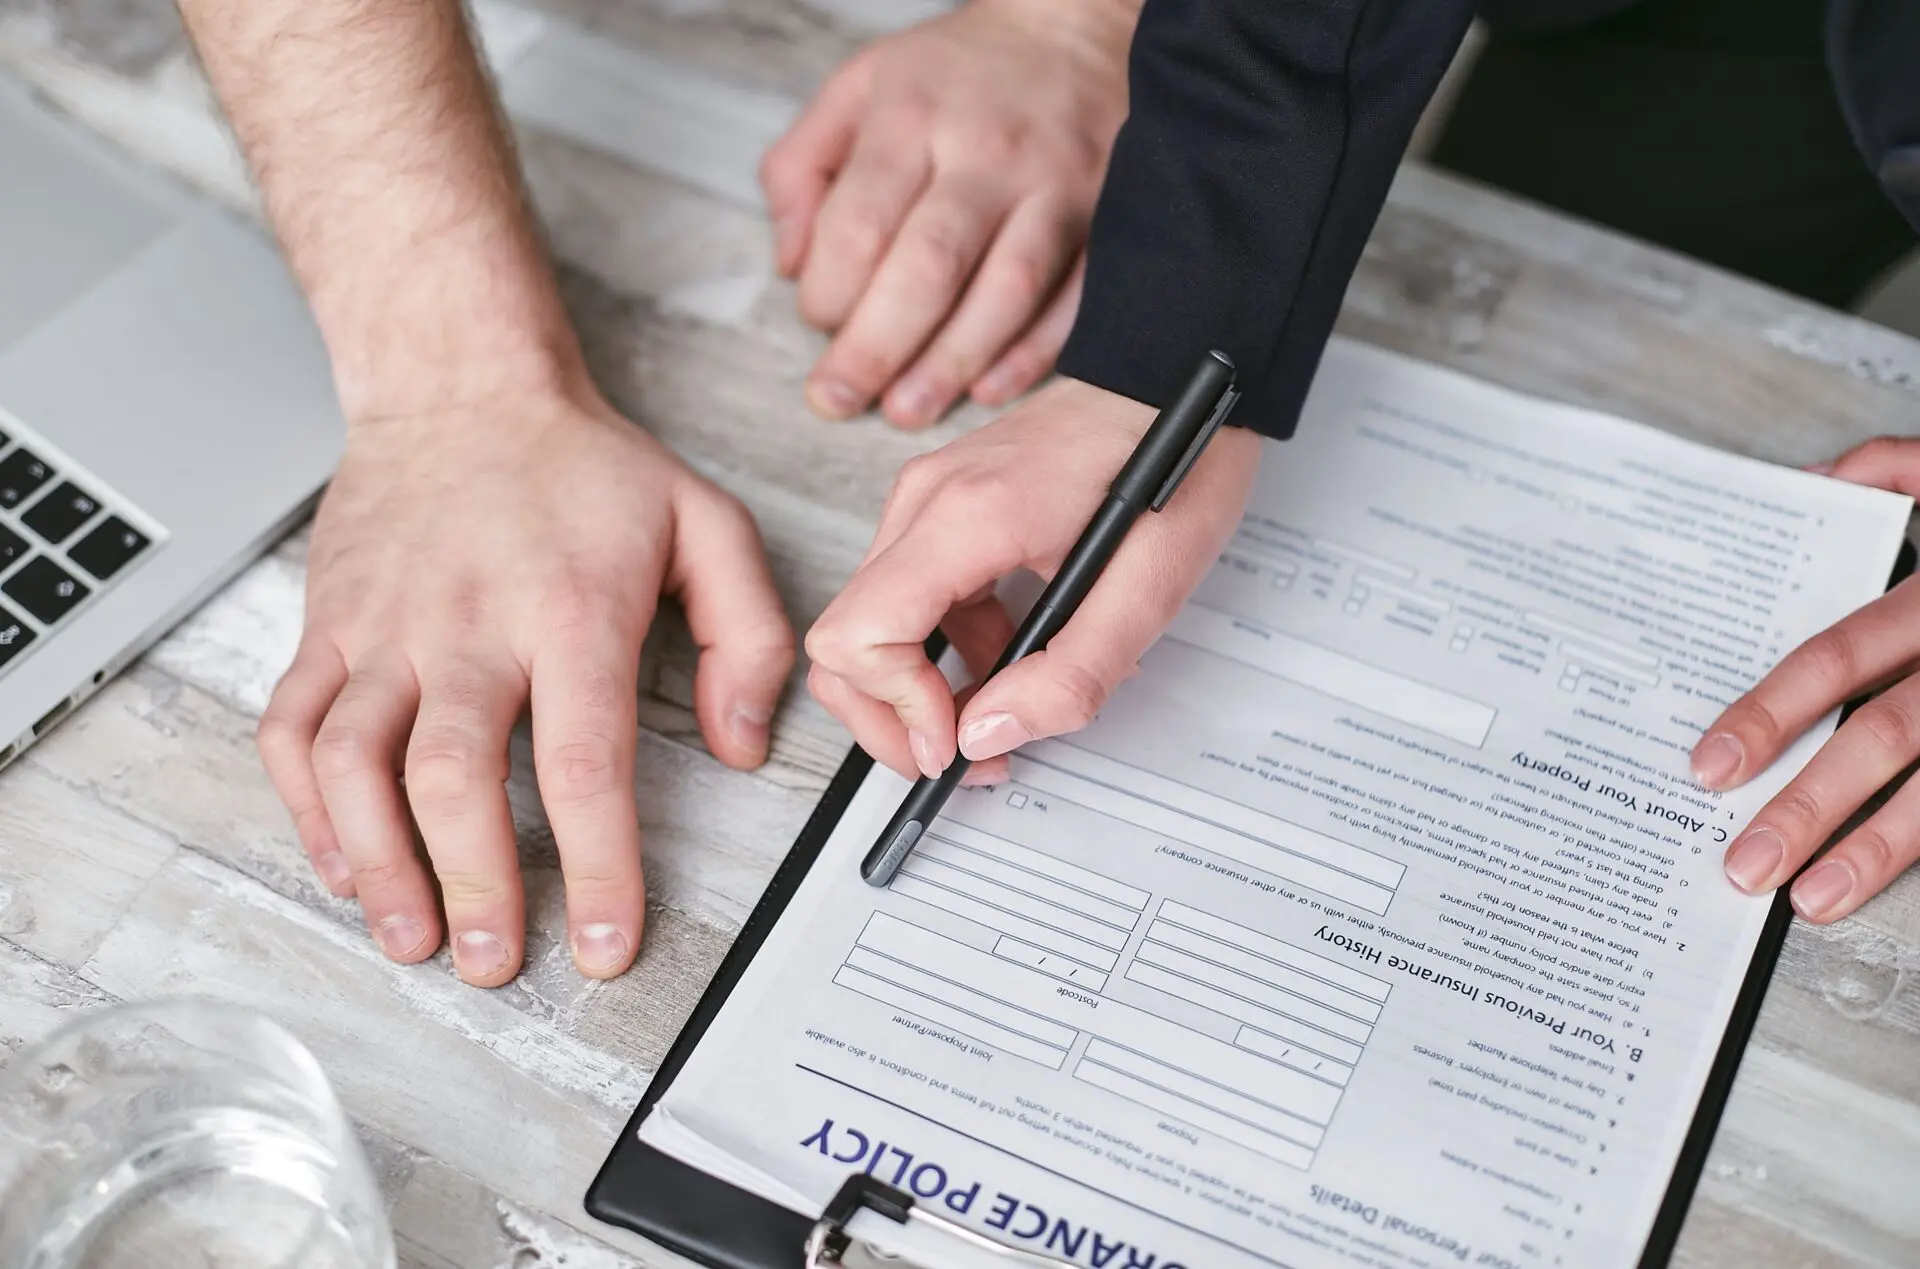

El seguro de coche de segunda mano no se hereda: la póliza del vendedor deja de amparar el vehículo desde que se firma la compraventa. El comprador necesita su propio contrato antes de circular.
Hasta septiembre se vendieron 1.640.051 turismos y todoterrenos de ocasión, un 2,6% más que un año antes, según los datos publicados por GANVAM. En septiembre se registraron 184.051 unidades, un 0,6% menos.
La póliza es personal y no viaja con el coche: el tomador es quien firma el contrato y responde del pago, y la cobertura se ajusta al vehículo y a su propietario. Si cambia el dueño, cambia el riesgo.
Si eres el vendedor, comunica la venta a tu compañía y solicita la baja: la mayoría devuelve la parte de prima no consumida, el cálculo pro rata. Si eres el comprador, circular al amparo de un recibo ajeno no te convierte en asegurado.
Existe una vía intermedia que conviene conocer. Es el cambio de titularidad de la póliza: algunas aseguradoras permiten traspasar el contrato al comprador si supera la aceptación de riesgo. Se tramita como una modificación y suele conservar la antigüedad acumulada.
Contratar la póliza antes de recoger las llaves es el único trámite que garantiza que el primer kilómetro ya esté cubierto.
El vendedor tiene además una obligación propia: notificar la venta a la DGT en los 10 días hábiles siguientes. Ese trámite corta la cadena de multas y responsabilidades posteriores.
Qué pasa con la póliza cuando cambia la titularidad del coche
Todo vehículo a motor que circule por vía pública necesita un seguro obligatorio, y la obligación recae sobre el propietario. Desde la firma del contrato de compraventa, el responsable es el comprador, aunque el cambio en el registro de la DGT tarde unas semanas.
Los vehículos con baja temporal quedan fuera de esa exigencia mientras figuren como no circulantes; la obligación se reactiva cuando el coche recupera el uso por carretera.
Circular sin seguro tiene consecuencias económicas medibles: la sanción arranca en los 601 euros y puede alcanzar los 3.005 euros, con inmovilización del vehículo según el régimen sancionador vigente. A eso se suma el riesgo mayor: si el coche causa daños a un tercero sin cobertura, los asume el patrimonio del responsable.
Coberturas comparadas
Horquillas orientativas para un turismo usado de cinco a diez años; varían según el modelo, la zona y el historial del conductor.
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria: daños a terceros en personas y bienes, más defensa jurídica. | Desde unos 200 euros anuales. |
| Terceros ampliado | Añade rotura de lunas, robo e incendio y asistencia en carretera ampliada. | Entre 250 y 400 euros anuales. |
| Todo riesgo con franquicia | Cubre también los daños del propio vehículo, con franquicia de 300 a 600 euros. | Entre 400 y 700 euros anuales. |
Cuánto cuesta asegurar un coche usado y dónde está el ahorro
En un coche de ocasión, el valor del vehículo baja cada año y la prima debería acompañar ese descenso. La referencia que repite el sector es sencilla: cuando la prima del todo riesgo se acerca al 10% del valor del coche, compensa más una modalidad intermedia.
El factor que más mueve la prima no es el coche, sino el conductor. El bonus malus premia con descuento los años sin siniestros y penaliza los partes, y acompaña a la persona, no al vehículo. Ese descuento se traslada a la nueva póliza con el certificado de siniestralidad.
Antes de firmar conviene comprobar la fecha exacta de entrada en vigor, la franquicia en daños propios y qué incluye la asistencia en carretera. En un coche con años, esos detalles pesan más que la diferencia de prima entre dos ofertas.
Qué revisar antes de firmar y cómo evoluciona el mercado
El mercado de ocasión encadena meses de crecimiento y eso empuja a revisar cómo se asegura un coche que ya acumula años. La tendencia apunta a pólizas ajustadas al uso real —kilometraje, tipo de vía, estilo de conducción— y menos a baremos fijos por modelo.
Antes de firmar, tres preguntas al asesor: qué cubre exactamente la modalidad elegida, cuánto se descuenta por cada año sin siniestros y qué ocurre con la prima si el coche vuelve a cambiar de manos. El bonus acumulado, el valor venal y la franquicia pesan más que el precio de la primera cuota.
El siguiente hito es la renovación anual. Como el coche vale menos que doce meses antes, ese es el momento natural para ajustar la modalidad y comprobar si el todo riesgo sigue compensando.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria en la modalidad a terceros, con opciones que suman lunas, robo, incendio o daños propios mediante todo riesgo con franquicia.
- A quién va dirigido: al comprador de un turismo de ocasión, en especial al conductor novel, al que busca un presupuesto ajustado y al que arrastra años de bonus.
- Cuánto cuesta: desde unos 200 euros anuales a terceros, entre 250 y 400 con lunas, robo e incendio, y de 400 a 700 euros el todo riesgo con franquicia.






