
Quien recorre menos de 8.000 kilómetros al año puede rebajar su prima hasta un 30% con un seguro de pago por uso. La cuota deja de ser un número fijo y se ajusta a cuánto y cómo conduces, medido por una app o por una caja negra instalada en el vehículo.
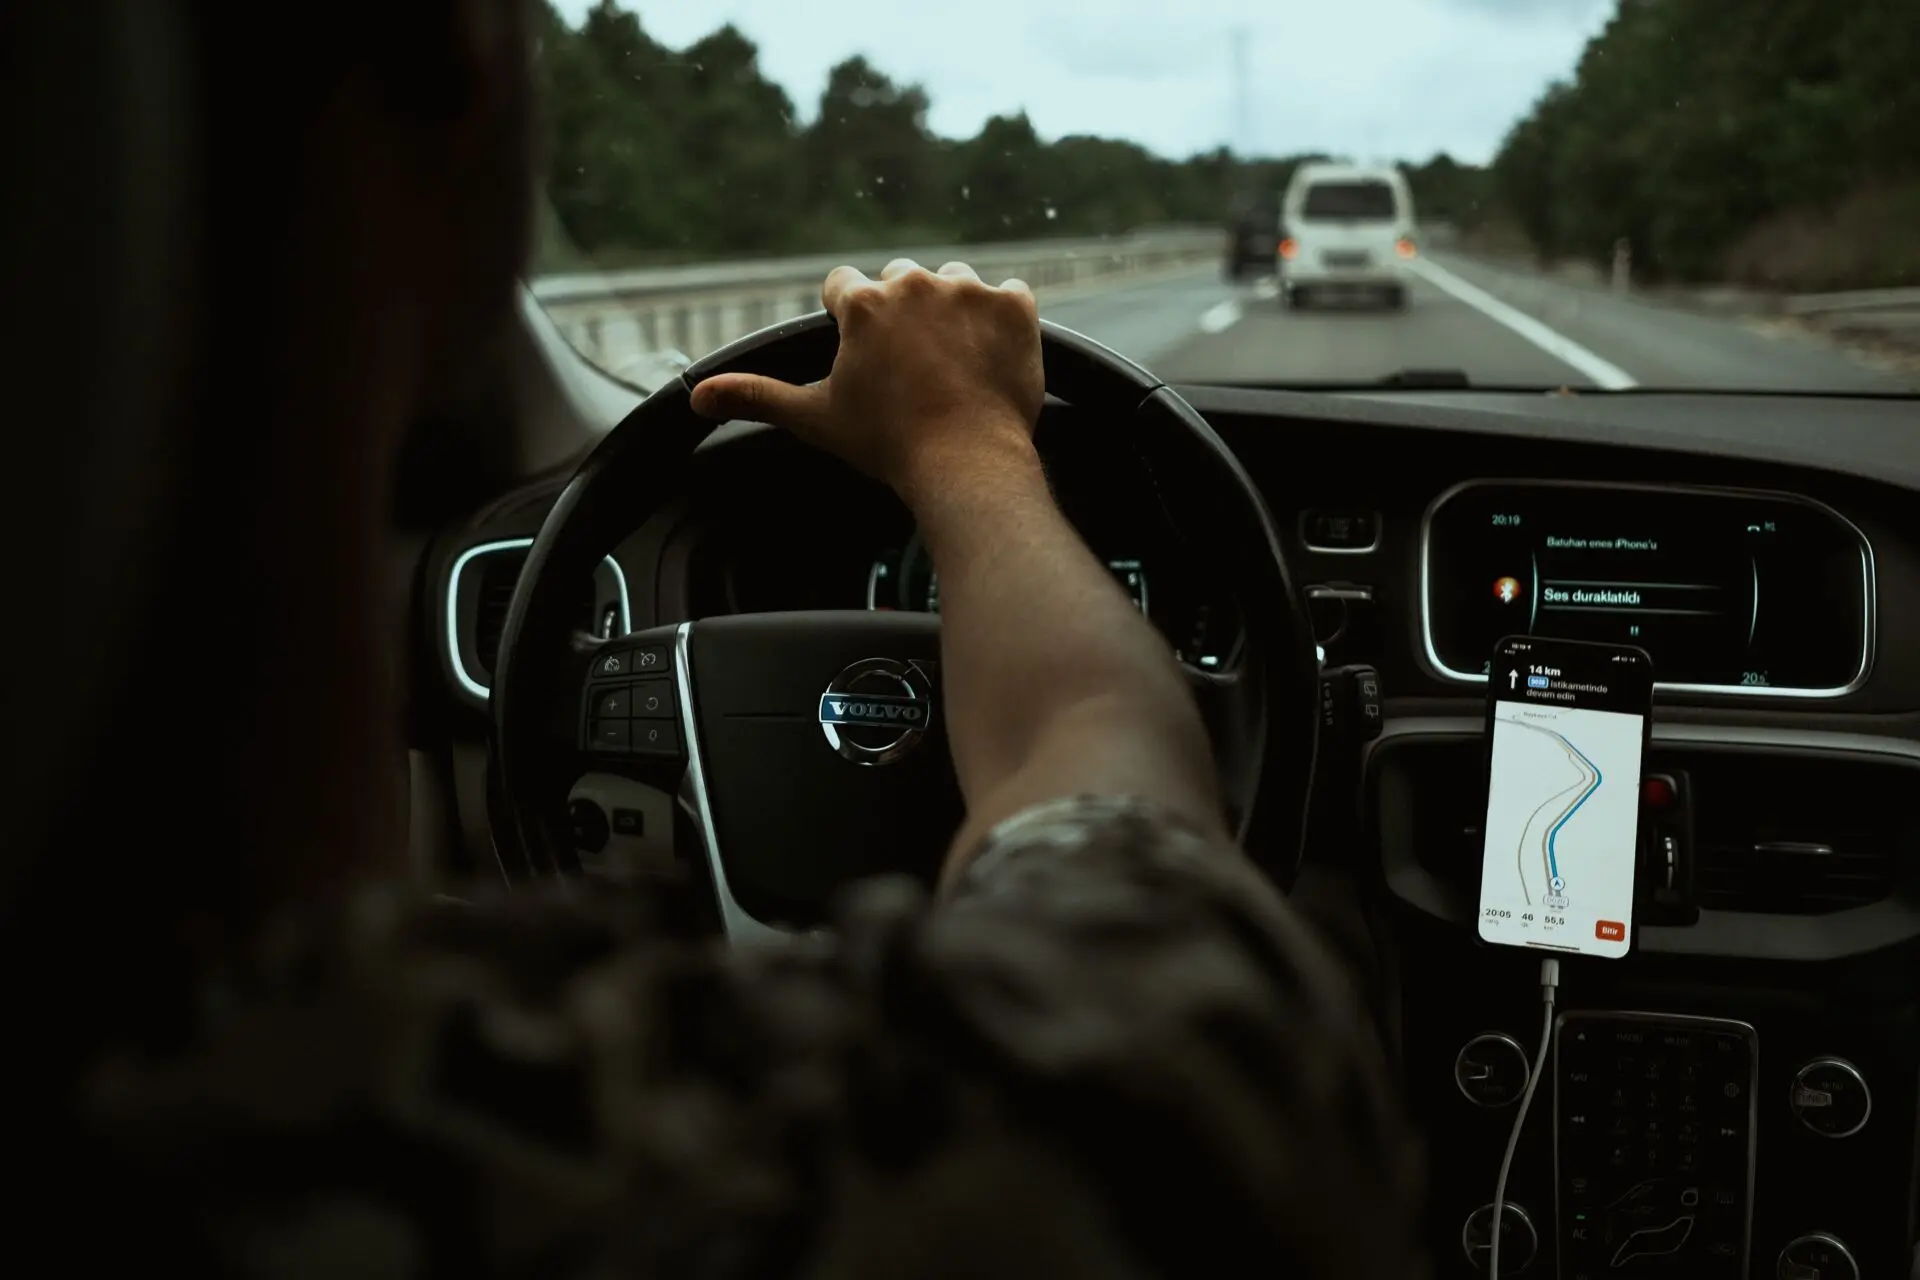
El mecanismo es directo. La caja negra —o el propio móvil, en las pólizas que funcionan solo con aplicación— registra cada trayecto y envía los datos a la compañía. Al cierre del periodo, la aseguradora recalcula la prima con esos números: kilómetros recorridos, frenadas bruscas, aceleraciones, horarios y tipo de vía.
Conviene distinguir dos modelos que suelen ir de la mano. El seguro por kilómetros, conocido como PAYD, cobra una cuota fija reducida y suma un coste variable por cada tramo recorrido. El pay how you drive (PHYD) va un paso más allá y premia la conducción suave con descuentos sobre la tarifa base.
Qué mide la caja negra y cómo se traduce en euros
Los datos que recoge la telemetría no se usan para aprobar o suspender al conductor, sino para calcular el riesgo real de cada perfil. Cuanto más previsible y tranquila es la conducción, menor es la prima final. Las pólizas de telematics manejan horquillas de ahorro que van del 15% al 30% para los perfiles de bajo uso, según las estimaciones que publica el sector.
El pago por kilómetros brilla con el conductor que hace pocos trayectos, pero deja de compensar a partir de los 15.000 kilómetros anuales.
Pongamos un ejemplo con cifras redondas. Si la prima de partida ronda los 400 euros anuales y el sistema reconoce un ahorro del 25%, el recibo se queda en unos 300 euros. En un perfil de bajo kilometraje, la rebaja puede acercarse al 30%.
A quién le compensa contratarlo y a quién no
El pago por uso encaja con perfiles muy concretos. Estos son los que más partido sacan al sistema:
- Conductores urbanos que no superan los 12.000 kilómetros al año.
- Familias con un segundo coche que apenas sale del garaje.
- Conductores noveles que quieren demostrar buena conducción y bajar prima con el tiempo.
- Usuarios que teletrabajan y han reducido sus desplazamientos diarios.
En el lado contrario, no compensa a quien supera los 15.000 o 20.000 kilómetros anuales ni a quien encadena trayectos en hora punta, porque el sistema tiende a penalizar la conducción nocturna o en tráfico denso. Tampoco a quien prefiere no instalar un dispositivo que registra su forma de conducir.
Qué conviene vigilar antes de firmar
La letra pequeña de estas pólizas se concentra en cuatro puntos. El primero es el límite de kilómetros contratado: superarlo dispara el recibo. El segundo, el tratamiento de los datos personales y de localización, que la aseguradora debe detallar y que el usuario puede consultar antes de aceptar. El tercero, el sistema de penalización por conducción agresiva, capaz de encarecer la renovación. Y el cuarto, las condiciones para devolver o cancelar el dispositivo si se cambia de compañía.
El mercado de la telemetría crece año a año. Las pólizas por uso ya no son un experimento de un par de compañías y cada vez más aseguradoras las incorporan a su catálogo, tanto en coche como en moto. Antes de contratar, merece la pena comparar la cuota fija, el coste por kilómetro, el precio de los tramos adicionales y la app que gestiona el día a día.
Una recomendación práctica: revisar la prima una vez al año. Si el kilometraje ha bajado, la póliza debería reflejarlo. Y si la conducción ha mejorado, el descuento por buen comportamiento debe notarse en el recibo. Comparadores como Rastreator y organizaciones de consumidores como OCU publican análisis comparativos que ayudan a poner cifras a cada opción.