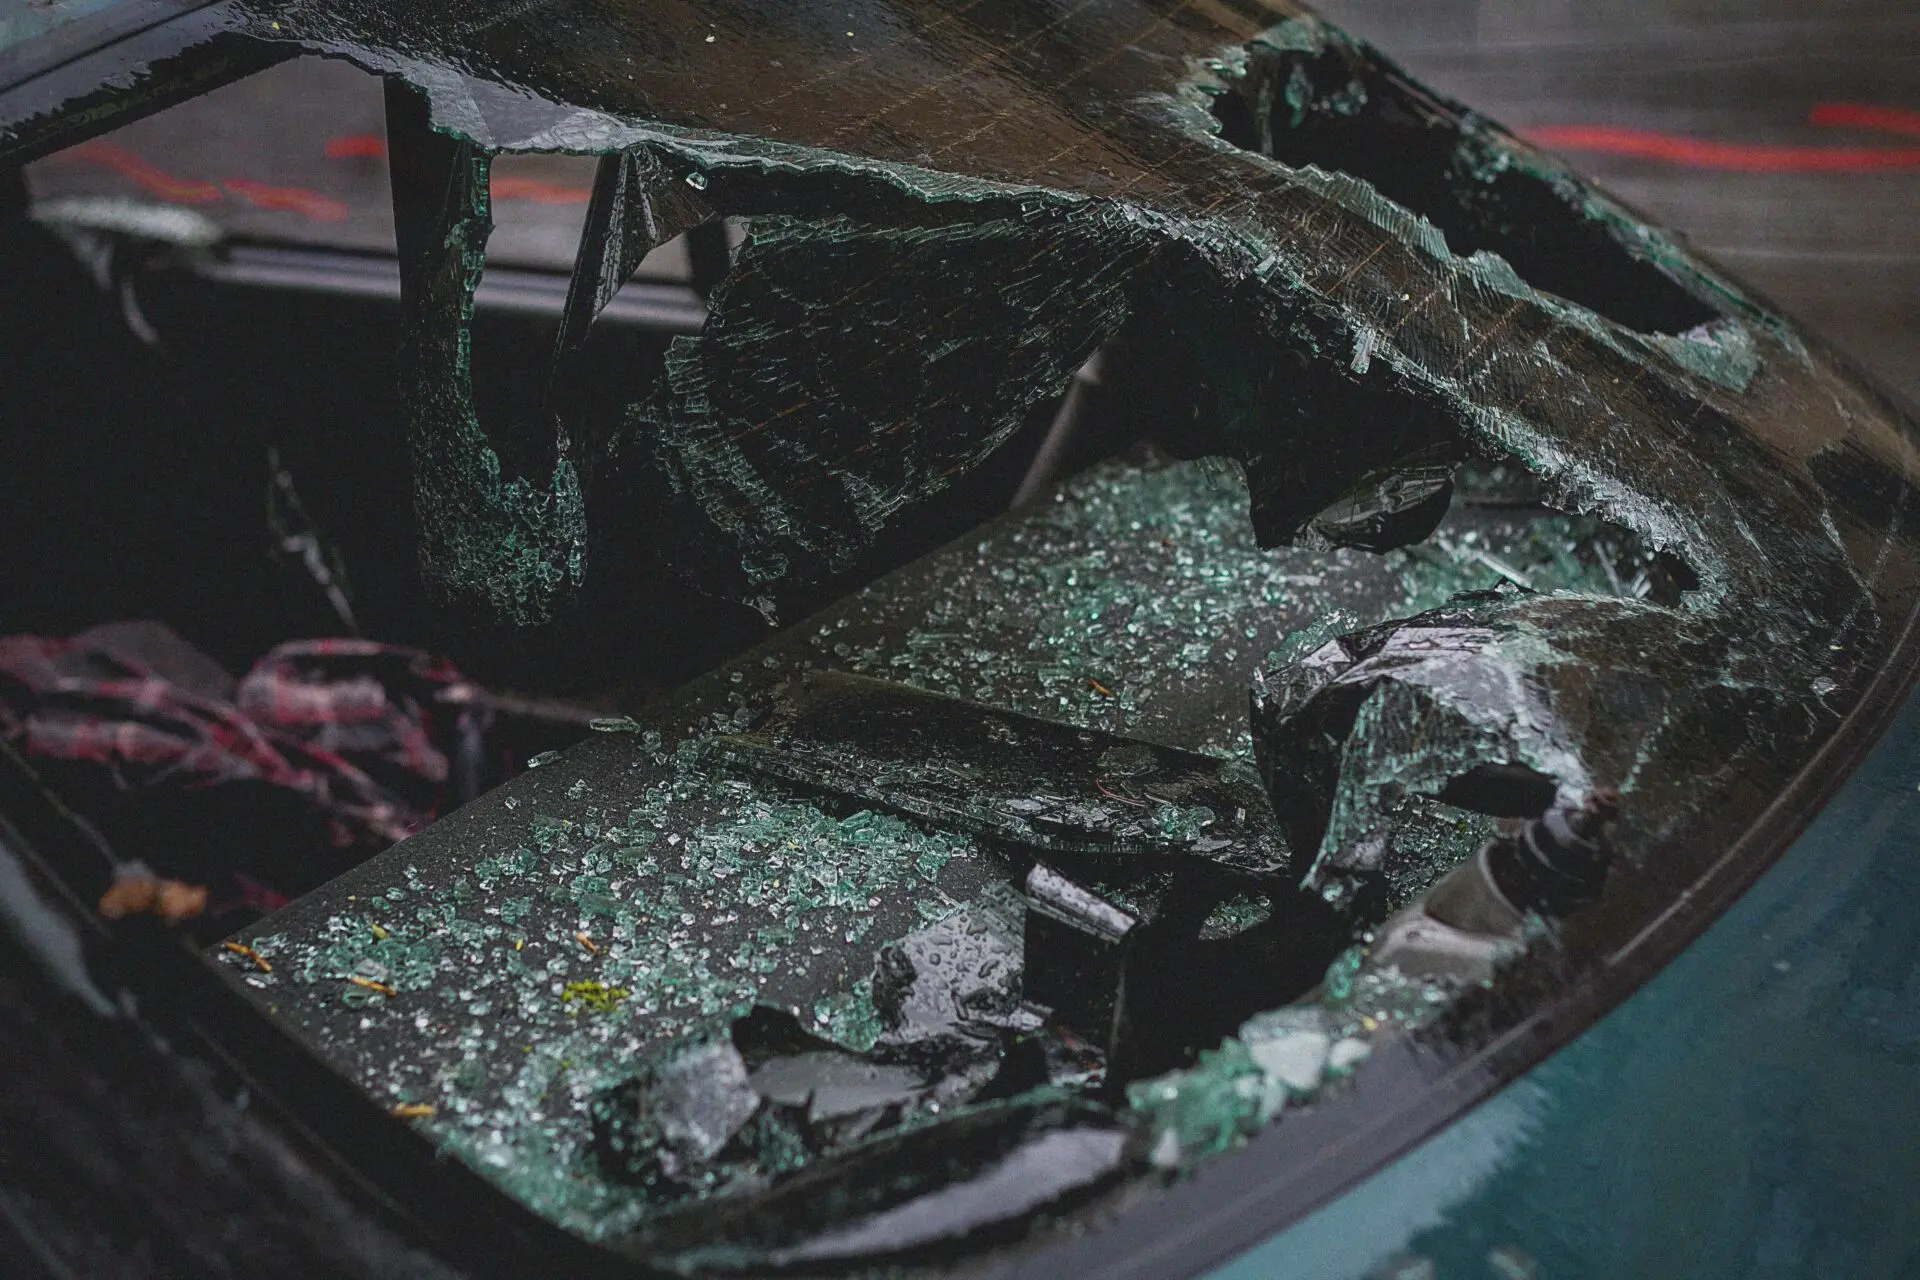

El seguro del coche ante el granizo depende de la modalidad contratada; la inundación, en cambio, activa al Consorcio de Compensación de Seguros. Con las tormentas de otoño vuelven cada año los partes por abolladuras en el capó, el techo y los retrovisores.
La diferencia entre una vía y otra no es menor: marca quién paga el arreglo, en qué plazo se reclama y qué documentación hay que reunir. Y no todas las pólizas responden igual.
Qué cubre el seguro del coche ante el granizo
El granizo se considera un daño propio del vehículo. Responde la cobertura de daños propios, la que va asociada a las modalidades de todo riesgo, con o sin franquicia. En las dos se repara el coche; lo que cambia es el reparto del coste.
La franquicia es la cantidad que asume el conductor antes de que la aseguradora pague el resto, y en el granizo resulta decisiva porque los daños suelen ser estéticos: abolladuras pequeñas repartidas por la chapa. Pongamos una franquicia de 300 euros y un arreglo de 400: presentar el parte apenas compensa.
- Todo riesgo sin franquicia: cubre la reparación completa de la carrocería.
- Todo riesgo con franquicia: descuenta la franquicia pactada del importe del arreglo.
- A terceros con lunas: cubre los cristales, pero no el resto de la chapa.
- A terceros básico: no cubre los daños por granizo en el propio vehículo.
En las pólizas a terceros la respuesta cambia. La modalidad básica cubre los daños que el coche causa a otros, no los que sufre. La variante a terceros con lunas añade la rotura de cristales, un supuesto frecuente cuando el granizo golpea el parabrisas.
La franquicia decide si compensa dar el parte por granizo: cuando la reparación se queda cerca de esa cantidad, el arreglo sale del bolsillo del conductor.
Cuándo responde el Consorcio y cómo se reclama
La inundación recorre otra vía. El Consorcio de Compensación de Seguros (CCS), el organismo público que asume los riesgos extraordinarios, indemniza los daños del vehículo cuando el agua anega la calzada, desborda cauces o llega en forma de lluvia torrencial. La cobertura alcanza también a los coches asegurados a terceros, siempre que el seguro obligatorio esté en vigor.
Ese es el detalle que más se pasa por alto. Sin seguro en vigor no hay indemnización del Consorcio. La entidad se financia con un recargo que ya viene incluido en la prima, así que el conductor no contrata nada aparte ni tiene que sumar una póliza específica.
Para reclamar hay un plazo de siete días desde el siniestro. Conviene conservar fotografías del vehículo, el parte de asistencia si hubo grúa y cualquier prueba de que el coche se encontraba en la zona afectada. El Consorcio aplica después sus propios baremos de valoración.
El impacto de rayo es otro supuesto habitual. La carrocería metálica actúa como una jaula de Faraday y desvía la descarga, pero el coche no queda inmune: puede sufrir daños en la electrónica, la antena o la luneta térmica. Esos arreglos se tramitan como daño propio y requieren la cobertura correspondiente.
Lo que conviene revisar antes de la próxima tormenta
Antes de firmar o de renovar, la carátula de la póliza resuelve la duda con dos datos: modalidad contratada y franquicia. Ahí se ve si el granizo entra en la cobertura y cuánto paga cada parte. En una póliza a terceros, el daño en la chapa no suele aparecer.
Las recomendaciones del RACE para conducir con tormenta eléctrica insisten en no atravesar nunca una carretera anegada, porque desde el habitáculo no se calcula bien la profundidad del agua ni la fuerza de la corriente. Si la tormenta sorprende en ruta, lo prudente es buscar una vía de servicio o un aparcamiento y esperar a que amaine. Revisar los avisos de AEMET antes del viaje evita la mayor parte de los sustos.
Los episodios de granizo y las lluvias torrenciales marcan cada otoño la agenda de las aseguradoras, y la revisión anual de la póliza es el momento natural para ajustar la franquicia. Comprobar la modalidad, el plazo de reclamación y las exclusiones deja la decisión en manos del conductor.