
El seguro de coche eléctrico cubre la batería como parte del valor del vehículo, pero no siempre incluye el cable de recarga ni el punto de carga doméstico. Esa letra pequeña separa una póliza útil de otra que deja fuera lo más caro.
La horquilla orientativa de una póliza a todo riesgo con franquicia para un eléctrico se mueve entre los 500 y los 900 euros anuales, según las estimaciones del sector. Con un coche de gasolina equivalente, la misma cobertura suele quedarse entre un 15% y un 30% por debajo.
El sobrecoste no nace de que el coche tenga enchufe: viene del valor del vehículo, del precio de las piezas y de la mano de obra especializada. La mecánica del cálculo es la de siempre; lo que cambia es qué se asegura exactamente.
Qué cubre la póliza y qué se queda fuera
La batería de tracción no se contrata como garantía independiente: forma parte del valor asegurado del coche. En una póliza de todo riesgo con franquicia, un golpe que dañe el paquete de celdas se indemniza como daño propio, con dos límites: el valor asegurado y la franquicia, la parte del siniestro que asume el conductor antes de que la aseguradora pague. Un cambio de batería fuera de garantía puede costar entre los 6.000 y los 12.000 euros según el tamaño del paquete, en estimaciones del sector.
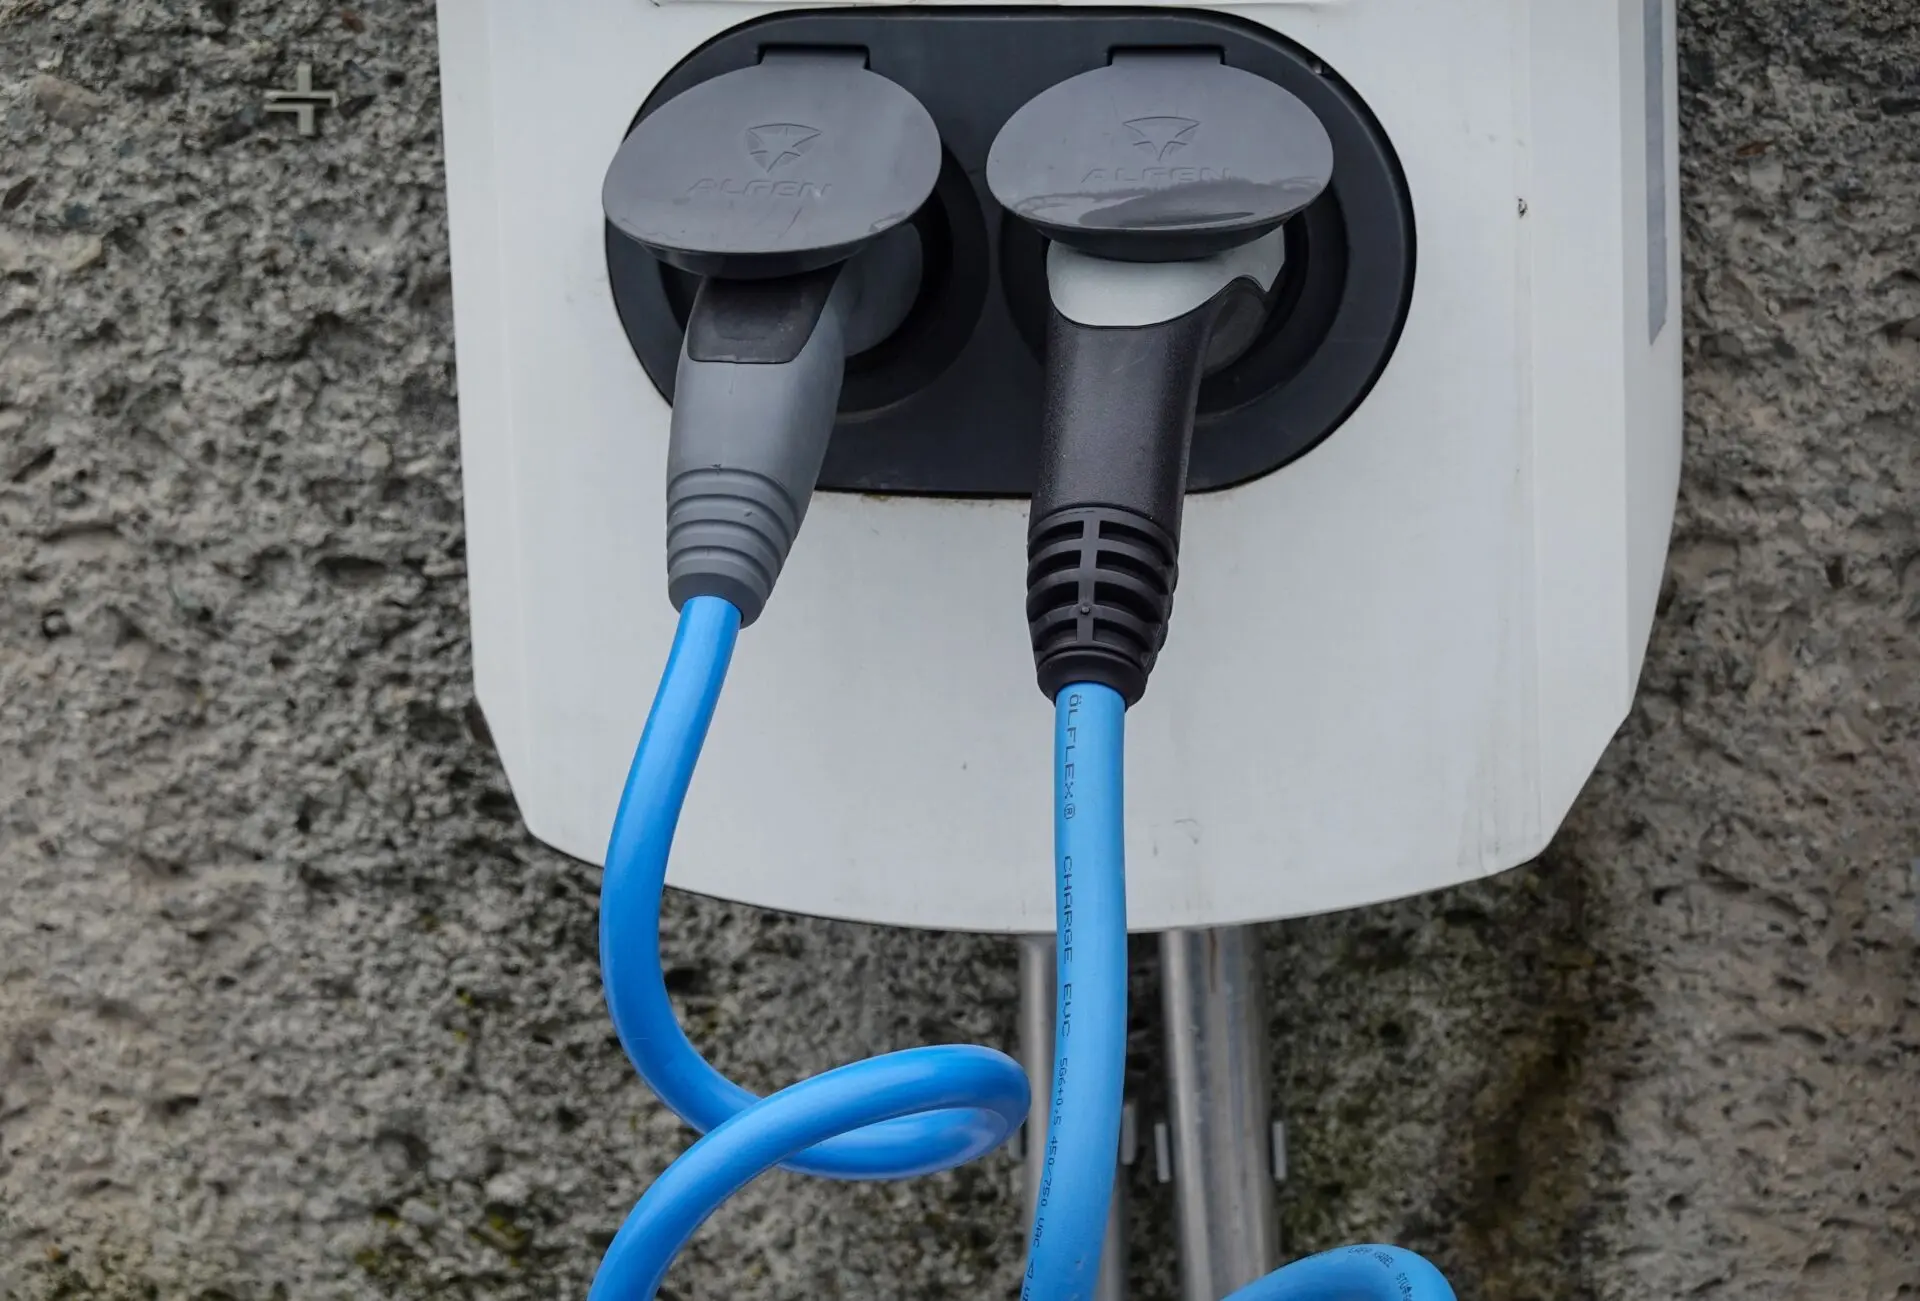
Lo que no cubre ninguna póliza es el desgaste natural: la pérdida de capacidad por el uso corresponde a la garantía del fabricante. El cable de recarga sí puede quedar fuera si no se declara como equipamiento. Un cable de modo 3 con caja de control cuesta entre 200 y 500 euros.
La batería no se asegura aparte: lo que conviene revisar es el valor asegurado del coche, porque de él depende la indemnización si el paquete se daña.
El punto de carga doméstico, el wallbox, es la pieza que más varía de una póliza a otra. Varias compañías, entre ellas Mapfre y Mutua Madrileña, han incorporado productos específicos para vehículos electrificados con daños eléctricos en el punto de recarga. En otros casos, esa cobertura llega desde el seguro de hogar.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria y asistencia básica; la batería solo entra frente a daños causados a otros. | Desde 250 euros anuales. |
| Terceros ampliado | Añade robo, incendio y lunas; el cable de recarga exige declaración expresa. | Entre 350 y 550 euros anuales. |
| Todo riesgo con franquicia | Daños propios, incluida la batería, con una franquicia pactada por siniestro. | Entre 500 y 900 euros anuales. |
La asistencia en carretera merece una llamada aparte. En un eléctrico, la grúa es la parte fácil; la recarga de emergencia es la que a veces falta. Cada vez más pólizas incluyen el traslado hasta el punto de carga más cercano, pero el servicio depende de la modalidad contratada.
Cuánto sube la prima y de dónde sale el sobrecoste
El sobrecoste de la prima tiene tres fuentes medibles: el valor del vehículo, el coste de reparación con piezas y procesos de alta tensión y una siniestralidad calculada sobre un parque todavía joven, con menos años de historial para ajustar tarifas.
Hay margen para ajustar la factura. Subir la franquicia reduce la cuota. Declarar el kilometraje real ayuda en las pólizas de pago por uso, las llamadas PAYD y PHYD, que ajustan la prima al uso real del coche. Y agrupar coche y hogar en una misma compañía suele traducirse en descuento.
Qué mirar antes de firmar y qué viene después
El precio de la batería condiciona el valor del coche usado, y ese valor es el que se aplica cuando el vehículo se declara siniestro total. La industria trabaja desde hace meses en recuperar materiales del paquete agotado: General Motors fabrica ya celdas para coches de producción con níquel, cobalto y manganeso procedentes de 80 baterías al final de su vida útil, de las que obtuvo más de 12 toneladas de material activo. Sus procesos, según la compañía, recuperan hasta el 95% de esos metales y el 80% del litio.
La normativa europea irá exigiendo porcentajes mínimos de material reciclado en las baterías comercializadas en la Unión, un cambio progresivo que afecta a la fabricación, no a la póliza. Para el usuario la consecuencia es otra: la batería tiene ya un valor residual reconocido, y eso hace más importante declarar bien la versión y la capacidad del vehículo eléctrico al contratar.