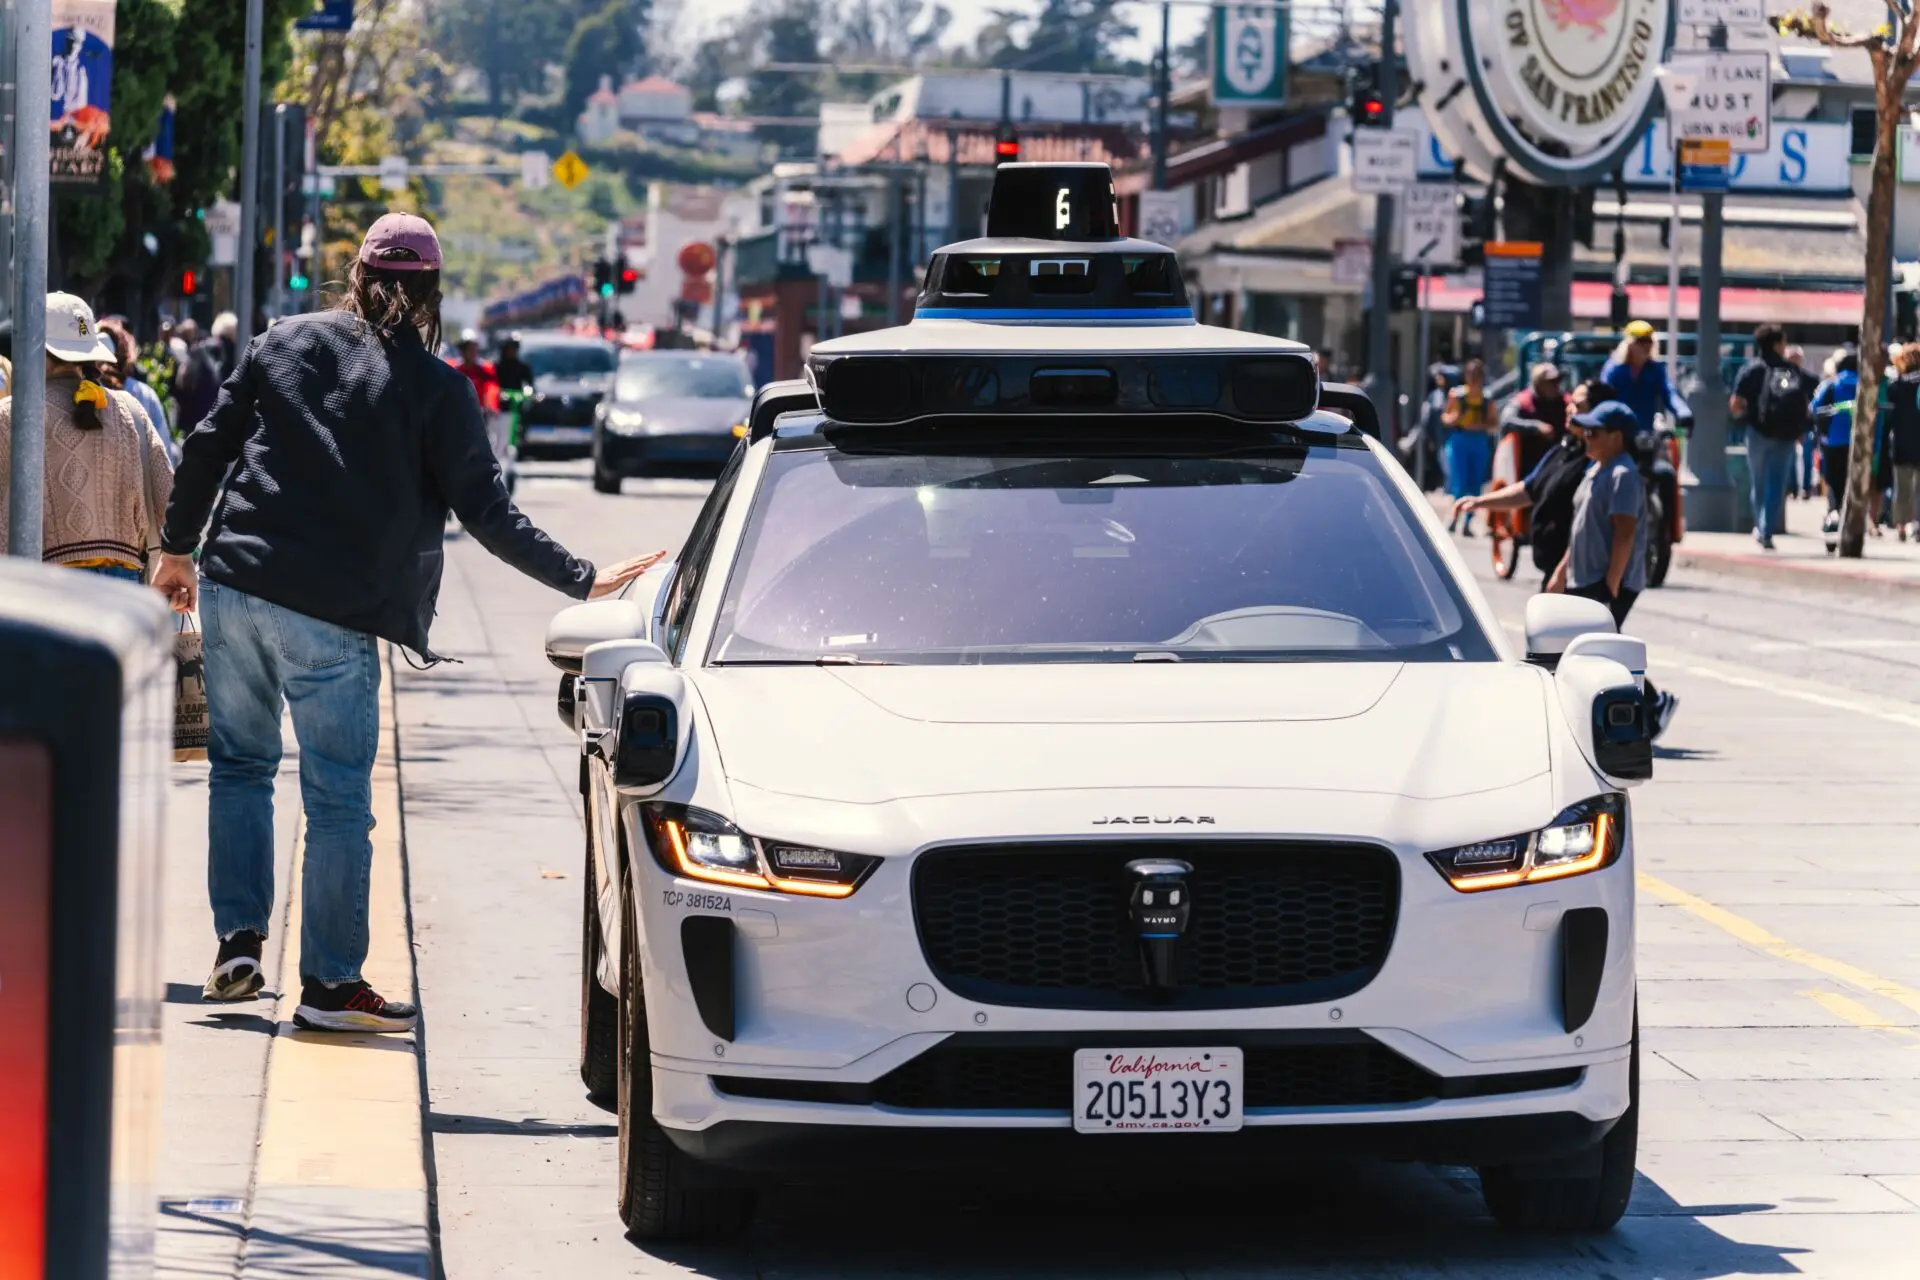

La aseguradora japonesa Aioi Nissay Dowa y la casa comercial Itochu ultiman un seguro específico para robotaxis. El destino es Estados Unidos y la fecha que manejan, según la información publicada en Japón, es el año fiscal 2027, que allí arranca en abril.
No se trata de una póliza de automóvil con el nombre cambiado. Es un producto pensado para flotas que circulan sin nadie al volante, un terreno en el que el seguro tradicional no tiene respuesta porque su lógica entera se apoya en algo que aquí desaparece: un conductor a quien señalar cuando hay un golpe.
El hueco es evidente. Ambos socios hablan abiertamente de entrar en un mercado sin desarrollar, y ahí está la oportunidad. Los vehículos autónomos ya ruedan comercialmente en ciudades estadounidenses, pero el paraguas financiero que los cubre sigue siendo un rompecabezas de acuerdos a medida, cláusulas heredadas del automóvil convencional y negociación caso por caso.
Quién paga cuando el coche conduce solo
La industria aseguradora lleva tiempo advirtiendo de que el cambio de modelo es más profundo de lo que aparenta. En un turismo normal, la prima se calcula sobre el historial de una persona: edad, años de carné, siniestros previos. En una flota de robotaxis no hay historial personal que valorar. Hay software, sensores, mapas y actualizaciones remotas, con una empresa detrás que responde si el sistema falla.
El resultado es que la responsabilidad civil se desplaza del asiento del conductor a la cadena de fabricación y operación. Y aparece el problema actuarial: para poner precio a ese riesgo hacen falta datos de siniestralidad que todavía son escasos, heterogéneos y difíciles de comparar entre operadores.
Cuando el responsable del golpe es el software y no el conductor, la prima cambia de base: ya no se calcula sobre una persona, sino sobre un algoritmo.
De ahí que el movimiento japonés tenga sentido estratégico. Itochu no fabrica coches: es una casa comercial acostumbrada a tejer alianzas y colocar estructura donde otros solo ven incertidumbre. Su papel natural es el de puente con los operadores estadounidenses, mientras la aseguradora aporta el conocimiento técnico del riesgo.
El calendario encaja con esa lectura. Apuntar al año fiscal 2027 implica darse algo más de un año para negociar con flotas, definir coberturas y acumular el historial que permita afinar precios. Quien llegue antes con un producto cerrado tendrá ventaja sobre quienes improvisen póliza a póliza.
Estados Unidos primero, y no por casualidad
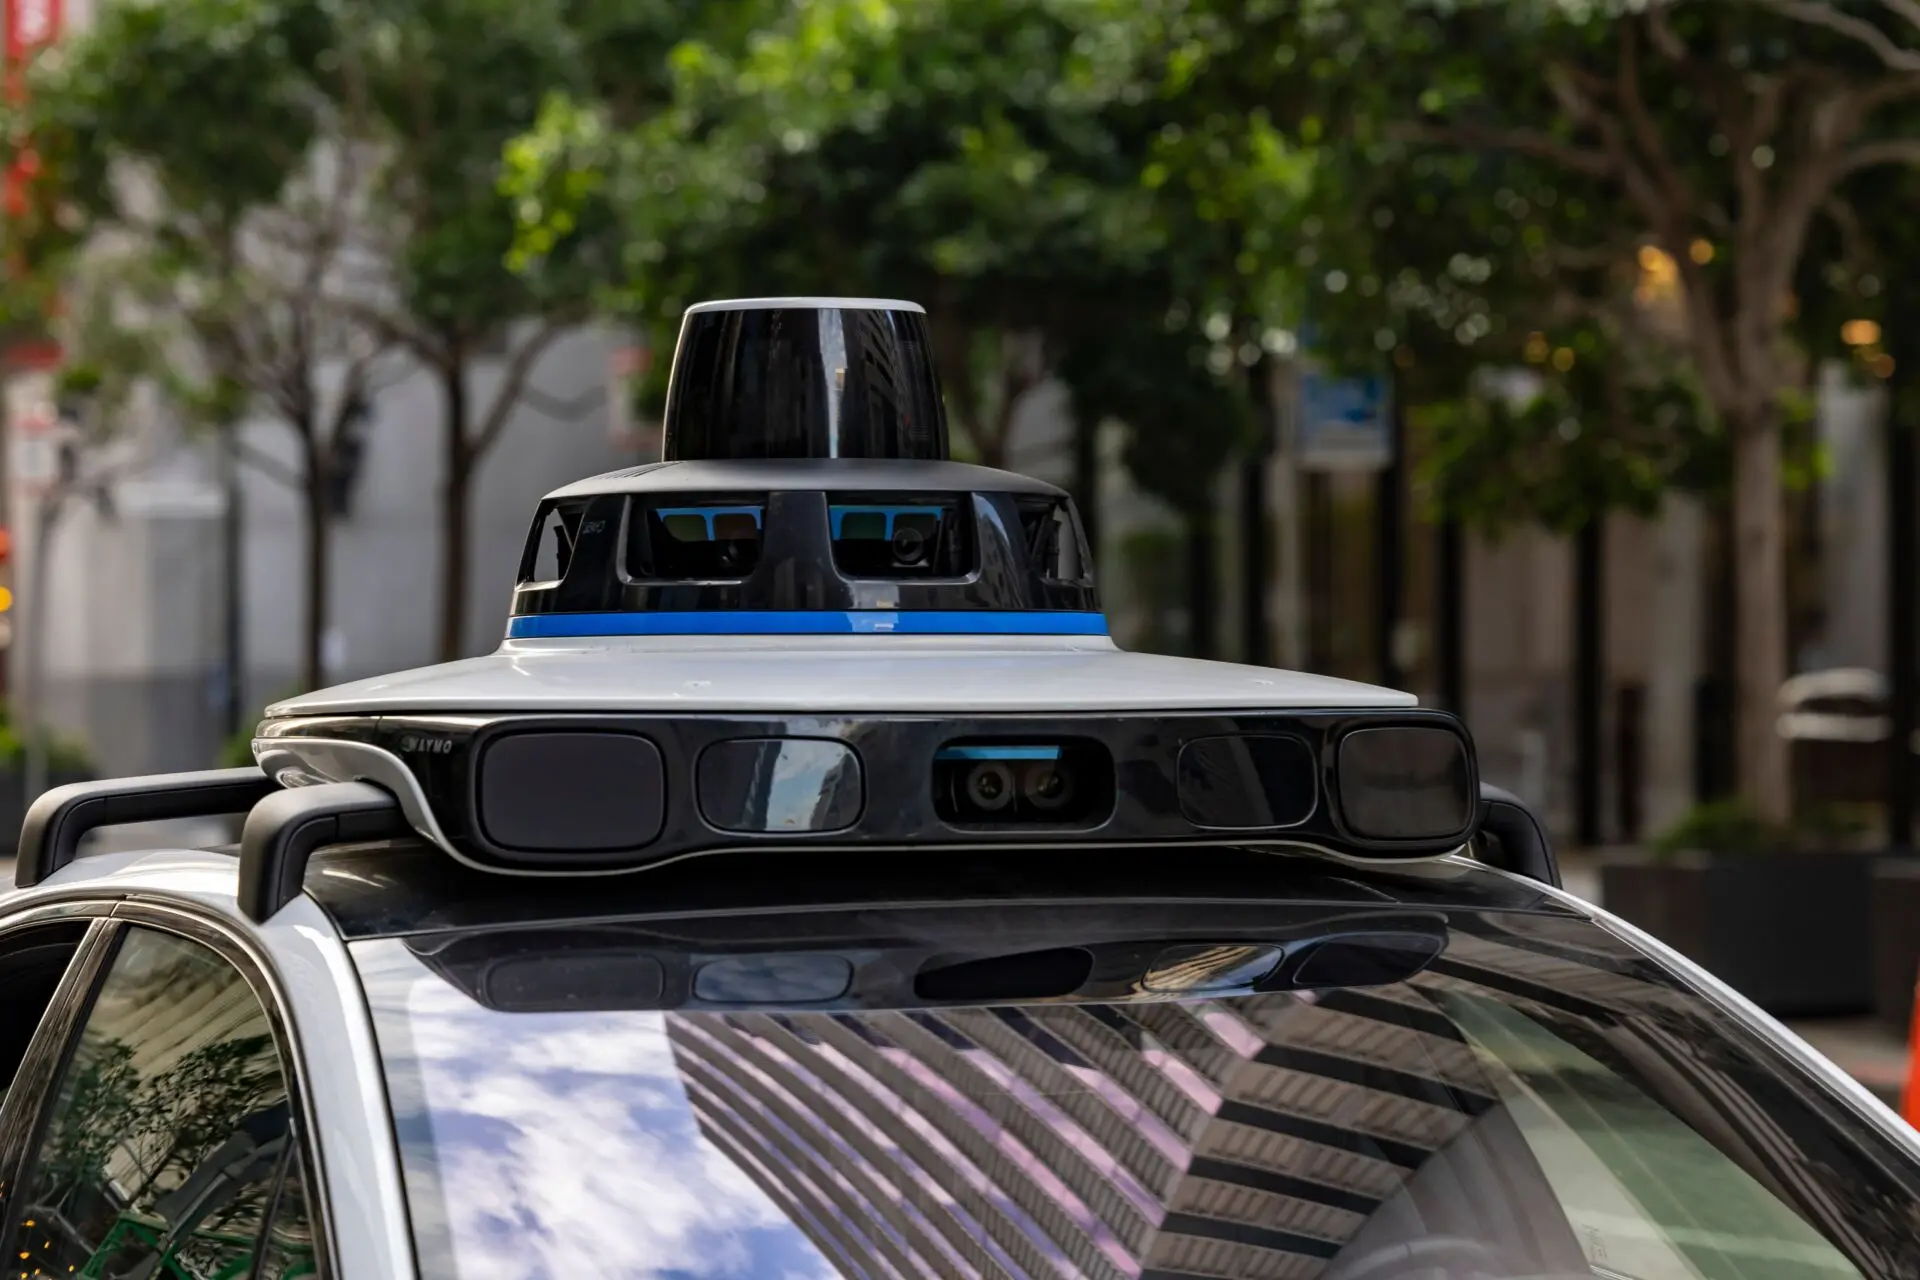
El país elegido no es Japón, sino Estados Unidos. La razón es sencilla: allí está la flota. Waymo ya ha desplegado robotaxis en 15 ciudades estadounidenses, lo que convierte ese mercado en el único donde una aseguradora puede reunir volumen suficiente de kilómetros autónomos para construir una tarifa con base estadística.
Sin flota no hay datos; sin datos no hay prima; sin póliza no hay operación. El círculo solo se cierra donde ya hay coches circulando sin conductor y donde las autoridades locales exigen garantías financieras antes de autorizar el servicio.
Europa mira desde la distancia. El marco comunitario para vehículos automatizados avanza con lentitud, y varios países estudian cómo adaptar sus normas de circulación a coches que no responden a un conductor humano. En ese escenario, la experiencia estadounidense funciona como banco de pruebas de lo que llegará después.
Lo que este movimiento anticipa en Europa y en España
En España no hay flotas comerciales de robotaxi en circulación, pero el terreno lleva años preparándose. El marco regulatorio nacional dio un primer paso en 2021 al admitir sistemas de conducción automatizada de nivel 3 en condiciones limitadas, y el sector asegurador observa con atención cada movimiento internacional. No es curiosidad: el ramo del automóvil es uno de los pilares del negocio en el país, y si el conductor desaparece del vehículo, la prima que hoy paga un particular puede acabar trasladándose a la empresa que gestione la flota.
Para el conductor español, hoy el impacto es indirecto. Su póliza no cambia, ni su coche, ni sus obligaciones al volante. Lo que cambia, a medio plazo, es el modelo mental del seguro: dejará de medirse a la persona y pasará a medirse el sistema. Las aseguradoras que aprendan a tarificar algoritmos antes tendrán ventaja cuando el vehículo autónomo llegue a las ciudades españolas.
El próximo hito está a la vuelta de la esquina, en términos industriales: el arranque de ventas previsto para el año fiscal 2027 marcará si el producto japonés encuentra compradores entre los operadores estadounidenses. Si funciona, la réplica europea no tardará. Y con ella llegará la pregunta que ningún conductor se planteaba hace cinco años: quién responde si el coche se equivoca.
📌 Datos clave internacional
- La cifra a enmarcar: el año fiscal 2027, que en Japón comienza en abril, es la fecha más temprana que manejan Aioi Nissay Dowa e Itochu para vender su póliza de robotaxis en Estados Unidos.
- Consejo práctico: si trabajas en movilidad o en seguros, sigue los pliegos que publiquen los operadores estadounidenses: marcarán las coberturas mínimas que se acabarán copiando en Europa en pocos años.
- Así te afecta: el día que el vehículo conduzca solo, la prima dejará de depender de tu historial y dependerá del fabricante y del operador. El coste del seguro se moverá de tu recibo al de la empresa que gestione la flota.