
El seguro de un coche eléctrico cuesta entre un 10% y un 20% más que el de un modelo de gasolina equivalente, y la batería no queda cubierta por el simple hecho de contratar un todo riesgo. La diferencia no está en el seguro obligatorio, idéntico para cualquier turismo, sino en las garantías que rodean a la batería de tracción, al cargador y al punto de recarga doméstico.
Quien cambia de coche y mantiene la póliza antigua se encuentra con un hueco: el contrato cubre el vehículo, pero no siempre nombra la pieza que decide su valor.
Qué cubre exactamente la batería y qué queda fuera
La batería de tracción es el componente más caro del coche. Según estimaciones del sector, puede representar entre un tercio y casi la mitad del valor del vehículo, de modo que su cobertura merece una lectura aparte dentro de la póliza.
La primera distinción es la propiedad. Si la batería es tuya, entra en el valor asegurado como cualquier otro componente y responde en un siniestro total o en un daño parcial. Si está alquilada, fórmula que algunas marcas mantienen, la póliza del automóvil no la cubre: la garantía depende del contrato de alquiler y conviene comprobar hasta dónde llega.
La segunda distinción es la causa del daño. Un golpe, un robo o un incendio se resuelven con la cobertura general del vehículo. Lo que cambia es el daño eléctrico sin colisión, como una sobretensión durante la carga. Ahí hace falta una garantía específica de batería, opcional y con límite de indemnización propio.
La batería es la pieza que decide el precio del seguro: si no aparece con nombre propio y límite en la póliza, no está cubierta por mucho que el contrato hable de todo riesgo.
Lo que nunca entra es la degradación natural de la batería por años y kilómetros, ni los daños derivados de cargar con una instalación no homologada. Es la letra pequeña que más consultas genera y la que conviene tener por escrito antes de firmar.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria y asistencia; la batería solo responde frente a daños a terceros. | Entre 300 y 450 euros anuales. |
| Terceros ampliado con garantía de batería | Añade daños propios limitados y garantía específica para batería y sistema de carga. | Entre 400 y 600 euros anuales. |
| Todo riesgo con franquicia | Cubre el vehículo completo, batería incluida, con franquicia a cargo del usuario. | Desde 550 euros anuales, con franquicia habitual de 300 a 600 euros. |
Son horquillas de mercado que manejan comparadores como Rastreator y varían según modelo, potencia, antigüedad del conductor y comunidad autónoma. El presupuesto real siempre sale de la ficha del vehículo concreto.
Cargador, wallbox y recarga doméstica: dónde está el límite
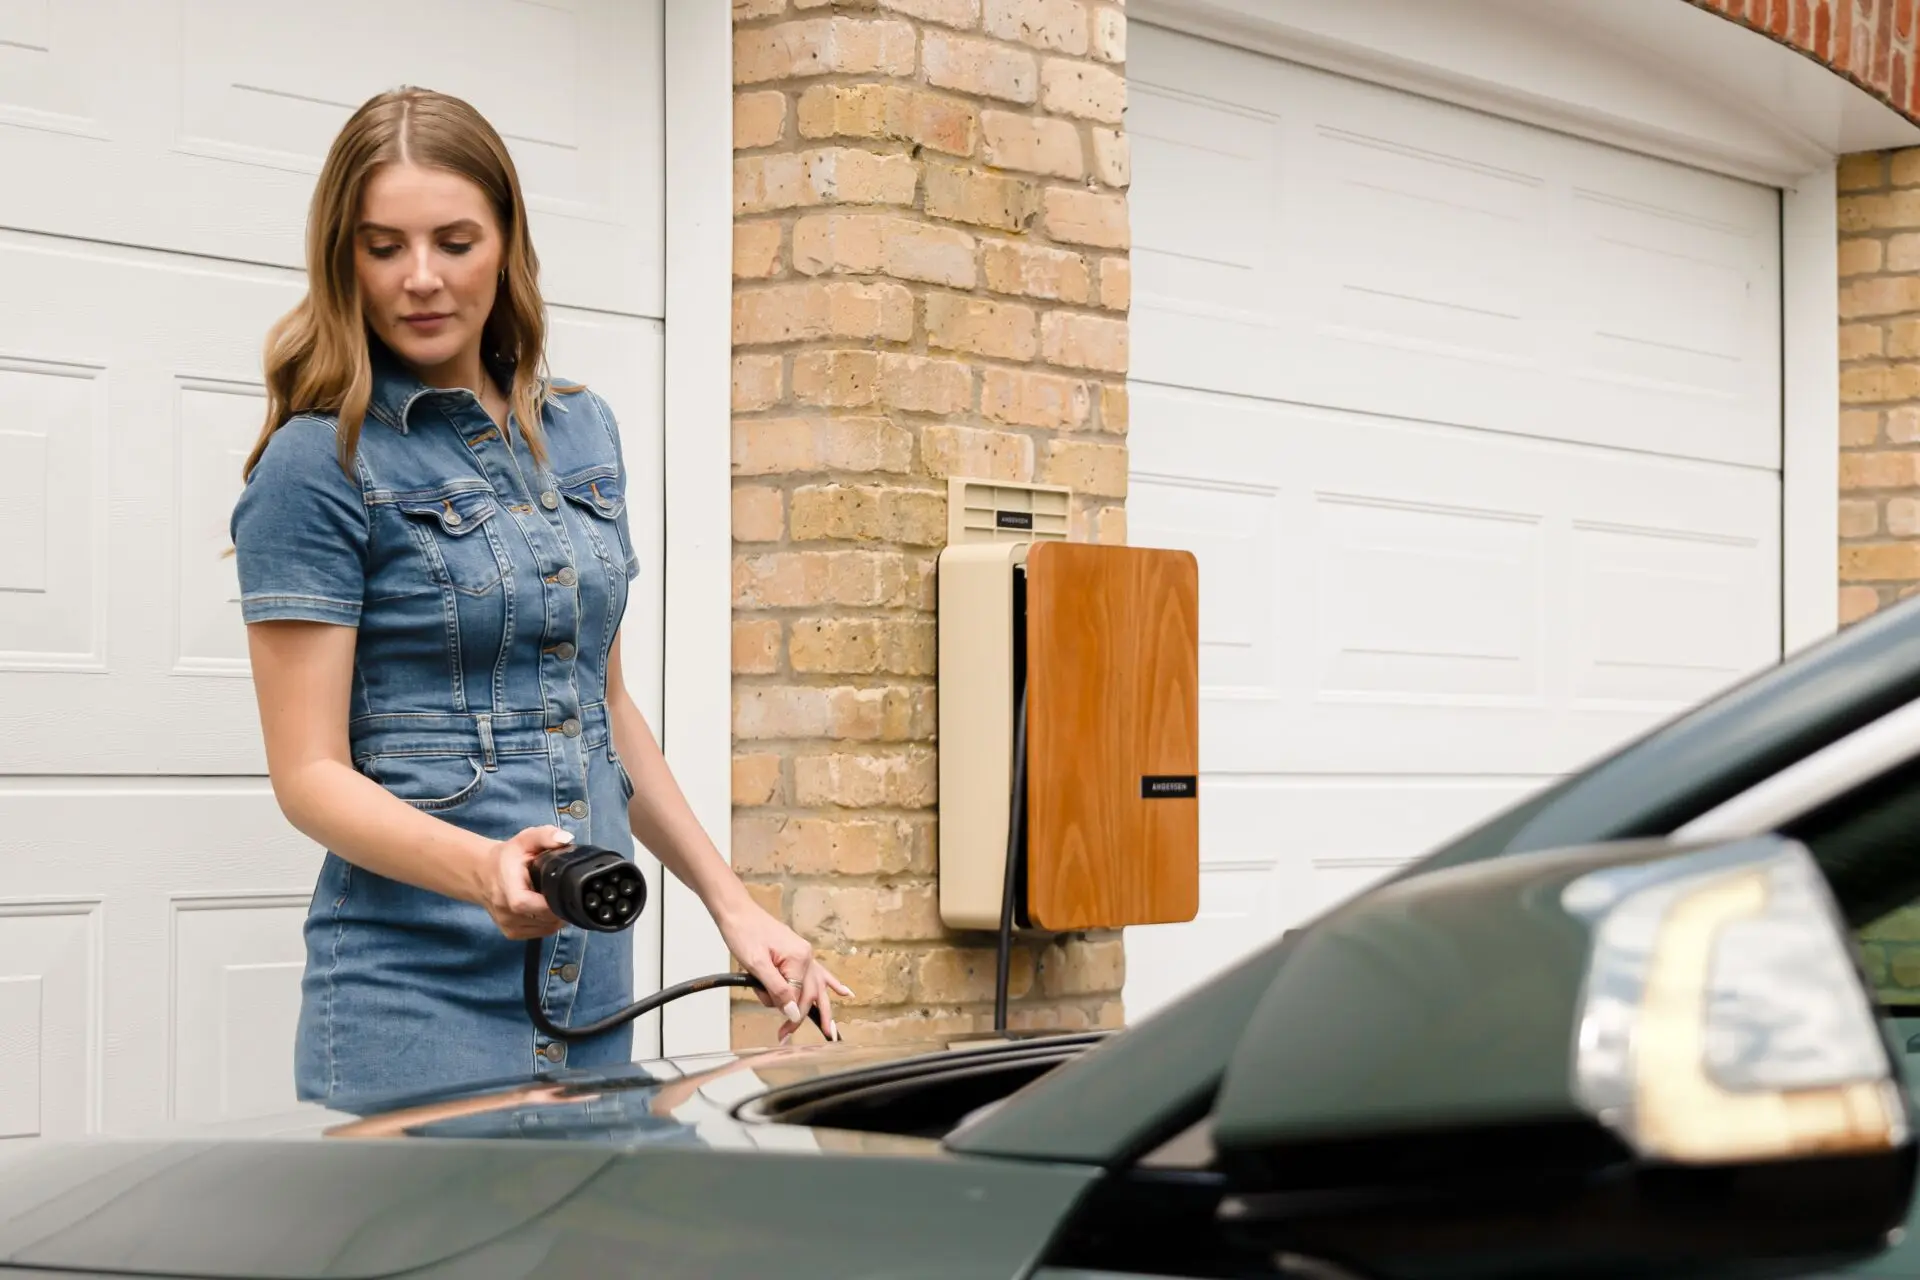
El cargador doméstico instalado en el garaje no es un accesorio del coche a efectos de seguro: es un elemento de la vivienda. Los daños en el aparato y en la instalación los asume normalmente el seguro de hogar, no la póliza del automóvil.
En el seguro del coche sí pueden entrar dos cosas. El cable de carga que viaja en el maletero, que se cubre como accesorio si se declara su valor, y los daños o el robo del cable durante una recarga en la vía pública. Son coberturas de cuantía pequeña y muy frecuentes entre usuarios urbanos.
Qué preguntar antes de firmar y hacia dónde se mueve el mercado
Tres preguntas resuelven la mayor parte de las dudas. ¿La batería está incluida en el valor asegurado y con qué límite indemnizatorio? ¿El cable y el wallbox aparecen declarados o quedan fuera por no haberlos comunicado? ¿La reparación se hace en un taller con certificación para trabajar en alta tensión y cuánto tarda en llegar la pieza?
El contexto explica por qué estas pólizas se revisan tanto. El parque de eléctricos e híbridos enchufables no ha dejado de crecer en España, según los datos del sector que publica Unespa, y las aseguradoras ajustan tarifas con dos variables que no existían antes: el coste de la batería como recambio y la especialización del taller.
Dos tendencias marcan la próxima renovación. La primera es la consolidación de pólizas con tarificación por uso, que ajustan la prima al kilometraje real y encajan bien con el segundo coche eléctrico de una familia. Compañías como Mapfre comercializan ya estas modalidades junto a la cobertura estándar del vehículo. La segunda es la comparación anual del recibo antes del vencimiento, que sigue siendo la palanca de ahorro más eficaz para cualquier conductor.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura del vehículo eléctrico con garantía específica para la batería de tracción, el sistema de carga y el cable como accesorio declarado, además de la responsabilidad civil obligatoria.
- A quién va dirigido: conductores con coche eléctrico o híbrido enchufable, sobre todo si la batería es propia y el vehículo se recarga en casa o en puntos públicos.
- Cuánto cuesta: entre un 10% y un 20% más que un modelo térmico equivalente; las horquillas van de 300 a 450 euros anuales en terceros y desde 550 euros en todo riesgo con franquicia.