

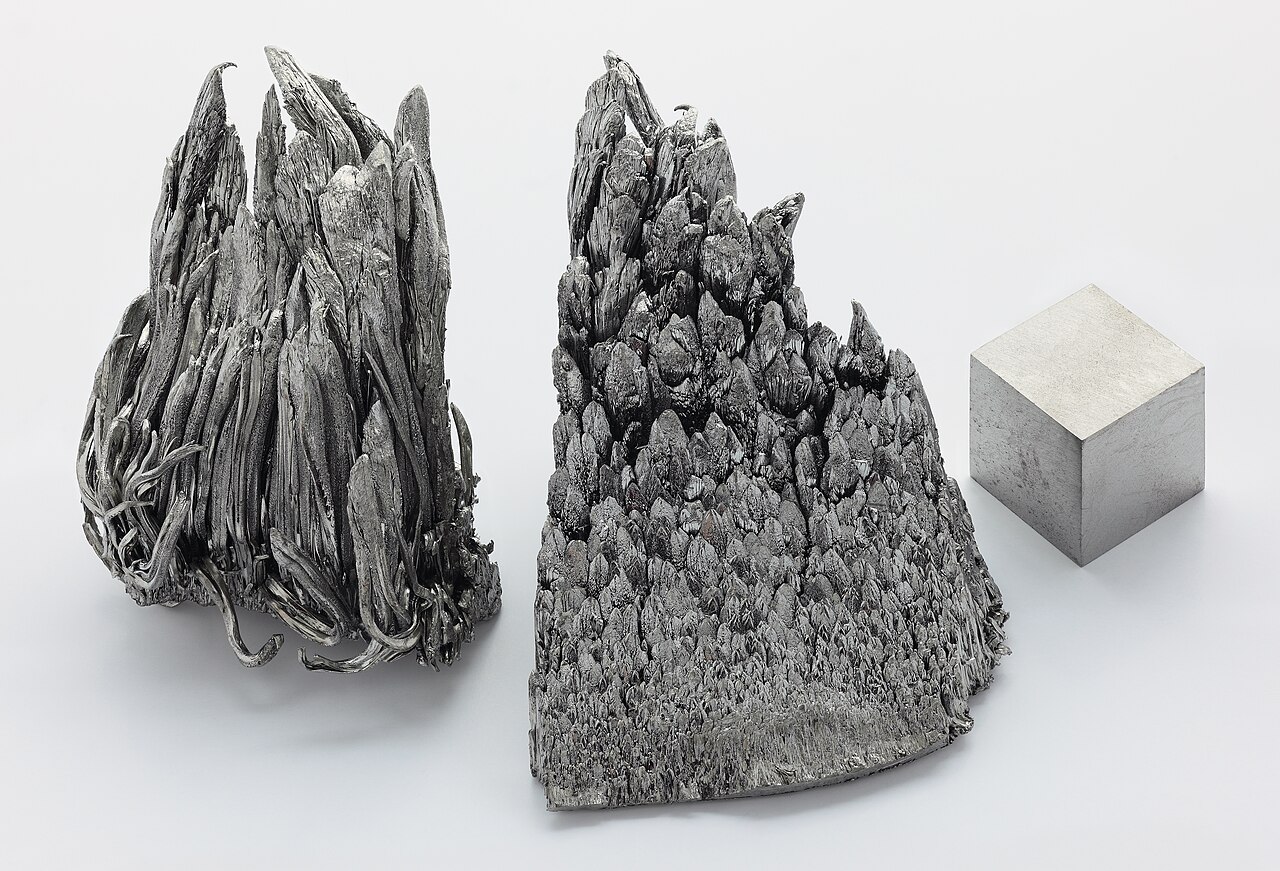

El itrio se ha multiplicado por nueve en un año: un 900% que mide la tensión entre China y el coche eléctrico.
La cifra la recoge la información económica publicada en Japón y no es un espasmo de mercado. El precio de esta tierra rara pesada se ha disparado en doce meses al mismo ritmo al que China ha ido apretando el grifo de sus exportaciones. En Tokio, las empresas que lo compran hablan ya de inventarios que se agotan y de un suministro futuro que nadie se atreve a fechar.
El itrio es una de esas tierras raras pesadas que casi nunca aparecen en el titular. La familia completa de las tierras raras cabe en una tabla y, aun así, sostiene media industria europea. El itrio, en concreto, se emplea en la fabricación de semiconductores, en aplicaciones de defensa y en aleaciones capaces de soportar temperaturas extremas, como las de los motores de aviación. Nada de eso suena a coche, y sin embargo ahí empieza el problema.
Qué ha pasado con el itrio y por qué el precio lo pone China
La cadena es fácil de describir y muy difícil de romper. China concentra en torno al 90% del refino mundial de tierras raras, según las estimaciones que maneja el sector, y desde 2025 somete a licencia de exportación a siete de estas tierras medias y pesadas, el itrio entre ellas, según las autoridades de China. Sin licencia, el metal no sale. Sin metal, el comprador paga lo que haga falta por lo que quede en el almacén.
A eso se suma el factor psicológico de todo mercado estrecho. Cuando la oferta depende de un permiso administrativo, los departamentos de compras dejan de optimizar costes y empiezan a asegurar existencias. Ese movimiento, repetido en decenas de empresas a la vez, es el que convierte una restricción en un precio nueve veces más alto. Los compradores japoneses ya buscan proveedores alternativos, también para los metales que alimentan la fabricación de chips y motores a reacción.
El coche eléctrico no se encarece solo por el litio: la factura que llega desde Asia también se escribe con tierras raras que casi nadie mira.
Conviene separar dos cosas. Una es el precio del itrio, que se negocia en un mercado opaco y con pocos jugadores. Otra, mucho más relevante para el bolsillo del conductor, es la señal que ese precio envía al resto del cesto de tierras raras. Cuando una de ellas se multiplica por nueve, ningún fabricante negocia a la baja las demás.
Del chip al imán del motor: así se contagia el encarecimiento
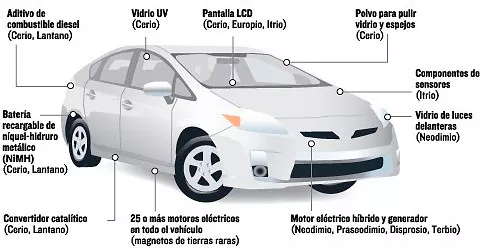
El itrio no es, en sentido estricto, el material que da forma a los imanes de un motor eléctrico. Ahí mandan el neodimio, el praseodimio, el disprosio y el terbio, las cuatro letras que sostienen la tracción de buena parte de los eléctricos que se venden en Europa. Pero todos comparten cadena, refino y ventanilla de licencias. Lo que tensa a uno, tensa al conjunto.
La traducción industrial es incómoda. Un motor de imanes permanentes maneja cantidades de aleación magnética que se miden en kilos por unidad, y esos kilos se compran con contratos anuales que ahora se firman con prima de riesgo. A partir de ahí, el encarecimiento viaja con retraso: primero lo absorbe el fabricante del imán, después el del motor, luego la marca y, al final, la cuota del coche nuevo o el precio del seminuevo que hereda la misma tecnología.
Hay una segunda vía, menos visible y más rápida. Las mismas tierras raras que alimentan la electromovilidad se usan en sensórica, en electrónica de potencia y en equipos industriales. Si el precio del itrio se multiplica por nueve, el coste aparece también en la línea de montaje que no fabrica coches, y esa línea acaba facturando al sector del automóvil como cualquier otro proveedor. Eso sí, sin etiqueta ni campaña comercial que lo explique.
Lo que España mira desde la otra orilla de la cadena
España no cuenta con producción propia relevante de tierras raras y su industria depende del refino que se hace fuera. Las plantas de Zaragoza, Martorell, Valencia o Vitoria compiten en costes con fábricas que sufren el mismo problema, así que la desventaja no es local: es europea. La diferencia está en quién tiene margen para absorber el golpe y quién lo traslada al concesionario.
La administración europea lleva años intentando corregir esa dependencia. La legislación de materias primas críticas fija para 2030 un techo: ningún país tercero podrá aportar más del 65% del suministro de una materia prima estratégica, y se exige elevar el reciclaje de estos materiales a una cuarta parte del consumo. Son objetivos razonables sobre el papel y muy exigentes en la práctica, porque el refino no se improvisa y las plantas tardan años en abrir.
El calendario añade presión. La UE mantiene 2035 como fecha límite para vender coches nuevos de combustión, lo que multiplica la demanda de imanes y de todo lo que llevan dentro. Cualquier restricción en origen se convierte, por tanto, en un coste estructural del coche eléctrico europeo, no en una anécdota de mercados asiáticos. Y el itrio, con su 900%, es el aviso más barato que el sector va a recibir.
Merece la pena mirar el detalle la próxima vez que se hable de precio de la electromovilidad. El litio ocupa los titulares, pero la letra pequeña del motor se escribe con tierras raras que viajan en barco desde un puñado de puertos. Mientras Europa abre minas y plantas de reciclaje, el mercado seguirá descontando riesgo político en cada kilo de aleación. El siguiente dato que conviene vigilar no es el del itrio: es el del neodimio.
📌 Datos clave internacional
- La cifra a enmarcar: el itrio se ha multiplicado por nueve en un año, un 900%, tras las restricciones de exportación aplicadas en China desde 2025.
- Consejo práctico: si vas a comprar un eléctrico con motor de imanes permanentes, pregunta por el origen de los materiales magnéticos y por el plazo de entrega: es donde primero se nota la tensión de suministro.
- Así te afecta: España depende del refino exterior de tierras raras, así que una subida como esta acaba en el precio del coche nuevo y en el valor del seminuevo, no solo en la industria asiática.






