
El **seguro de coche con ADAS** ya no se calcula igual: un golpe en el paragolpes puede disparar la factura de reparación. Radares, cámaras y sensores ultrasónicos vienen de serie en millones de vehículos que circulan por las carreteras españolas. Su reparación añade pasos que antes no existían: sustituir la pieza y recalibrar el sistema. Algunas aseguradoras ya valoran la frenada automática de emergencia al tarificar. Otras, todavía no.
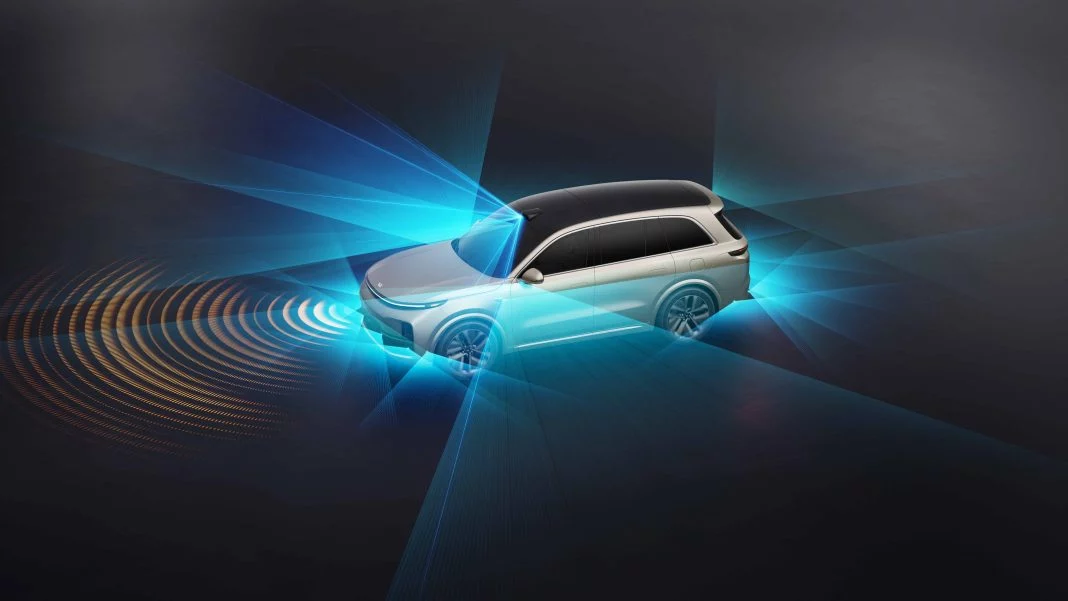
Los sistemas ADAS combinan tres tecnologías. Los sensores ultrasónicos emiten ondas de alta frecuencia y miden la distancia al obstáculo por el tiempo que tarda en volver el eco. Los radares emplean ondas electromagnéticas y funcionan con lluvia, niebla o mala visibilidad, de ahí su papel en el control de crucero adaptativo. El LiDAR, con escáneres láser, levanta un mapa tridimensional del entorno y afina la detección de peatones y ciclistas.
Detrás de cada aviso hay una red en la que cualquier fallo cuenta. Un sensor dañado resta capacidad de anticipación al coche, y por eso la industria de componentes, agrupada en la iniciativa Elige Calidad, Elige Confianza de Sernauto, insiste en la calidad de las piezas. Para el asegurador, ese entramado se traduce en más piezas que sustituir y más mano de obra especializada en cada parte.
Qué cambia en la prima cuando el coche lleva radares de serie
La tarificación del seguro de coche con ADAS no sigue una regla única. Varias compañías contemplan bonificaciones para vehículos con **frenada automática de emergencia**, pero no es una práctica generalizada ni aparece siempre como descuento en la tarifa publicada. En muchos casos se aplica como mejora comercial negociable en la renovación, y su peso depende del modelo, del año y del resto de coberturas contratadas.
La referencia de precio sigue siendo la del mercado general. La prima media del seguro de coche ronda los **380 euros anuales** según los datos que publica el sector, con diferencias grandes entre un a terceros básico y un todo riesgo. Lo que sí cambia con los ADAS es la probabilidad de que un golpe leve acabe en una reparación cara, y ese riesgo el asegurador lo mira con detalle.
Un paragolpes con dos ultrasónicos y un radar deja de ser chapa: es electrónica, y la factura se mide en horas de calibración, no en piezas.
Cuánto cuesta reparar un radar y cómo se nota en la póliza
No hay una cifra única para reparar un sensor. Depende del número de piezas afectadas, de si el fabricante exige recalibración en taller oficial y de la posición del radar. Lo que sí es estable es la respuesta de la póliza: en un **todo riesgo con franquicia**, el conductor asume primero la franquicia, la parte del siniestro que paga de su bolsillo antes de que la aseguradora entre, y que suele situarse entre los **300 y los 600 euros** según modelo y perfil.
En un seguro a terceros, la reparación del propio coche no está cubierta. Si el golpe lo das tú contra un bolardo y el radar queda desajustado, la factura sale íntegra de tu bolsillo; la cobertura solo entra cuando hay un tercero responsable y el daño se reclama a su compañía.
Hay un detalle que muchos conductores descubren en el peor momento. Tras sustituir un paragolpes, el sistema necesita una calibración estática o dinámica. Sin ese paso, la frenada automática puede avisar tarde o dar falsos positivos, y el taller no siempre lo incluye en el presupuesto inicial. Preguntarlo antes de dejar el coche evita sorpresas en la entrega.
Qué conviene revisar antes de renovar la póliza
El parque automovilístico español envejece y, a la vez, los coches nuevos llegan con más electrónica de serie. Esa pinza explica la tendencia del mercado: la prima del vehículo nuevo se ha vuelto más sensible al equipamiento, mientras que los coches de más de diez años siguen tarifándose por perfil de conductor y potencia. Con los ADAS, el coste de reparación pesa más que nunca en el cálculo del riesgo. La Dirección General de Tráfico mantiene publicada la información sobre estos sistemas de asistencia.
Antes de firmar o renovar, hay cuatro puntos que merecen una lectura detenida en la documentación:
- Si la póliza bonifica expresamente la frenada automática de emergencia o el control de crucero adaptativo, y bajo qué condiciones.
- El importe exacto de la franquicia y si se aplica por siniestro o por partida.
- Si la cobertura de lunas incluye la cámara frontal del parabrisas y su recalibración.
- Si el taller al que te derivan dispone de equipo homologado para calibrar el sistema.
La pregunta que desatasca casi cualquier duda es sencilla: qué ocurre si el golpe afecta a un sensor y quién asume la calibración. Con esa respuesta por escrito, la decisión se toma con datos. El siguiente hito llega en la próxima renovación, cuando el recibo refleje, o no, esas ayudas a la conducción.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura de daños propios en modalidad todo riesgo con franquicia o terceros ampliado, con garantía de lunas que puede incluir la cámara frontal y su recalibración, y bonificación en algunas compañías por equipar frenada automática de emergencia.
- A quién va dirigido: conductor de coche nuevo o con menos de cinco años, con radares y cámaras de serie, que usa el vehículo a diario en ciudad y carretera y quiere controlar el coste de un golpe con sensores.
- Cuánto cuesta: la prima media del seguro de coche se mueve en torno a los 380 euros anuales, y la franquicia habitual en un todo riesgo se sitúa entre 300 y 600 euros según modelo y perfil del conductor.