
La estrategia de BYD en Europa cambia de eje: menos coche importado, más fábrica propia y los híbridos enchufables como ariete comercial.
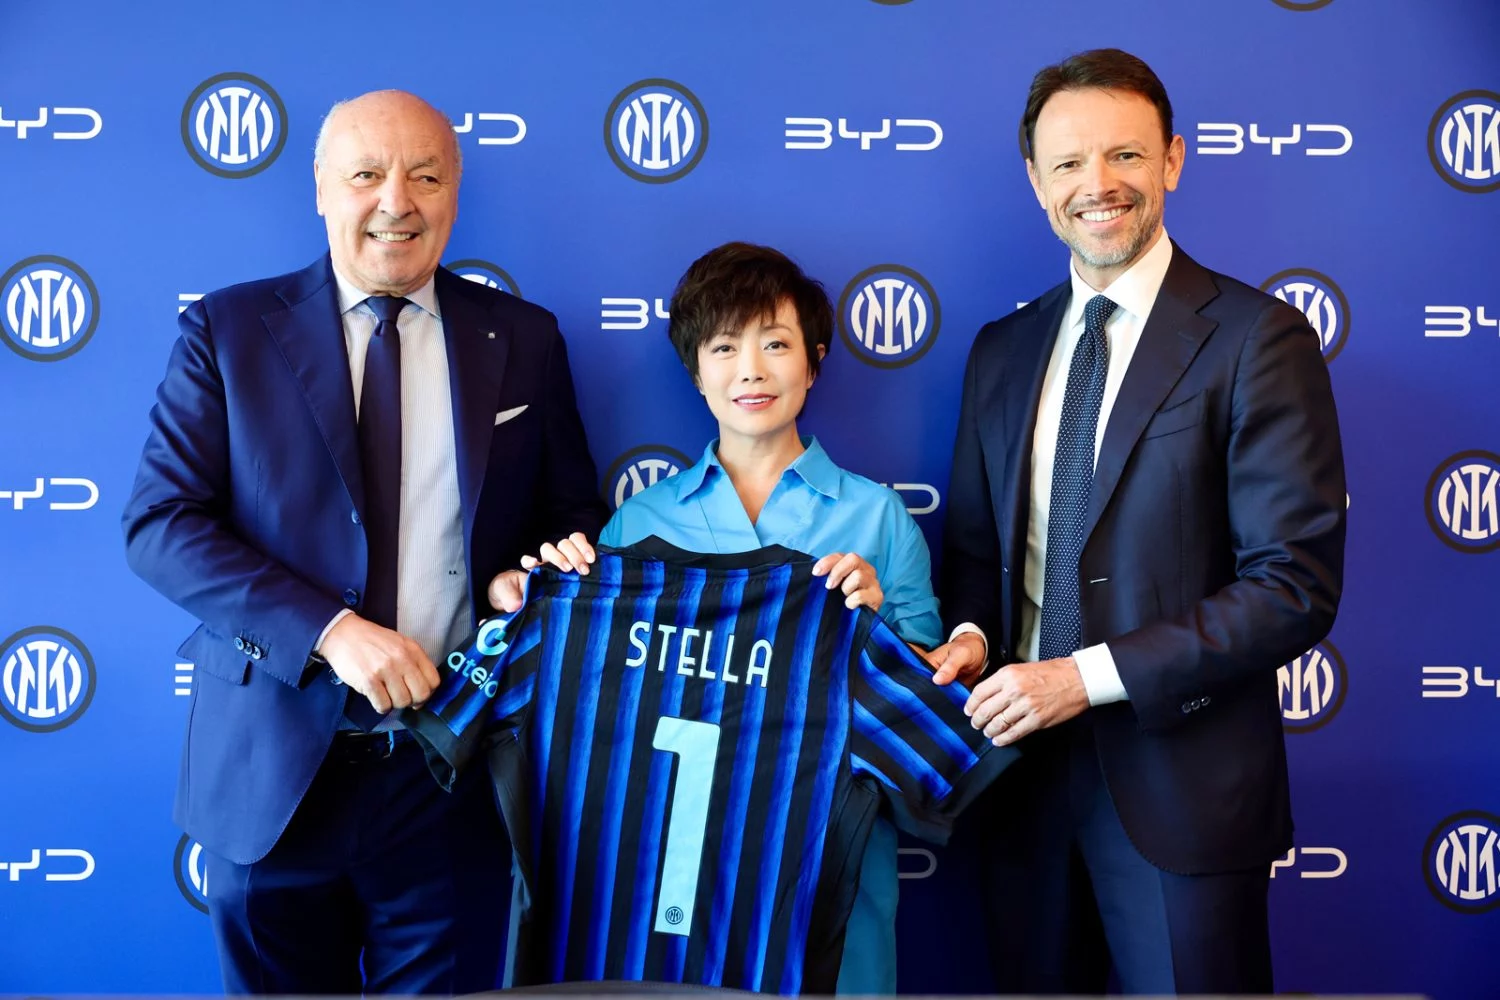
Europa ya no es solo un mercado del que importar coches: es un mercado en el que producirlos. Lo dijo su número dos, Stella Li, en el IAA Mobility de Múnich de 2025, y la compañía no ha corregido el rumbo desde entonces: ‘Nos estamos preparando para ser más europeos en términos de producción’.
La razón es aritmética. Los derechos compensatorios que la Unión Europea aplica desde 2024 a los eléctricos fabricados en China encarecen cada unidad que cruza el Mediterráneo, y BYD paga ese peaje en cada barco. Producir dentro del mercado único elimina el sobrecoste, recorta fletes y acorta plazos de entrega. Tres ventajas contables que no dependen del tipo de cambio.
Dos plantas para dejar de pagar el arancel
BYD ultima su factoría húngara de Szeged y prepara el arranque de su planta turca de Manisa. La primera cubre el centro de Europa. La segunda tiene una virtud que rara vez se subraya: Turquía está dentro de la unión aduanera con la UE, de modo que un coche ensamblado allí entra en el mercado comunitario sin el derecho compensatorio, siempre que cumpla las reglas de origen. Es la ruta más corta entre un chasis chino y una matrícula alemana.
El efecto ya se nota en las matriculaciones. Según los datos de ACEA, BYD matriculó 234.099 unidades en Europa en los ocho primeros meses del año, un 144,1% más que en el mismo periodo de 2025. Ford acumula 244.938 y pierde un 14,4%: la distancia entre ambas marcas es de 10.839 coches, menos de un mes de ventas al ritmo actual. La cuota de la marca china alcanza ya el 2,5%, frente al 1,1% de hace un año.
Puesta en perspectiva, la cifra explica más de lo que asusta: BYD vendió 4,2 millones de coches en todo el mundo en 2024, diez veces más que en 2019, y encadena meses de descensos en su mercado doméstico. Europa ha dejado de ser un escaparate para convertirse en la válvula de crecimiento de la compañía.
El híbrido enchufable como puerta de atrás

Los PHEV no pagan ese arancel. Ahí está el detalle que sostiene toda la operación. La marca aterrizó en el continente con una gama puramente eléctrica, después incorporó los híbridos enchufables y ahora los convierte en punta de lanza: lanzará tres o cuatro modelos nuevos en el próximo semestre. Stella Li lo dice sin rodeos: ‘En los próximos uno o dos años, nuestros híbridos enchufables dominarán las ventas’. En Reino Unido, su coche más vendido ya es un híbrido enchufable.
Fabricar en Europa desactiva el arancel; vender híbridos enchufables lo esquiva sin necesidad de fábrica.
La lógica comercial es sencilla. El híbrido enchufable encaja con una red de recarga que en España y el sur de Europa sigue siendo irregular, y con un cliente que quiere etiqueta y autonomía eléctrica sin depender del enchufe. Mientras la infraestructura madura, el PHEV sostiene el volumen.
Eléctrico es la promesa. El híbrido, la caja.
El salto al premium también está en el calendario. BYD traerá a Europa Yangwang, su marca de lujo, en 2027, un segmento donde el argumento del precio ya no basta y la reputación pesa más que la ficha técnica.
Chery ya probó el guion en Barcelona
No es una primicia de BYD. Chery ensambla coches en la antigua planta de Nissan en la Zona Franca de Barcelona bajo la marca EBRO, y el acuerdo entre Stellantis y Leapmotor para producir en Zaragoza apunta en la misma dirección. La diferencia es la escala: BYD no quiere montar un puñado de unidades para contentar a Bruselas, quiere replicar en Europa su modelo industrial completo.
La comparación europea ilumina el riesgo. Alemania sigue defendiendo la importación como un mal menor, Hungría ha convertido la inversión china en política industrial y España compite por atraer ensamblaje con costes laborales, energía más bajos. En ese tablero, la jugada de BYD es la más racional de todas: entra por el arancel, se queda por el híbrido, y se consolida con la fábrica. Si Bruselas amplía el escrutinio a los híbridos enchufables, hoy fuera del foco, la puerta de atrás se cierra de golpe.
Esta redacción entiende que el anuncio está bien calibrado, pero llega con un coste oculto. La marca ha construido buena parte de su crecimiento europeo sobre precio y disponibilidad, y producir en casa eleva el coste unitario. La ventaja se mantiene solo si el volumen acompaña. Con la revisión del objetivo de 2035 todavía abierta en Bruselas y los fabricantes europeos recomponiendo sus gamas, 2027 será el año en que se compruebe si la apuesta industrial es una base sólida o solo un colchón contra el arancel.
Poco ruido para tanto movimiento.
Análisis de Impacto Motor16
- El dato: 234.099 coches matriculados en Europa entre enero y agosto, un 144,1% más, a 10.839 unidades de superar a Ford.
- El rumor: en el sector circula la hipótesis de que Bruselas amplíe el escrutinio a los híbridos enchufables chinos antes de 2028; no hay confirmación oficial.
- El veredicto: fabricar en Europa neutraliza el arancel y encarece el producto; la estrategia funcionará si el volumen sostiene la estructura, y eso depende de que el PHEV siga fuera del foco regulatorio.