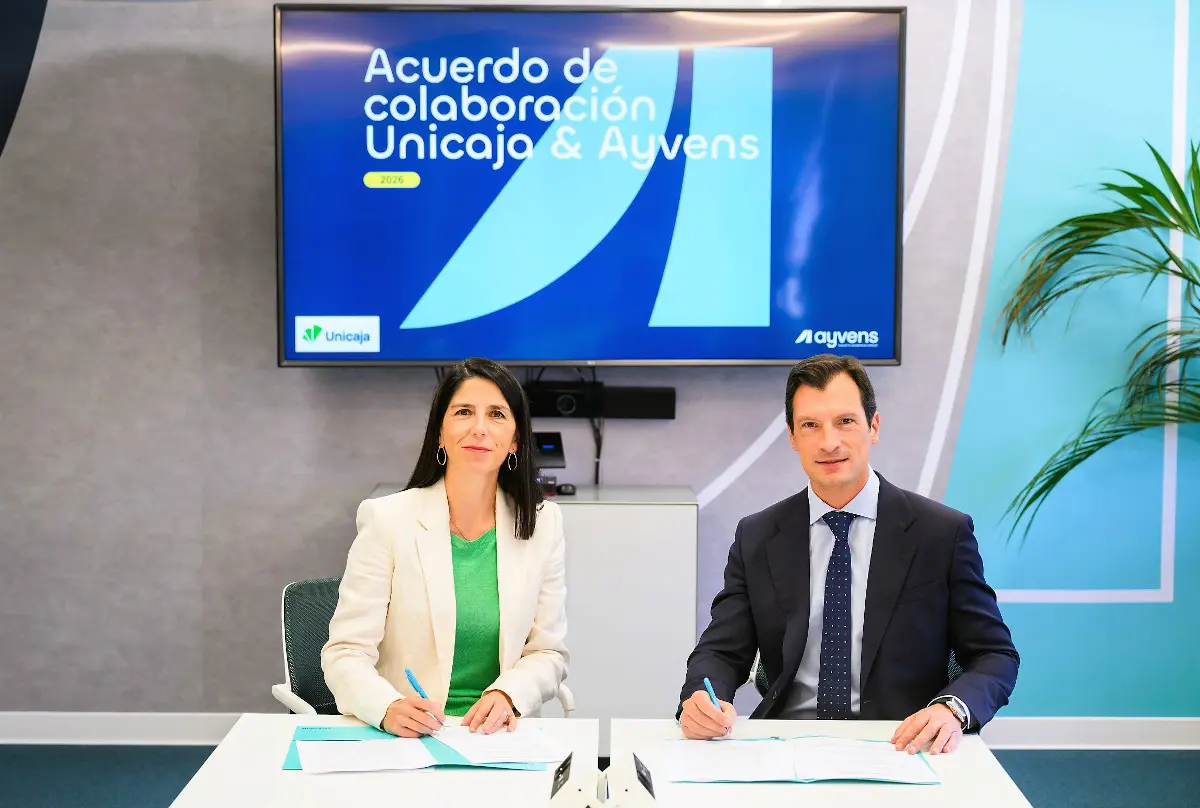

Abres el correo y el remitente no es Audi, ni Opel, ni Tesla: es Movistar. Te ofrece un coche sin entrada, con cuota fija, seguro y servicios incluidos. Y no es un error de la campaña.
La fórmula tampoco es un experimento aislado. Yamaha empezó fabricando pianos antes de llenar las carreteras de motos; General Electric nació vendiendo bombillas y acabó en reactores nucleares; Virgin pasó del correo musical a la telefonía y a los viajes espaciales. En Corea del Sur, Samsung te acompaña del hospital al entierro. La diversificación no es una moda: es la salida que encuentran las empresas cuando su negocio original se queda sin margen.
En el caso que nos ocupa, Movistar ha entrado en el renting de coches de la mano de Ayvens, la antigua LeasePlan. La oferta es la de siempre —cuota mensual, sin entrada, con mantenimiento y seguro dentro—, pero el escaparate cambia por completo. Ya no estás en un concesionario: estás en el área de cliente de tu operadora, entre la factura del móvil y la del wifi.
Qué busca una teleco metiéndose en el renting de coches
El común denominador de todas las compañías que se lanzan a esto es el mismo: consolidar una base de clientes amplia y estable. Lo resume José Martín Castro Acebes, presidente de la Asociación Española de Renting de Vehículos (AER): son empresas con implantación suficiente como para colocar un producto nuevo sin montar una estructura desde cero, y saben que el cliente no compra una vez y desaparece.
Un contrato de renting de vehículos bien atado dura 48 meses. Ahí no hay una venta puntual: hay cuatro años de relación, cuatro años de recibos y cuatro años en los que ese cliente está dentro del ecosistema. Para una teleco, un banco o una eléctrica, eso vale más que el margen del vehículo.
Castro habla directamente de una transición de los modelos de negocio. El concesionario de toda la vida quería vender el coche y cerrar la operación; ahora el negocio está en mantener al usuario dentro de una cuota periódica. Y el comprador, sobre todo el joven, ha cambiado de mentalidad: prefiere pagar por uso antes que comprometerse con un coche de por vida cuando nadie sabe si dentro de ocho años podrá seguir circulando con él.
El coche ya no se vende: se alquila durante cuatro años, y en esos cuatro años el cliente pasa por caja todos los meses.
Bancos, eléctricas y aseguradoras: la misma jugada
No es un fenómeno exclusivo de la telefonía. Ibercaja, Santander y CaixaBank han dejado de ser meros intermediarios financieros para montar plataformas propias de pago por uso. Iberdrola, Repsol y Endesa han encontrado en la movilidad sostenible una puerta de entrada al hogar: el alquiler del coche incluye muchas veces la instalación del cargador inteligente, y con eso se quedan también con la factura de la luz.
Jaime Yrazusta, director de Sostenibilidad de Banca Minorista de BBVA, lo explica desde dentro: la digitalización, la transición energética y la búsqueda de eficiencia han generado demandas que ya no encajan en el catálogo financiero clásico. El banco ha ampliado su oferta con renting de placas fotovoltaicas, puntos de recarga, herramientas tecnológicas para el sector ganadero y asesoramiento para crear empresas. Su argumento es que el valor no está en engordar el catálogo, sino en resolver problemas concretos del cliente aunque no tengan nada que ver con una hipoteca.
María Sampedro, responsable de Fidelización de Mi Iberdrola, insiste en lo mismo: la relación con el cliente ha dejado de ser ‘te doy un buen producto y ya está’. Su programa de alianzas supera las 60 compañías —Amazon, Vodafone, Civitatis— y el objetivo declarado es que ser cliente de la eléctrica tenga cada vez más valor. La pregunta es cuánto de ese valor se traduce en euros y cuánto en correos con descuentos que caducan.
Dejémoslo en un ‘ya veremos’.
Qué significa esto si estás mirando coche
Para el conductor de a pie, el renting de coches en manos de una teleco cambia las reglas de la comparación. Antes mirabas concesionarios; ahora tienes que mirar también tu operadora, tu banco y tu eléctrica, porque todas te van a ofrecer la misma fórmula con nombres distintos y condiciones que no siempre son comparables.
- El precio no lo es todo: una cuota baja suele esconder un kilometraje anual limitado o una penalización alta por pasarse.
- Mira quién firma: muchas veces la teleco solo pone la marca; el contrato lo gestiona una empresa de renting ajena, y ahí está la letra pequeña.
- Comprueba qué entra: seguro, mantenimiento, neumáticos e impuestos no siempre van dentro de la misma cuota.
- Calcula la permanencia: 48 meses son muchos meses si tu vida laboral o familiar cambia a mitad de camino.
Nada de esto es nuevo en el renting tradicional, pero sí lo es el canal. La banca y las telecos venden confianza y cercanía, y eso juega a su favor cuando el cliente compara con una gestora de flotas que no conoce de nada. El riesgo es el contrario: firmar por impulso en el área de cliente, entre la factura del móvil y la del wifi, sin haber leído el contrato completo.
Y ojo con el efecto secundario del modelo. Cuando el coche se convierte en un servicio, las marcas dejan de competir por el escaparate y empiezan a competir por estar en el catálogo de la teleco, del banco o de la eléctrica. Eso puede abaratar la cuota a corto plazo, pero también reduce la variedad real de lo que te ofrecen. Los puntos de recarga asociados a estas ofertas, por cierto, se pueden consultar en la información pública del IDAE.
Información útil para el conductor
- Cifra clave: 48 meses es la duración habitual de un contrato de renting, el plazo que las compañías usan para fidelizar al cliente más allá de la venta.
- Quién ya está dentro: Movistar (con Ayvens), Ibercaja, Santander, CaixaBank, Iberdrola, Repsol y Endesa han creado divisiones o plataformas propias de pago por uso.
- Qué revisar antes de firmar: kilometraje anual incluido, penalización por exceso, permanencia y si el seguro y el mantenimiento están dentro de la cuota.
- Consejo de Merca2.es: pide siempre el contrato en PDF y compara la cuota total de los 48 meses, no la mensualidad de los dos primeros.
- Curiosidad: el renting llegó a España como herramienta para flotas de empresa; el salto al particular es reciente y el de las telecos, todavía más.