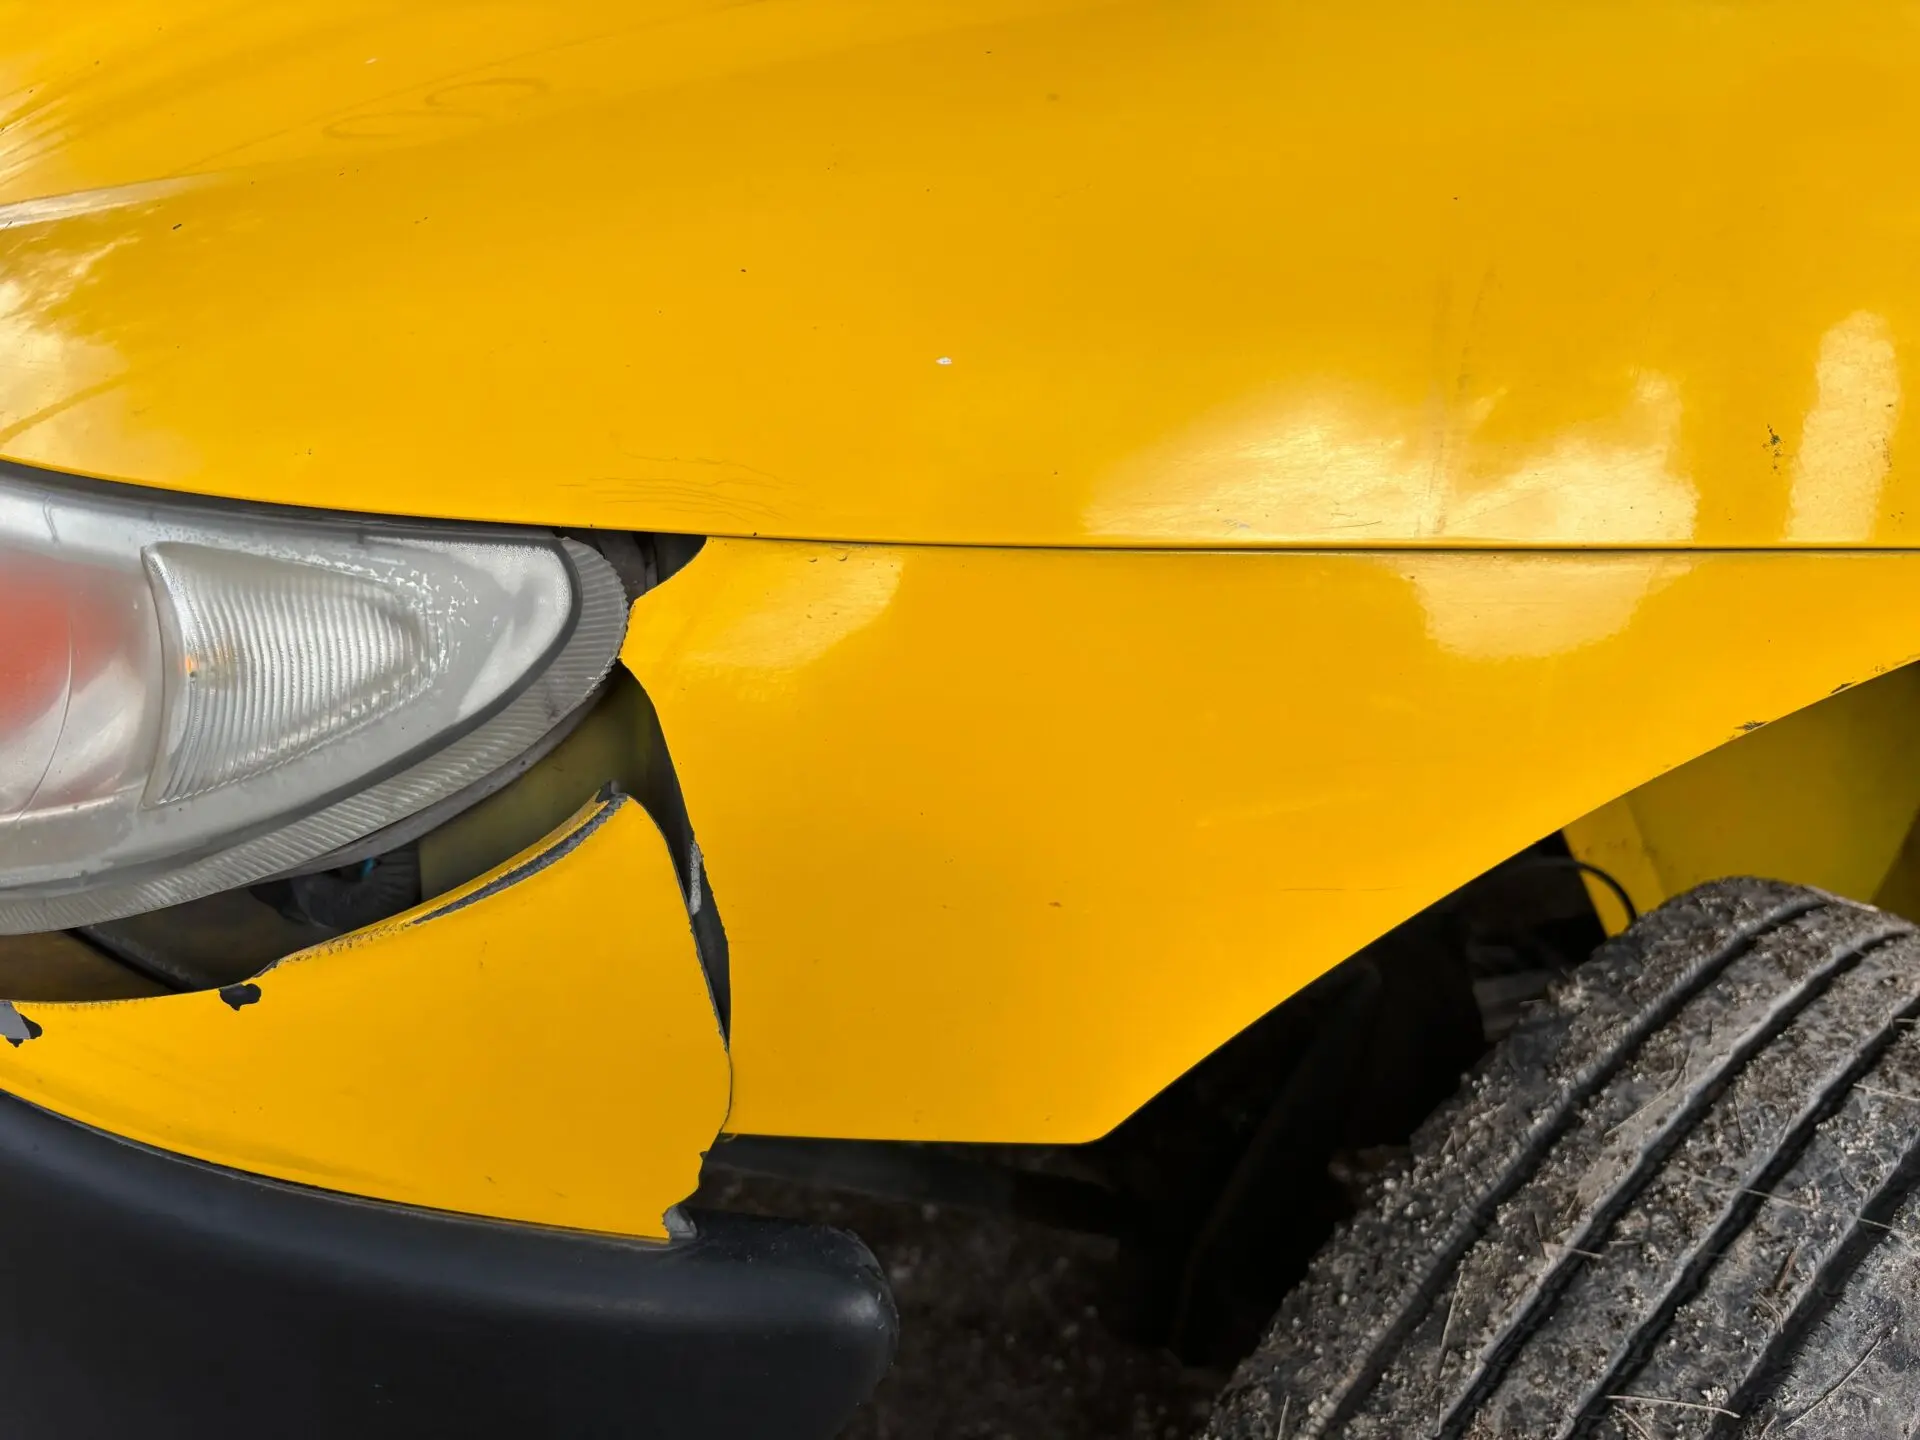

El siniestro total de un coche chino de dos o tres años se ha convertido en algo habitual en España. No lo provoca el desgaste, sino la cuenta: reparar faros, sensores y módulos electrónicos cuesta más que el valor de mercado del coche.
Cada vez más unidades de marcas de implantación reciente llegan a los Centros Autorizados de Tratamiento, los desguaces autorizados, con apenas dos o tres años de rodaje. El coste de sustituir componentes electrónicos, iluminación y sensores supera el valor de tasación tras un accidente grave.
Por qué un coche de dos años acaba declarado siniestro total
Un coche se declara siniestro total por dos vías: la técnica, cuando el daño estructural hace inviable la reparación, y la económica. Las compañías del mercado español, desde Mapfre hasta Línea Directa, comparan el presupuesto del taller con el valor del coche y, si la reparación se dispara, indemnizan antes que arreglar.
En los modelos de fabricación china esa comparación se rompe antes: faros LED con módulos propios, radares y cámaras exigen recalibración en taller, y el recambio llega a menudo como conjunto completo.
El criterio orientativo del sector sitúa el umbral del siniestro total económico en torno al 75% del valor del vehículo, aunque la referencia exacta aparece en cada póliza. Por debajo, la aseguradora repara; por encima, indemniza y el coche pasa a la red de desguaces autorizados.
En un coche joven, la reparación no compite contra lo que costó nuevo, sino contra lo que vale hoy: ahí se decide casi siempre el siniestro total.
Cuánto te indemniza el seguro y cómo se calcula la cifra
La indemnización se calcula, como regla general, sobre el valor venal: el precio de mercado del vehículo justo antes del golpe. Un coche de dos años no se paga por lo que costó nuevo, sino por lo que valía la semana anterior al accidente.
Existe una excepción útil. Muchas pólizas de todo riesgo con franquicia incorporan la cláusula de valor a nuevo durante los primeros años: si el coche se declara siniestro total en ese periodo, se indemniza el valor de adquisición. Conviene comprobar hasta cuándo se mantiene y qué requisitos exige.
De la cifra se descuenta la franquicia, la parte del siniestro que asume el usuario y que suele moverse entre los 300 y los 600 euros. Si prefieres quedarte con el coche averiado, se resta el valor del salvamento. Y si no hay acuerdo con la tasación, la Ley de Contrato de Seguro permite designar peritos por ambas partes y un tercero.
Los plazos también están regulados: la norma fija en 40 días la oferta de indemnización desde la declaración del siniestro y prevé intereses de demora. Guardar el parte, las fotos y el presupuesto del taller agiliza la valoración.
Antes de firmar o renovar, conviene comprobar cuatro cosas:
- El valor de tasación del modelo y si se revisa cada año.
- Si la póliza incluye el valor a nuevo y hasta cuándo.
- La franquicia que se descontaría en un siniestro total.
- Si hay vehículo de sustitución durante el expediente.
Lo que cambia en el mercado y qué revisar antes de renovar
El fenómeno no es aislado. La entrada acelerada de marcas chinas ha ampliado el parque de modelos con dos y tres años y, con él, la probabilidad de que un golpe derive en siniestro total. La presión también está en las semanas que un taller tarda en recibir una pieza.
Para el usuario, la antigüedad protege menos de lo que parece. Un coche con dos años sigue siendo joven, pero su valor de referencia ya ha caído y la reparación no ha bajado en la misma proporción.
La recomendación es revisar la póliza cada año, sobre todo en los dos o tres primeros ejercicios del vehículo, cuando la cláusula de valor a nuevo todavía marca la diferencia. Preguntar por escrito qué valor se aplicaría y comprobar la franquicia son gestiones de cinco minutos.
El sector seguirá de cerca cómo evolucionan las tasaciones de estas marcas en el mercado de ocasión en los próximos meses. La revisión anual de prima y coberturas sigue siendo la herramienta más barata para no quedarse corto.
📌 El seguro al detalle
- Qué ofrece este seguro: una póliza de todo riesgo con franquicia cubre la reparación o la indemnización por siniestro total y, si la compañía la incorpora, la cláusula de valor a nuevo en los primeros años del vehículo.
- A quién va dirigido: a quien circula con un coche de menos de tres años y, en especial, a los propietarios de marcas de implantación reciente, donde la distancia entre valor venal e indemnización pesa más.
- Cuánto cuesta: la prima media del seguro de coche en España ronda los 380 euros anuales, según las referencias de mercado, y el todo riesgo con franquicia se sitúa por encima según modelo y perfil.