

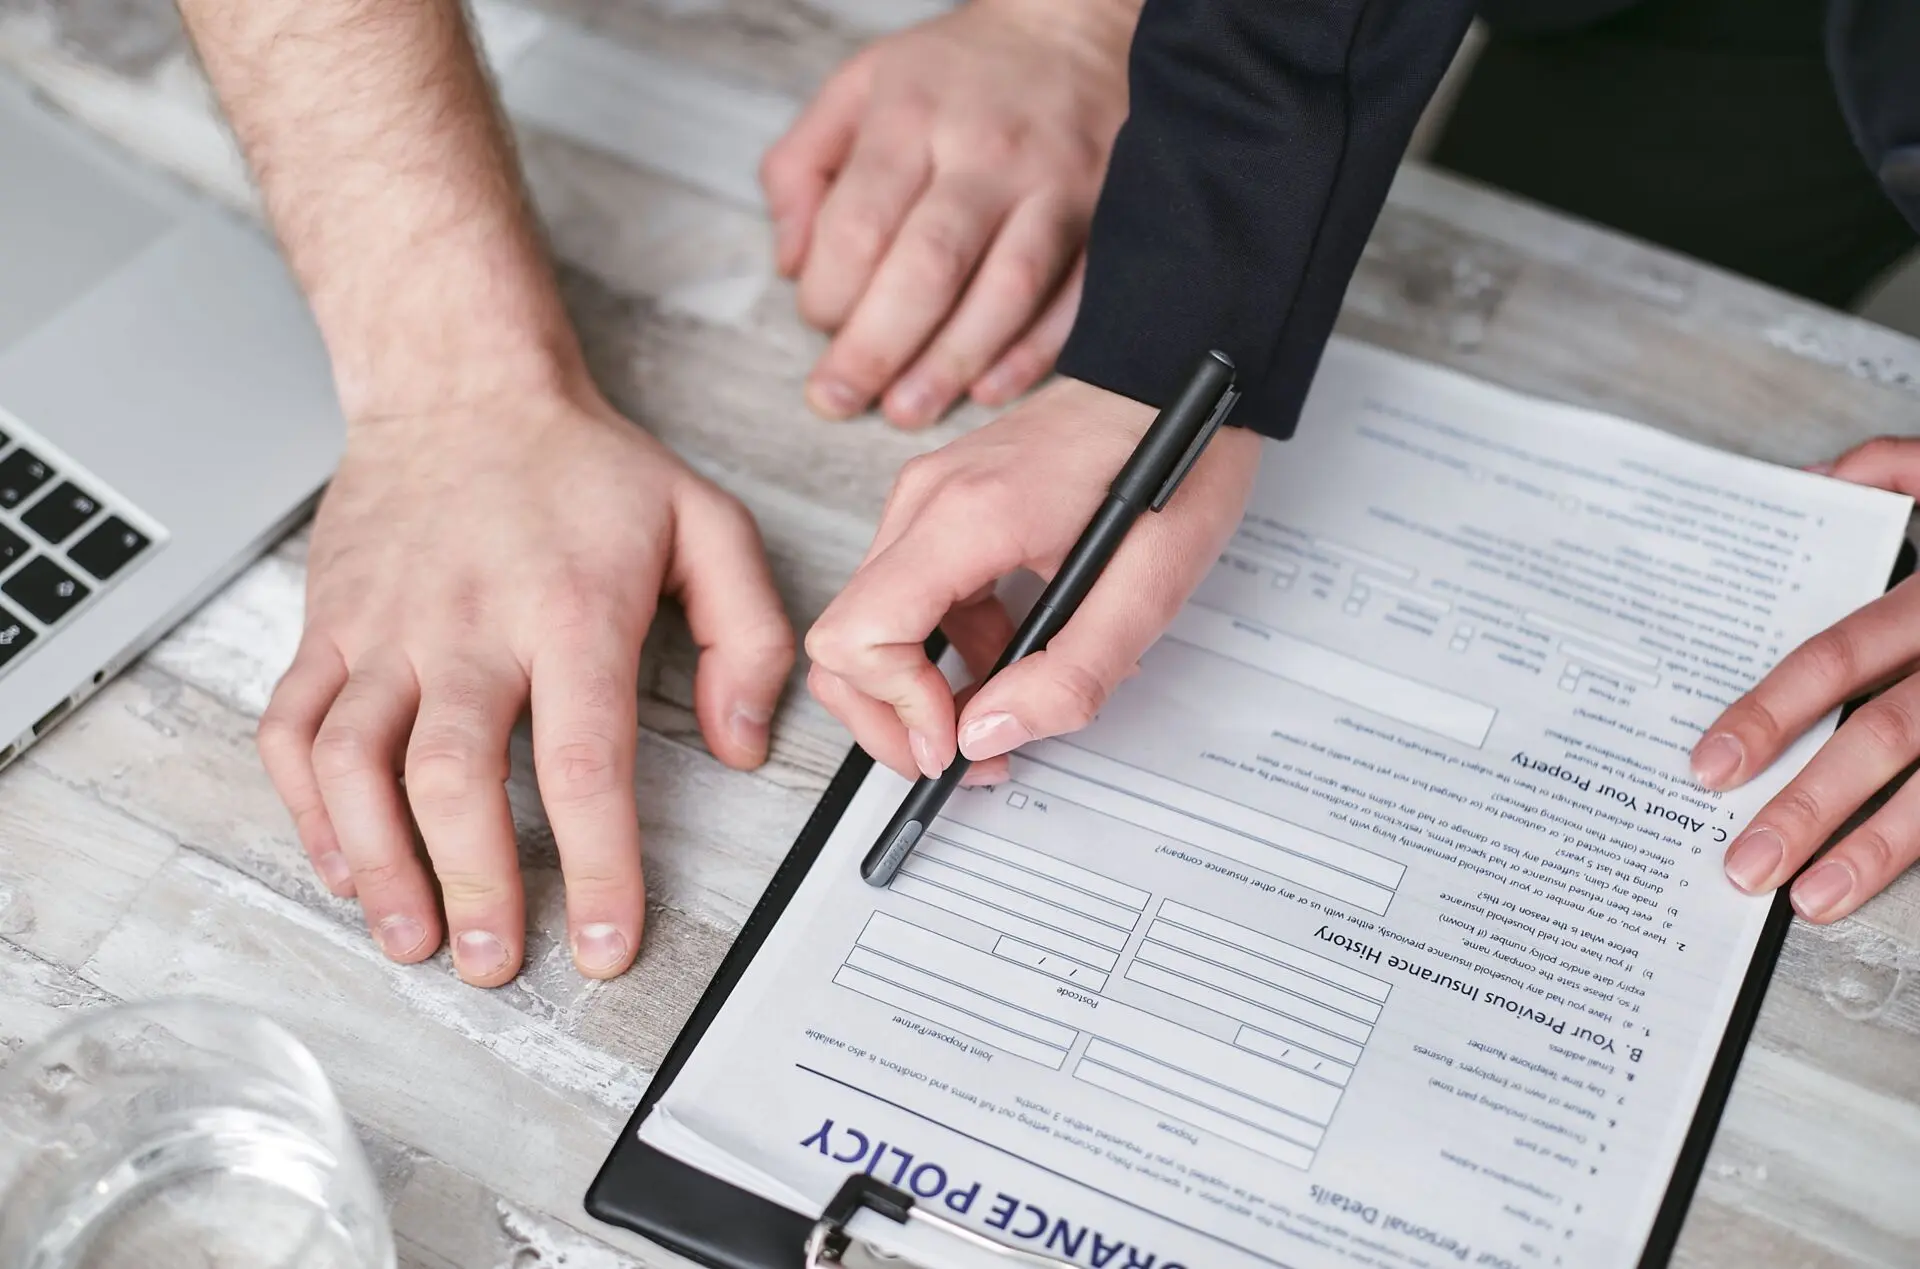

La elección entre un seguro a terceros y un todo riesgo decide quién paga la reparación del coche y cuánto cuesta la prima cada año. En el primer caso, la aseguradora responde por los daños causados a otros; en el segundo, también asume los del propio vehículo.
Entre modalidades, la diferencia de precio es la partida que más se nota en el presupuesto. Según las estimaciones que maneja el sector, pendientes de confirmación en cada caso concreto, la horquilla entre una póliza básica y un todo riesgo sin franquicia puede multiplicar la prima por dos o por tres.
Qué cubre cada modalidad y qué deja fuera
El seguro a terceros básico es la opción más económica: cubre la responsabilidad civil obligatoria, es decir, los daños causados a terceros y a sus bienes, pero nunca la reparación del propio coche. El terceros ampliado mantiene esa base y suma coberturas sobre el vehículo propio, como lunas, robo, incendio o fenómenos meteorológicos, según la póliza.
Pasar a un todo riesgo con franquicia permite cubrir los daños del propio vehículo en cualquier tipo de siniestro, aunque el conductor asume el primer tramo de la reparación. El todo riesgo sin franquicia elimina ese tramo y se convierte en la modalidad más cara de las tres.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros básico | Daños causados a terceros y a sus bienes (responsabilidad civil). | La prima más baja de las tres, según el perfil del conductor. |
| Terceros ampliado | Suma lunas, robo, incendio o meteorología al vehículo propio. | Precio intermedio; sube con cada garantía añadida. |
| Todo riesgo con franquicia | Cubre los daños del propio coche, con un tramo a cargo del conductor. | Prima alta, rebajada según el importe de la franquicia. |
Hay tres puntos que quedan fuera de las tres modalidades y conviene tenerlos presentes: el desgaste por uso, las averías mecánicas y el valor del vehículo por encima del límite pactado. Ese límite aparece en las condiciones particulares y marca lo que se recibe si el coche se declara siniestro total.
La modalidad marca cuánto riesgo asume el conductor y cuánto paga al año por trasladarlo a la aseguradora; la franquicia afina esa balanza.
Cómo funciona la franquicia y dónde está el ahorro
La franquicia es la parte del siniestro que asume el conductor antes de que la aseguradora empiece a pagar. Si la reparación cuesta 900 euros y la franquicia es de 300, el conductor pone 300 y la compañía cubre el resto. Cuando el arreglo cuesta menos que la franquicia, declarar el parte no suele compensar.
Ahí está el ahorro real. Subir la franquicia baja la prima; reducirla o eliminarla la encarece. Las franquicias del mercado arrancan en tramos bajos, en torno a 150 euros, y llegan a superar los 600 euros en las pólizas más ajustadas. Cuanto mayor sea el tramo que asume el conductor, menor es el recibo anual.
Cómo elegir según tu coche y qué revisar antes de firmar
El valor del vehículo es el criterio que más pesa. Un coche de más de diez años con un valor de mercado bajo encaja mejor en un seguro a terceros ampliado: la prima de un todo riesgo puede acercarse a lo que vale el propio coche. Un vehículo de menos de cinco años, con financiación pendiente, tiene más sentido en un todo riesgo con franquicia.
Antes de firmar conviene revisar tres cosas: el límite de indemnización del vehículo, si la póliza incluye coche de sustitución y cuánto tarda la compañía en resolver un parte. Los análisis de la organización de consumidores OCU y los comparativos públicos de Rastreator ayudan a situar el precio de cada modalidad antes de pedir presupuesto.
La tendencia del mercado apunta en esa dirección: cada vez más pólizas incorporan una franquicia para ajustar la prima al uso real del coche. La renovación anual se ha convertido en el momento habitual para revisar si la cobertura sigue encajando, y comparar antes del vencimiento permite cambiar de modalidad sin perder antigüedad en el bonus malus.
📌 El seguro al detalle
- Qué ofrece este seguro: una comparativa clara de las tres modalidades — a terceros básico, terceros ampliado y todo riesgo con o sin franquicia — con lo que cubre cada una, lo que deja fuera y cómo se calcula la prima a partir del tramo de franquicia.
- A quién va dirigido: a quien va a contratar o renovar la póliza del coche y quiere ajustar cobertura y precio a su perfil, ya sea un vehículo antiguo de poco uso, un coche nuevo con financiación pendiente o un único coche familiar.
- Cuánto cuesta: la horquilla orientativa va del terceros básico, la opción más barata, al todo riesgo sin franquicia, la más cara. Mover la franquicia entre 150 y 600 euros es la palanca que más cambia el recibo anual, siempre según el perfil y la provincia.






