
Europa matriculó más de 1,2 millones de coches eléctricos en el primer semestre del año, un 40% más que en el mismo periodo del ejercicio anterior, según los análisis de Transport & Environment (T&E). El dato confirma que el vehículo de batería ha pasado del escaparate prémium al mercado de volumen. Y con él llega una consecuencia práctica: la póliza del seguro de coche eléctrico tiene que reflejar exactamente qué se asegura.
La razón es que un eléctrico no se asegura igual que un diésel. La batería, el punto de recarga doméstico y el cargador portátil son elementos que el contrato debe declarar y que, en la práctica, mueven la prima final. Si no aparecen, el día del siniestro la cobertura se queda corta.
Qué tiene que declarar la póliza: batería, punto de recarga y cargador
Dentro de las coberturas del vehículo suele quedar amparada la batería de tracción, pero conviene mirar dos cosas con lupa: si existe un sublímite —el importe máximo que la aseguradora paga por esa pieza— y si el contrato distingue entre daño accidental y desgaste. La degradación natural de la capacidad, esa pérdida de autonomía que llega con los ciclos de carga, queda fuera del seguro y se cubre, cuando procede, con la garantía del fabricante.
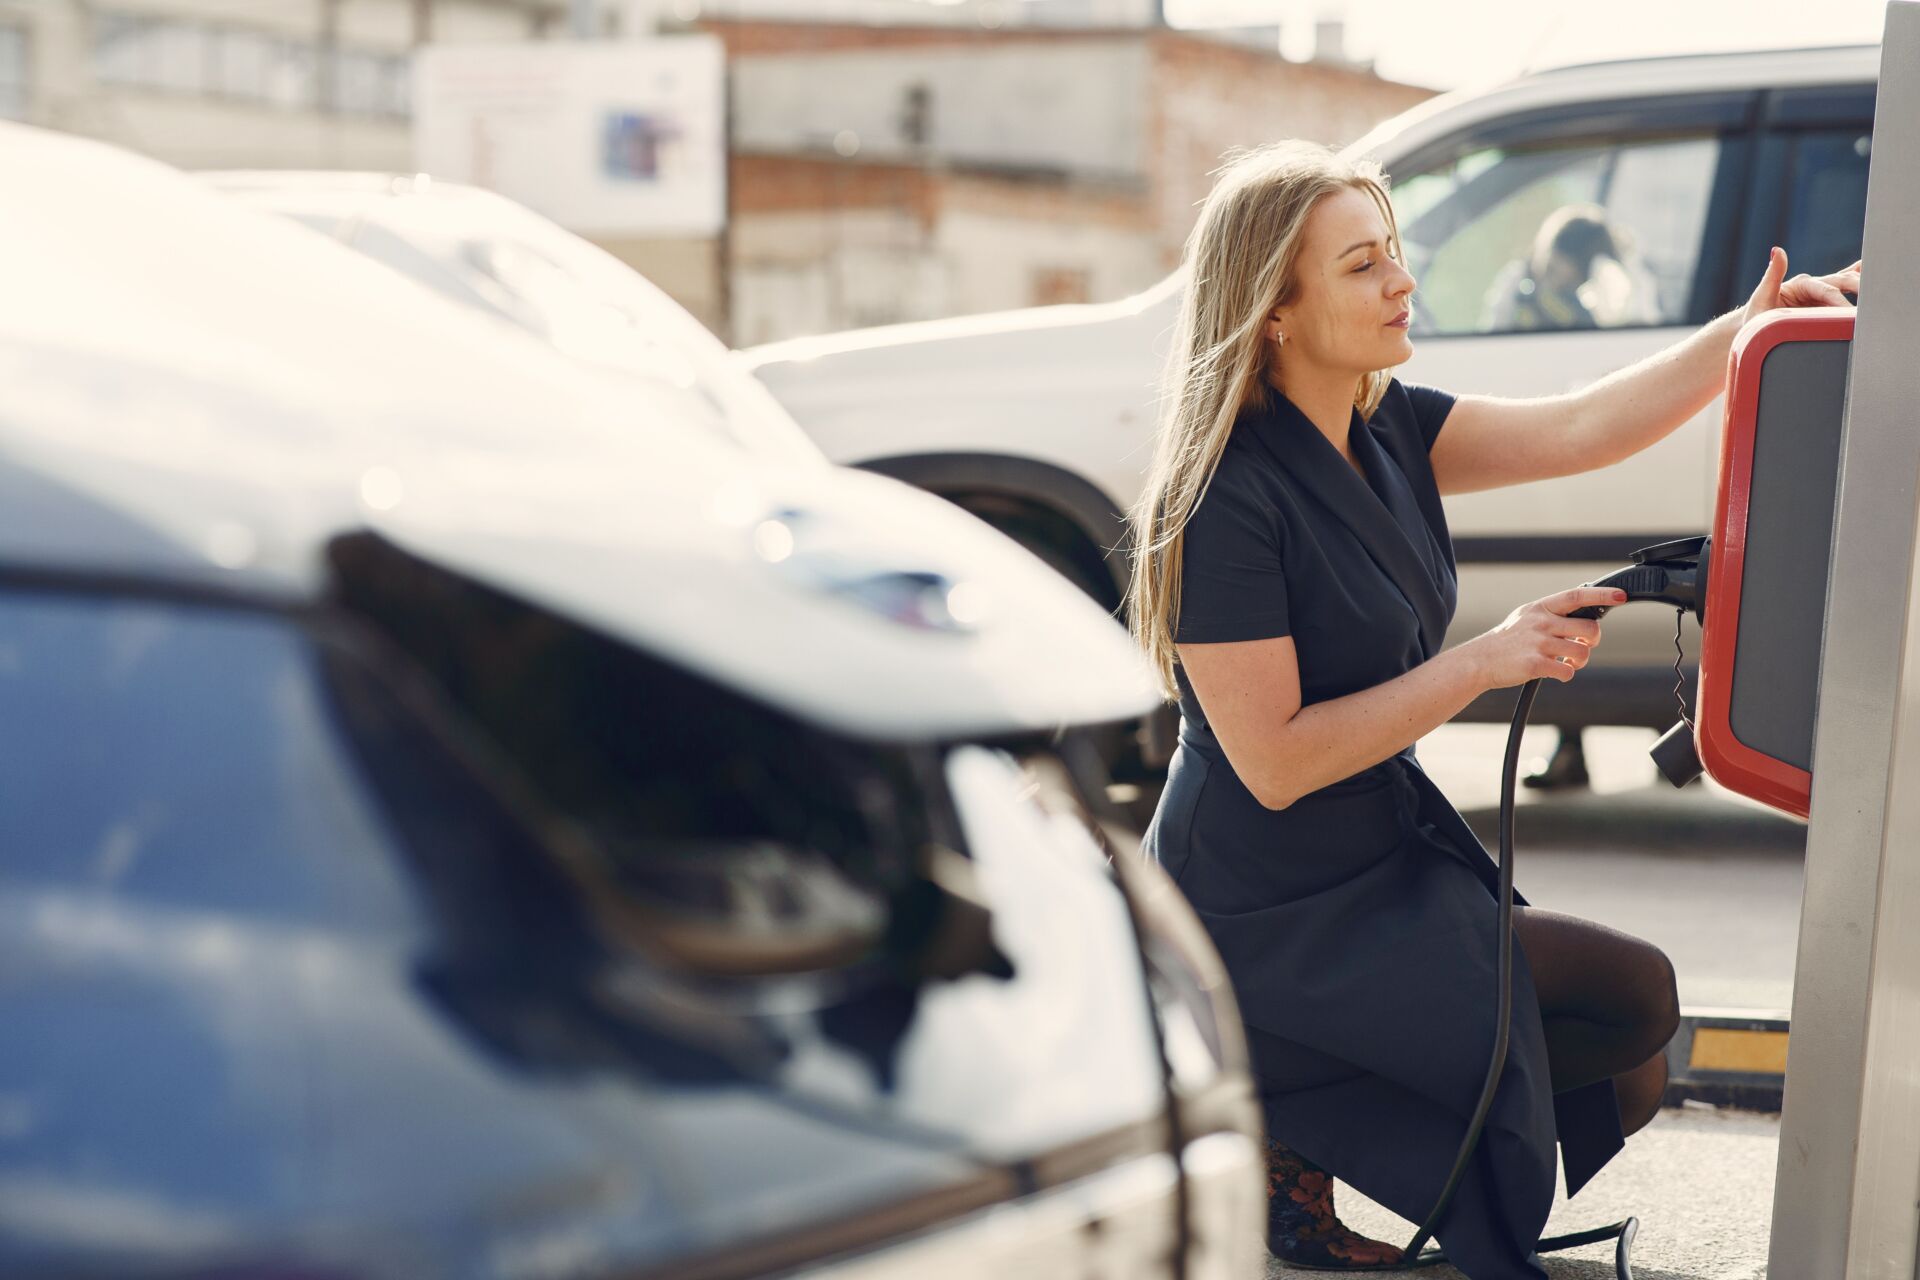
El punto de recarga doméstico, el wallbox instalado en la plaza de garaje o en la vivienda unifamiliar, se contrata como garantía adicional. Cubre los daños materiales del aparato y de la instalación asociada; no cubre el consumo eléctrico ni el tiempo sin poder cargar. Es una cobertura de coste relativo bajo y la que más se olvida al firmar.
Dentro del maletero, el cargador portátil viaja casi siempre amparado por la vía de los accesorios u objetos transportados, con un límite que rara vez supera el valor de reposición del aparato. Comprobarlo lleva un minuto y evita discusiones en el parte.
La prima de un eléctrico sube por lo que cuesta repararlo: la batería, el utillaje de alta tensión y las piezas marcan la factura.
Hay una tercera pieza que no es equipo pero pesa en la decisión: la asistencia en carretera con recarga. Una grúa convencional puede dejar el coche en el taller sin que el problema sea mecánico. Los contratos que incluyen carga de emergencia o traslado hasta el punto de recarga más cercano se han convertido en el diferenciador real entre pólizas.
Por qué la prima de un eléctrico sale más alta
La respuesta corta es el coste de reparación. La batería es la pieza más valiosa del coche y su sustitución puede acercarse a una fracción muy alta del valor del vehículo en unidades con varios años. A eso se suman la mano de obra especializada, el utillaje para trabajar en alta tensión y una carrocería con materiales ligeros que encarece la chapa. Cuando la aseguradora calcula el coste esperado del siniestro, todos esos factores empujan la prima del coche eléctrico hacia arriba.
El patrón se repite en las compañías que operan en España, como Mapfre, Línea Directa, Mutua Madrileña, AXA o Allianz: la base de cálculo es el valor declarado y la potencia del vehículo. Un eléctrico de gama alta cotiza como cualquier coche de ese mismo precio. El sobrecoste aparece cuando el valor es alto y las coberturas adicionales se acumulan.
Qué mirar antes de renovar y qué viene en el mercado
Hay un dato que juega a favor del asegurado. T&E constata que los precios medios de los eléctricos han iniciado una senda a la baja y que los modelos con precio de partida por debajo de 25.000 euros multiplicarán por siete sus registros iniciales de la década. Si el coche vale menos, la base sobre la que se calcula la prima también baja. En paralelo, la red de recarga ultrarrápida, por encima de 150 kW, recorta la ansiedad por autonomía y reduce el uso del coche en trayectos largos.
Lo que no baja sola es la póliza. Antes de renovar conviene revisar cuatro puntos: el valor declarado del vehículo —un eléctrico se deprecia rápido—, la franquicia (la parte del siniestro que asume el usuario antes de que la aseguradora pague), si la garantía de batería tiene sublímite y si el punto de recarga sigue cubierto después de una reforma en casa. Preguntar estas cuestiones por escrito al asesor resulta más útil que comparar solo la prima anual.
El siguiente hito para el propietario es la renovación anual; el del sector, 2030, con los objetivos de CO₂ de la Unión Europea empujando modelos asequibles al mercado. Más eléctricos, con valores de reposición más bajos, deberían traducirse en primas más contenidas.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura del vehículo con la batería de tracción incluida hasta el límite del contrato, garantía adicional para el punto de recarga doméstico, amparo del cargador portátil como accesorio y asistencia en carretera con recarga de emergencia.
- A quién va dirigido: al conductor que acaba de comprar un eléctrico o un híbrido enchufable, sobre todo si carga en casa y necesita declarar el wallbox; también al usuario urbano que hace pocos kilómetros al año y prioriza prima contenida.
- Cuánto cuesta: la prima se calcula sobre el valor declarado del coche y no existe una estadística desagregada del seguro para eléctricos en España; la llegada de modelos por debajo de 25.000 euros rebaja esa base de cálculo, y la garantía de punto de recarga se contrata como añadido de coste relativo bajo.