
Las pérdidas de Aston Martin se estrechan a 77,1 millones de libras en el tercer trimestre, pero la deuda neta escala a 1.570 millones. Vender más y más caro no basta.
La cifra deja un acumulado de 231,3 millones de libras de pérdidas antes de impuestos en los nueve primeros meses de 2026. El dato mejora el del mismo periodo del año anterior, cuando el rojo trimestral llegó a 111,9 millones, pero no cambia la naturaleza del problema: Aston Martin vende mejor de lo que gana.
Porque el negocio comercial funciona. Los ingresos del tercer trimestre subieron un 36% interanual hasta 388,7 millones de libras y el acumulado de nueve meses se fue a 1.017 millones, un 38% más. Las entregas crecieron un 12% hasta 3.762 unidades. Nada de eso es cosmético.
El mix hizo el resto. El precio medio de venta subió un 25% en el año, hasta 243.000 libras por coche, y en el tercer trimestre alcanzó las 247.000, un 39% más. Ahí está el efecto del Valhalla, con unas 350 unidades entregadas que se contabilizan bajo la división de vehículos especiales. El margen bruto pasó del 28,3% al 35,2%, con un beneficio bruto de 358 millones.
El problema está debajo de la línea de ingresos. La deuda neta cerró septiembre en 1.570 millones de libras, frente a los 1.380 millones con los que empezó el año. La deuda bruta roza los 1.900 millones y la liquidez disponible se queda en 321,6 millones: menos de un año de colchón al ritmo actual de consumo de caja.
Un coche de 243.000 libras de media y un margen bruto del 35% deberían bastar para ganar dinero. La deuda se come el margen.
El coste de la financiación es la parte que más duele. Los gastos financieros netos ajustados alcanzaron los 149 millones de libras en los nueve primeros meses, frente a 65 millones un año antes. El grupo paga ahora más del doble por su propia deuda justo cuando el tipo de interés ha dejado de jugar a favor. Con ese peso, cada punto de margen ganado se lo lleva el banco.
Y el balance acumulado asusta. Desde el rescate liderado por Lawrence Stroll hace unos seis años, Aston Martin ha sumado aproximadamente 2.300 millones de libras en pérdidas después de impuestos. Varias rondas de inversión, dos generaciones de producto y un reposicionamiento de marca después, la compañía sigue sin generar caja de forma sostenida. El balance no perdona.
El Valhalla Spider y el calendario eléctrico que se aleja
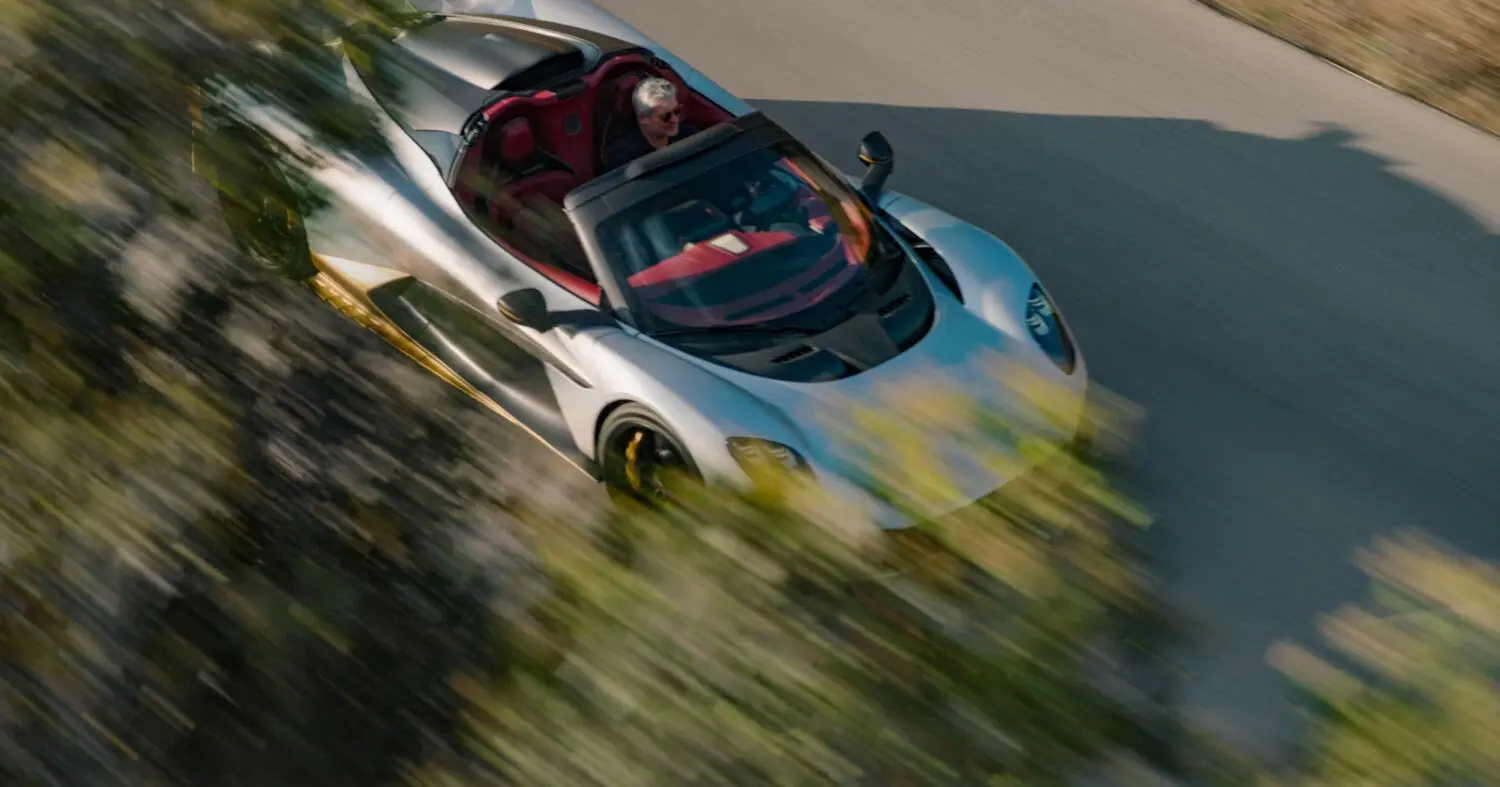
La buena noticia para los próximos trimestres tiene nombre. El Valhalla cupé está prácticamente agotado, con las entregas extendiéndose hasta la primera mitad de 2027, y la marca acaba de abrir el Valhalla Spider, la variante descapotable que el director financiero Doug Lafferty sitúa en torno a un 20% por encima del precio del cupé. El coche que ha sostenido el mix va a seguir sosteniéndolo un año más, ahora con un extra de tarifa. Eso sí, la mayoría de esas entregas se concentra en la segunda mitad del ejercicio, así que el cuarto trimestre no repetirá el efecto.
La otra decisión estratégica es la que más discusión merece. El consejero delegado Adrian Hallmark ha confirmado que el primer eléctrico de producción no llegará antes de 2033, y posiblemente no lo haga hasta 2035. Mientras, la marca mantendrá vivos sus V8 y V12 hasta 2035 con hibridación donde haga falta para cumplir emisiones. La lectura no es tecnológica, es de cliente: quien se gasta 250.000 libras en un deportivo de dos plazas no compra eficiencia, compra teatro mecánico.
En mi opinión, es la decisión menos mala que tenía sobre la mesa. Retrasar el BEV evita un desarrollo carísimo para un comprador que, según todos los indicios del segmento, no lo está pidiendo. El margen de maniobra se reduce, eso también: la marca renuncia a vender donde la regulación empuja el coche eléctrico y se ata a un nicho que se estrecha en Europa y que crece, por contra, en Oriente Medio y Estados Unidos. La web oficial de Aston Martin sigue vendiendo exclusividad; el accionista necesita otra cosa.
Lo que Ferrari ya resolvió y Aston Martin todavía no
El sector tiene un espejo incómodo. Ferrari construye menos coches que Aston Martin, los vende con un mix más agresivo y, sobre todo, lo hace sin el lastre de balance que arrastra Gaydon. La diferencia no está en la marca ni en el producto: está en la estructura de capital. El fabricante italiano se financió durante décadas con el flujo de un negocio de marginalidad altísima; Aston Martin se financió con deuda, y esa deuda se refinanció en un ciclo de tipos baratos que ya se ha cerrado.
El patrón se repite en cada crisis del automóvil europeo. McLaren vivió una secuencia parecida con sus accionistas y su deuda, y varias marcas de nicho italianas y británicas han pasado por procesos de recapitalización en la última década. La lección es siempre la misma: el volumen no salva a un especialista; lo salva el precio, y el precio no se sostiene si el balance obliga a vender con descuento o a lanzar ediciones especiales para tapar agujeros de caja. Aston Martin lleva años haciendo equilibrios entre ambas cosas.
Hay un matiz que conviene no perder de vista. El adelgazamiento de las pérdidas trimestrales, de 111,9 a 77,1 millones, va en la dirección correcta, y el margen bruto del 35,2% es el mejor argumento que tiene el equipo de Hallmark ante los inversores. La pregunta es cuántos trimestres más de Valhalla le quedan al negocio antes de necesitar otro producto ancla. La respuesta corta: tres o cuatro. El calendario posterior depende de la familia que sustituya al Vantage y de si el Spider llega a tiempo de sostener el precio medio en 2027.
Análisis de Impacto Motor16
- Dato de mercado: 3.762 unidades y 1.017 millones de libras de facturación en nueve meses. El crecimiento del 38% en ingresos es real, pero la deuda neta ha subido 190 millones en el mismo periodo: cada libra adicional de facturación llega con una libra de deuda encima.
- El rumor: en el mercado financiero británico se especula con la necesidad de una nueva ampliación de capital si el flujo de caja no se estabiliza en 2027. Sin confirmación oficial y con 321,6 millones de liquidez, no es urgente. Pero la refinanciación sobrevuela.
- Veredicto: el producto funciona, el balance no. Aston Martin ha ganado la batalla del posicionamiento y sigue perdiendo la del coste financiero. El próximo hito son los resultados del ejercicio completo de 2026, y ahí se verá si el cuarto trimestre sostiene el margen sin depender de un mix extraordinario.