

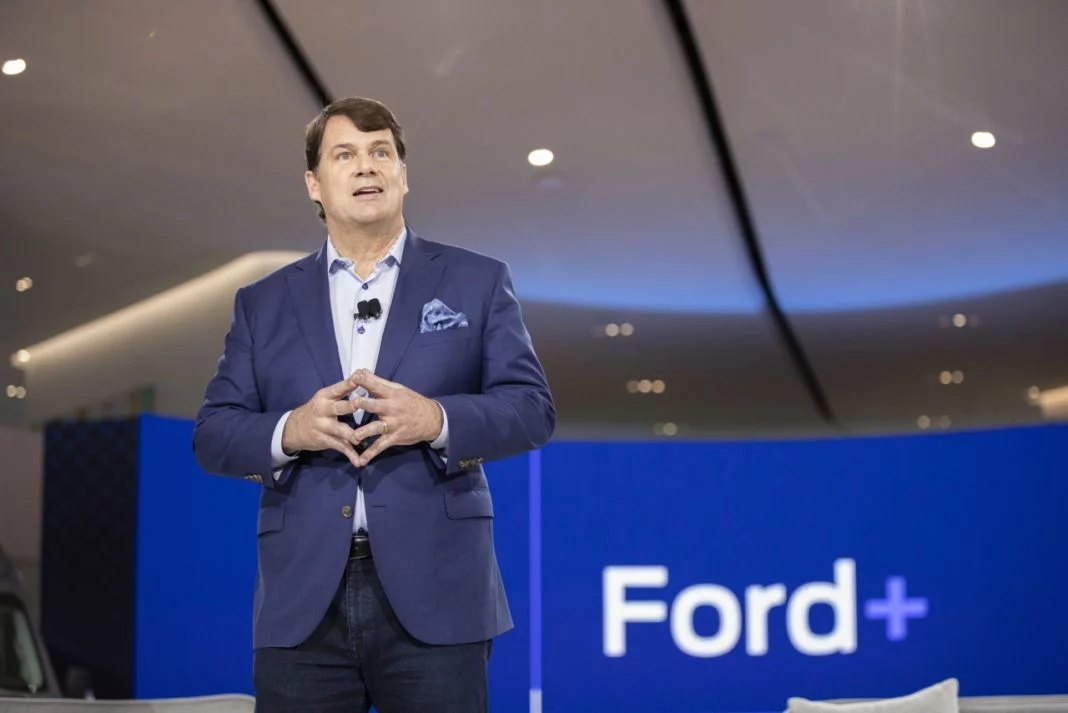

Para el máximo responsable de Ford, la partida de los coches chinos en Europa ya está decidida. El directivo sostiene que los fabricantes asiáticos se hicieron con una porción relevante de la cuota europea en cuanto desembarcaron y que, a estas alturas, revertir la situación resulta inviable.
La advertencia no va dirigida a Bruselas ni a Berlín, sino a Washington. Jim Farley, consejero delegado de la compañía del óvalo, afirmó que Estados Unidos debe tener muchísimo cuidado con la forma en que los fabricantes chinos entran en su mercado. La frase esconde una comparación incómoda: lo que ha visto al otro lado del Atlántico no le gusta, y quiere que su país llegue tarde a esa película.
Las declaraciones se producen en plena ofensiva comercial entre China, Estados Unidos y Europa, con la industria tradicional reclamando protección y los grupos asiáticos acelerando su implantación. El diagnóstico del directivo se apoya en un argumento sencillo: una vez que una marca china abre mercado, la cuota sube deprisa y el precio se convierte en el argumento de compra decisivo. Según el máximo responsable de Ford, en Europa esa secuencia ya se ha completado.
La advertencia del consejero delegado de Ford a Estados Unidos
El mensaje tiene destinatario claro. Las autoridades de Estados Unidos aún tienen margen para decidir el ritmo al que acceden los fabricantes chinos a su mercado; las europeas, según su lectura, ya no lo tienen. Su conclusión sobre Europa es tajante: la batalla está perdida.
Cuando un fabricante histórico admite que la batalla está perdida en un mercado entero, el aviso ya no es una opinión: es un cambio de ciclo.
Cómo han entrado los fabricantes chinos en el mercado europeo
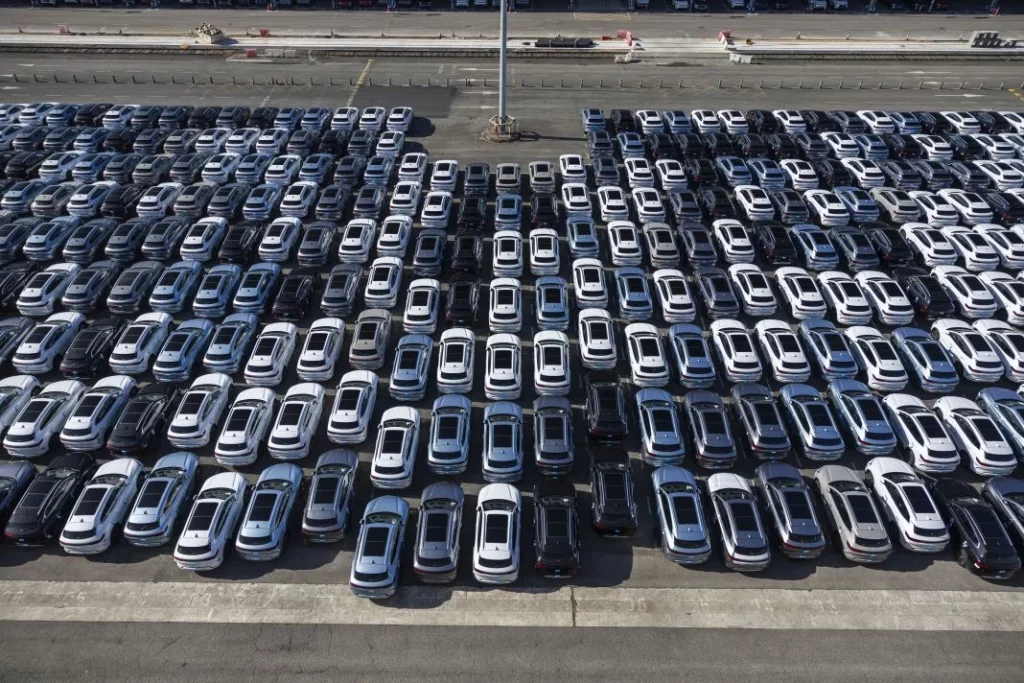
La secuencia que describe el directivo es reconocible en cualquier concesionario europeo. Primero llegaron las marcas con precios agresivos y equipamiento generoso; después, la electrificación abrió la puerta a los grandes grupos chinos, que ya controlan buena parte de la cadena de valor de las baterías de ion de litio.
La cuota de los fabricantes chinos se mueve en el entorno del 5% del mercado europeo total, con pesos muy superiores cuando se mira solo el segmento eléctrico.
A partir de ahí, la respuesta europea llegó en forma de aranceles. Los vehículos eléctricos fabricados en China soportan desde finales de 2024 derechos adicionales que, sumados al arancel base del 10%, elevan la carga por encima del 45% en los casos más gravados.
Los aranceles europeos frenaron la curva, no la tendencia: los grupos chinos respondieron con producción en suelo europeo, alianzas con fabricantes establecidos y versiones híbridas para esquivar el foco.
El movimiento cambia el mapa industrial. España se ha convertido en uno de los países donde la competencia china se nota antes, con marcas que en pocos años han pasado de ser desconocidas a colarse en los primeros puestos de matriculaciones por modelo. El mercado español, por tamaño y por peso del canal de particulares, funciona como termómetro fiable de lo que ocurre en el resto del continente.
Así afecta al mercado español la ventaja china
En España la conversación ya no es si llegarán, sino a qué precio se quedan. Los grupos chinos han construido su posición sobre tres palancas: coste de fabricación, velocidad de desarrollo del producto y una red de distribución que crece de la mano de importadores y grupos de concesionarios locales.
La consecuencia más visible para el comprador es la presión sobre los precios: hoy encuentra más equipamiento por menos dinero del que pagaba hace cinco años.
La diferencia con el mercado estadounidense es de enfoque. Allí se debate cómo dosificar la entrada mientras la industria local pide protección; en Europa el debate se libró antes y se resolvió con aranceles que han resultado parciales. El propio diagnóstico del directivo apunta a que la barrera comercial no ha bastado para recuperar la posición perdida.
Queda un elemento de calendario que conviene seguir. Los fabricantes chinos están trasladando producción a suelo europeo y firmando alianzas con grupos establecidos, de modo que el próximo movimiento no llegará en barco, sino en forma de fábrica. Para el conductor español eso significa precios competitivos durante más tiempo y una oferta que se renovará a un ritmo difícil de igualar.
El próximo hito será la publicación de los datos de matriculaciones del mes, que revelarán si la cuota china sigue subiendo o si los aranceles han dejado de tener efecto sobre la decisión de compra.
📌 Datos clave internacional
- La cifra a enmarcar: por encima del 45% de carga arancelaria máxima sobre los eléctricos fabricados en China que se venden en Europa, sumando el 10% base y los derechos adicionales en vigor desde finales de 2024.
- Consejo práctico: si vas a cambiar de coche en los próximos meses, compara la oferta china con la europea por equipamiento, garantía y red de servicio, no solo por precio; los aranceles han encarecido algunas versiones, pero la diferencia sigue siendo amplia.
- Así te afecta: la presión china sobre el precio es hoy el principal argumento del comprador español para negociar, y explica buena parte de los descuentos y promociones que aplican el resto de marcas.






