
El camión eléctrico chino ya no es una posibilidad lejana. Los nuevos fabricantes asiáticos y estadounidenses amenazan con arrebatar más del 25% del mercado europeo de vehículo pesado a los grupos que han dominado el transporte durante más de un siglo, según los análisis del sector publicados esta semana.
La ofensiva se apoya en una ecuación simple. Daimler Truck, Volvo, Scania, MAN y DAF han construido su hegemonía europea con producto fiable y redes de servicio densas; pero los nuevos competidores llegan con especificaciones técnicas muy competitivas y, sobre todo, con un coste total de propiedad significativamente menor.
Qué pesa en el coste total de propiedad
El coste total de propiedad de un camión pesado no se limita al precio de adquisición. Incluye energía, mantenimiento, seguro, impuestos y valor residual. Según los datos del sector, la ventaja de los nuevos actores se concentra en los costes operativos, un criterio que puede decidir contratos de larga distancia donde cada céntimo por kilómetro cuenta. No se trata solo del precio: cada punto porcentual de ahorro operativo cambia la rentabilidad de una flota.
Además, el mercado europeo de camiones vive un momento de transición normativa y tecnológica. El vehículo pesado eléctrico deja de ser una opción de nicho y empieza a condicionar la renovación de flotas. Quien consiga ofrecer un eléctrico con autonomía suficiente y coste por kilómetro bajo gana terreno de forma inmediata.
La penetración de los nuevos fabricantes no depende solo del producto: el coste operativo y la infraestructura de carga marcan el ritmo real del cambio.
La electrificación de los depósitos logísticos, el cuello de botella
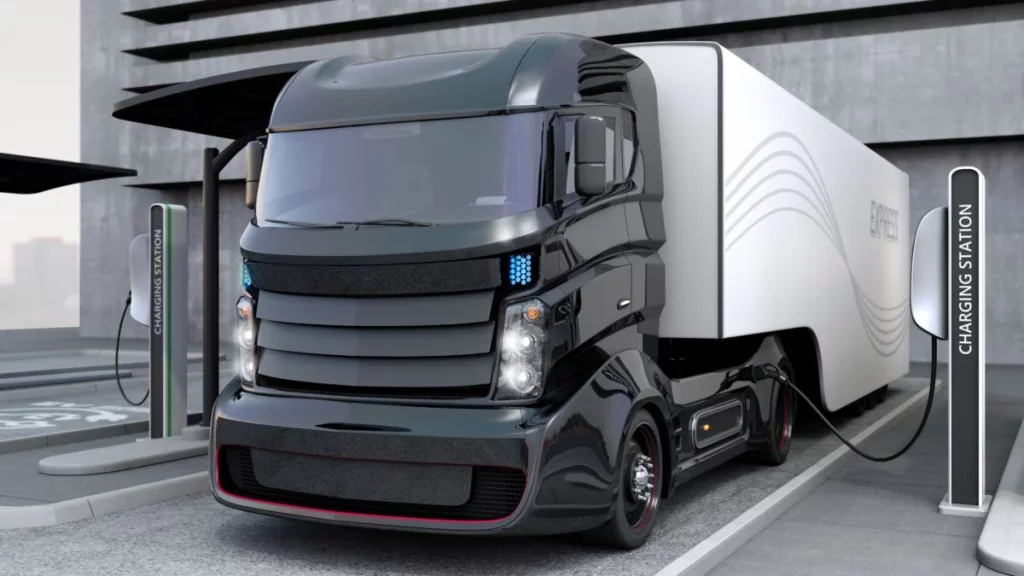
El despliegue de vehículo pesado eléctrico choca con un obstáculo operativo: la infraestructura de recarga en los depósitos logísticos. Los análisis recientes señalan que la electrificación de estas instalaciones es hoy el auténtico cuello de botella para la adopción masiva de camiones eléctricos en el transporte europeo. La velocidad de adaptación de las bases logísticas empieza a ser tan importante como la propia mecánica.
No basta con tener un camión competitivo. La disponibilidad de potencias altas, la gestión de la demanda eléctrica y los plazos de conexión a la red condicionan la operativa diaria. Por eso, las flotas que no resuelvan este paso verán limitada la incorporación de eléctricos, incluso si consiguen mejores precios de compra. La disponibilidad real de recarga, más que la potencia nominal, será la barrera decisiva.
El precedente de los autobuses urbanos
Europa ya vivió una dinámica parecida en los autobuses urbanos eléctricos. La industria continental perdió liderazgo frente a los fabricantes asiáticos en un segmento que, sin ser mayoritario, marcaba la pauta tecnológica. El riesgo ahora es repetir ese patrón en el camión pesado, un negocio mucho más grande y estratégico para el empleo industrial.
Si los grupos tradicionales no aceleran la reducción del coste total de propiedad y no simplifican la integración de la recarga, el escenario de ceder más del 25% del mercado deja de ser una estimación y se convierte en un escenario base. La presión ya no llega solo de China, también de Estados Unidos, lo que amplía el frente competitivo.
El desafío no es exclusivamente tecnológico. La red de postventa, la confianza de los transportistas y la capacidad de producción europea son activos que los grupos tradicionales aún conservan. La clave será traducir esas fortalezas en una oferta eléctrica capaz de competir por coste y por tiempo de carga.
📊 Claves de la noticia
- Cifras a tener en cuenta: más del 25% del mercado europeo de vehículo pesado en riesgo; un coste total de propiedad significativamente menor para los nuevos entrantes; un siglo de dominio de Daimler Truck, Volvo, Scania, MAN y DAF; y una electrificación de depósitos logísticos que actúa como freno operativo.
- Cómo te afecta: si gestionas flotas o dependes del transporte de mercancías, la llegada de camiones eléctricos más baratos de operar puede cambiar los contratos y los costes logísticos. Vigilar el coste total por kilómetro se vuelve más rentable que centrarse solo en el precio de compra.
- También debes saber: el precedente de los autobuses urbanos eléctricos demuestra que la infraestructura y la rapidez de adaptación pueden decidir el liderazgo tecnológico antes de que el volumen de ventas sea masivo.