
Los camiones eléctricos chinos y estadounidenses dejan de ser una promesa lejana en el transporte pesado europeo. Los nuevos competidores amenazan con arrebatar más del 25% del mercado europeo de camiones a los fabricantes tradicionales, apoyados en un coste total de propiedad significativamente menor y en especificaciones técnicas homologables a las exigencias de las flotas profesionales.
La ficha rápida para el profesional
- Por qué es importante: La oferta china y estadounidense introduce una presión real sobre el TCO de los camiones pesados, el indicador que decide la renovación de flota de las PYMEs.
- Ventajas e inconvenientes: A favor: TCO inferior, especificaciones competitivas y ampliación de alternativas frente a los líderes europeos. En contra: la infraestructura eléctrica en depósitos logísticos es aún un cuello de botella y el soporte posventa de las nuevas marcas está por consolidar en Europa.
- Datos técnicos clave: proyección superior al 25% de cuota en camiones eléctricos pesados; ahorro operativo centrado en costes de energía y mantenimiento; red de recarga en depósitos como condicionante de adopción.
El TCO de los camiones eléctricos chinos presiona a los fabricantes europeos
La amenaza no es solo de cuota. Daimler Truck, Volvo, Scania, MAN y DAF han dominado el transporte pesado europeo durante más de un siglo, pero ahora se enfrentan a una competencia que ataca el corazón del cálculo profesional: el TCO, es decir, el coste total de propiedad. Según la información publicada por el sector, los nuevos fabricantes chinos y estadounidenses ofrecen cifras de coste por kilómetro sensiblemente más favorables que las marcas tradicionales, al tiempo que igualan parámetros de capacidad, autonomía y durabilidad.
Para un gestor de flota, el impacto es directo. Si un competidor asiático o norteamericano reduce los costes energéticos y de mantenimiento durante los primeros cinco años de uso, la decisión de compra ya no se limita al precio de adquisición. El transportista con flota media está obligado a recalcular su TCO por kilómetro con cada renovación, comparando no solo el diésel con el eléctrico, sino también el eléctrico europeo con el nuevo entrante a precio agresivo.
La renovación de flota de la PYME ante la nueva oferta eléctrica
El momento es especialmente sensible para las PYMEs del transporte pesado. Una flota de diez, veinte o treinta camiones no tiene el colchón financiero de los grandes operadores europeos, por lo que un diferencial de coste operativo significativo puede desplazar la balanza de la renovación hacia fabricantes sin historial europeo.
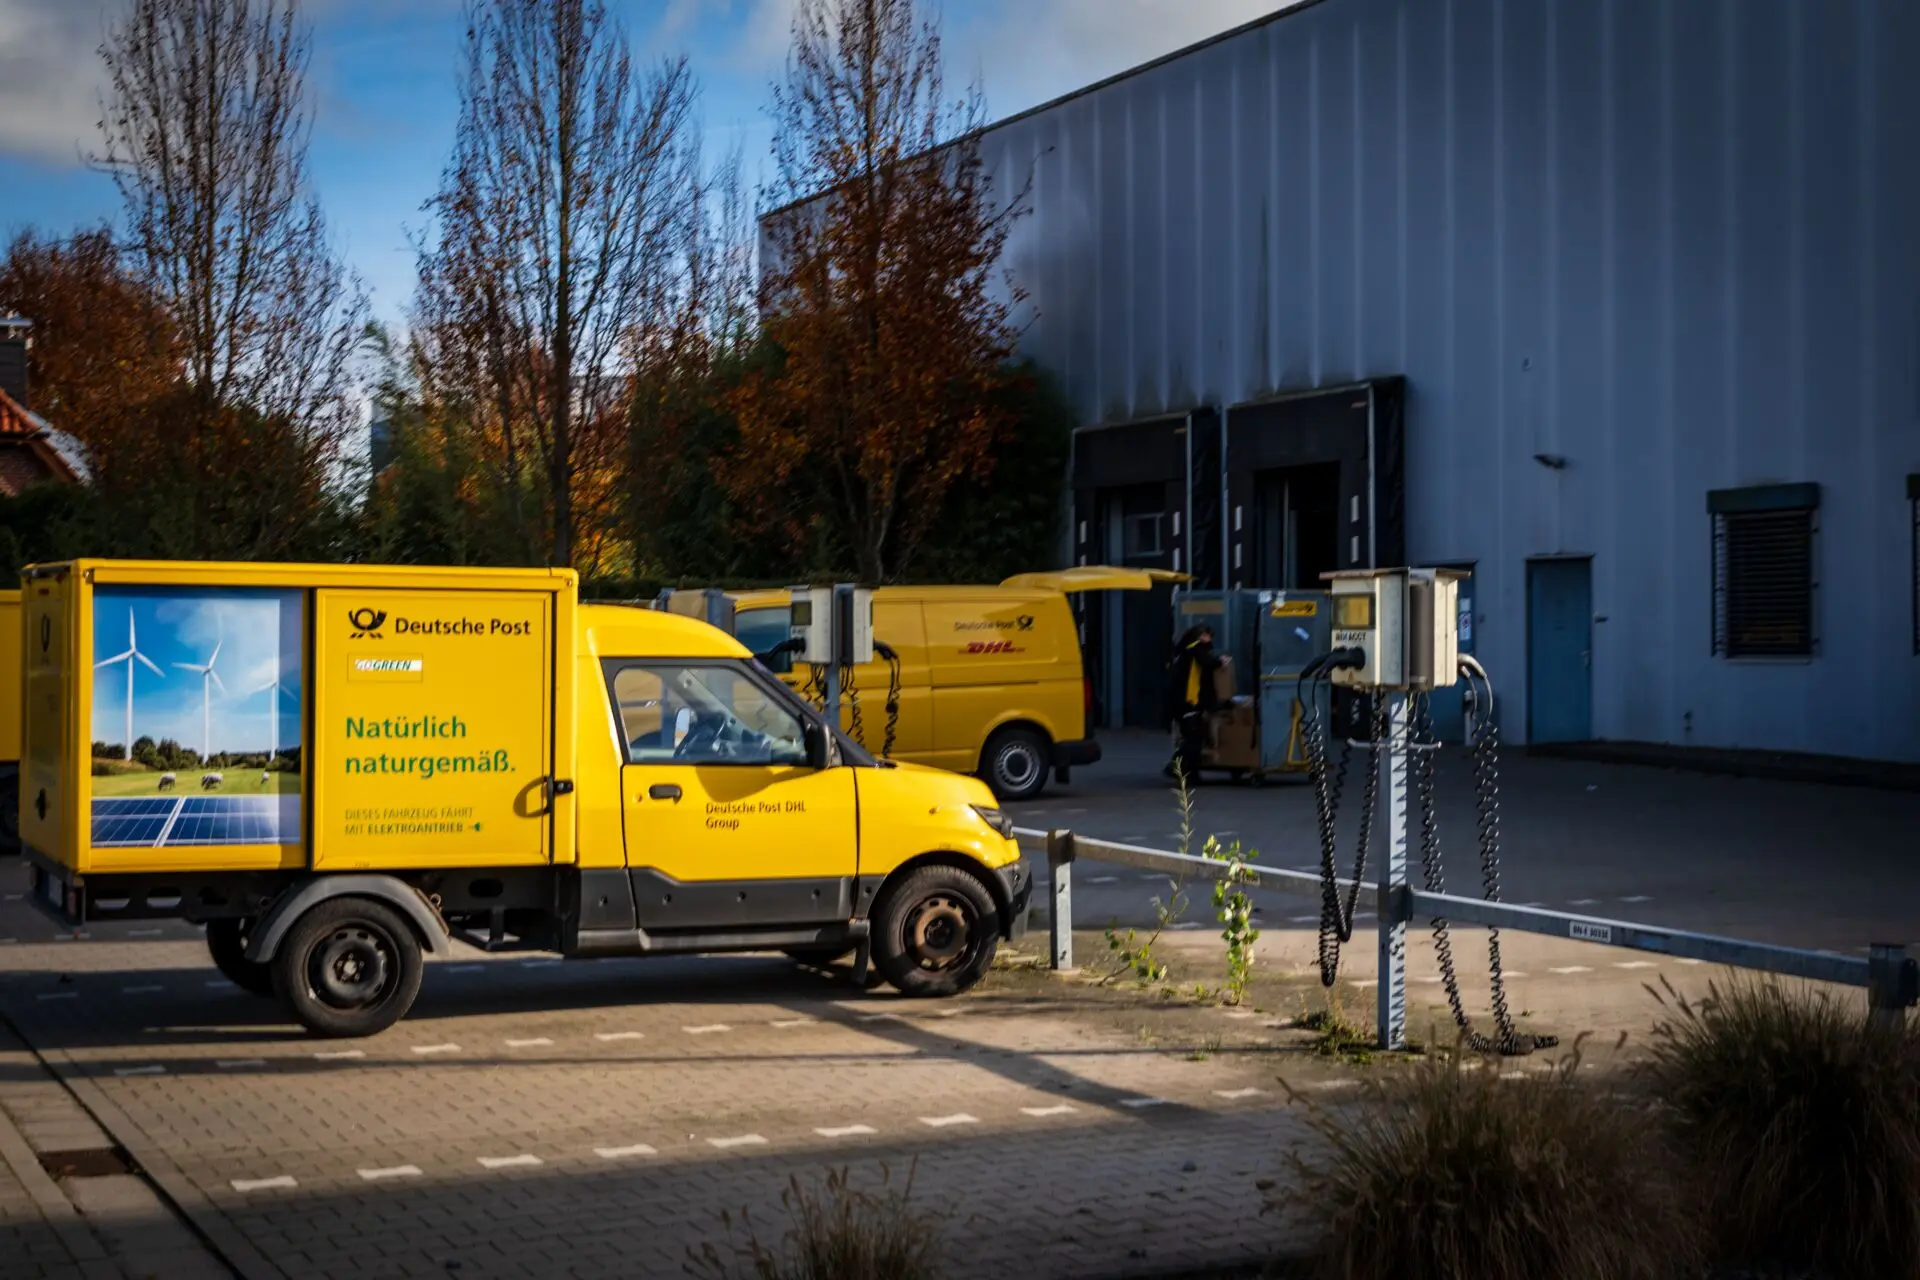
Aun así, la adopción masiva del camión eléctrico pesado no se frena solo por el precio del vehículo. La información publicada señala a la electrificación de los depósitos logísticos como el auténtico cuello de botella. Sin una red privada de recarga potente y dimensionada para los ciclos de ruta, los ahorros teóricos del TCO se diluyen en tiempos muertos, desvíos y recargas mal planificadas.
Europa ya conoce este guion. En el segmento de los autobuses urbanos eléctricos, la industria local cedió liderazgo a propuestas foráneas que combinaban mejor balance entre prestación y coste. La información original advierte de que el de los camiones pesados corre el riesgo de repetir la misma historia si las marcas europeas no aceleran en coste, en disponibilidad de producto y en contratos de mantenimiento adaptados a los ciclos reales de las flotas.
A la vista de estos datos, el profesional del transporte no necesita posicionarse entre europeo o chino: su prioridad es disponer de cálculos de TCO auditables, plazos de entrega fiables y contratos de mantenimiento que cubran el ciclo completo de uso. La procedencia importa en la medida en que afecta a la operativa diaria y al valor residual.
El coste total de propiedad inferior no sirve de nada si la recarga en el depósito no está dimensionada para el ciclo real de la flota.
El veredicto para el transportista: qué vigilar antes de renovar
El acceso a un camión eléctrico pesado con TCO inferior es una oportunidad real para reducir costes, pero no exime al gestor de flota de hacer los deberes. La primera variable que conviene analizar antes de firmar es la infraestructura de recarga en el propio depósito, porque determina cuánto se aprovecha realmente el ahorro energético. La segunda, la red de servicio y recambios de los nuevos fabricantes, aún en construcción fuera de sus mercados de origen.
- Recarga en depósito: sin una infraestructura propia dimensionada, el ahorro energético no llega a la cuenta de explotación.
- Red de servicio: el soporte posventa de los nuevos fabricantes aún debe demostrar cobertura en rutas europeas.
- Valor residual: un precio de entrada bajo no compensa si la reventa dentro de cinco años queda penalizada por la falta de referencias de marca.
La renovación de flota en 2026 ya no se decide solo por marca. Se decide por TCO verificado, por acceso a recarga fiable y por un soporte posventa que evite paradas no planificadas. Los camiones eléctricos chinos y estadounidenses han puesto sobre la mesa esas condiciones. Ahora toca que cada transportista las traduzca a su propia cuenta de explotación.