
El coche eléctrico de flotas en Europa ya compite en el segmento de volumen, con 1,2 millones de BEV matriculados en el primer semestre del año.
El dato sale del análisis de mercado de Transport & Environment (T&E): un crecimiento superior al 40% en el conjunto de la UE frente al ejercicio anterior, mientras la gasolina cede a doble dígito y el diésel queda reducido a una presencia testimonial. Italia roza el 100% de crecimiento en volumen eléctrico y mercados como Noruega, Dinamarca o Países Bajos registran penetraciones mensuales que superan a las de competidores globales como China.
La ficha rápida para el profesional
- Por qué es importante: los objetivos de CO₂ de la UE han empujado a los fabricantes desde el segmento prémium al de volumen; para el gestor de flota eso se traduce en más modelos disponibles y precios de entrada más bajos sin esperar a 2030.
- Ventajas e inconvenientes: A favor: oferta creciente por debajo de 25.000 euros de partida; red ultrarrápida por encima de 150 kW que reduce la dependencia de la carga nocturna en base; presión normativa que obliga a la marca a sostener el precio a la baja. En contra: el PVP baja antes que la cuota de renting, donde mantenimiento, seguro y telemetría siguen pesando; y la autonomía en ciclo mixto interurbano aún condiciona el uso de la furgoneta N1 y del turismo de comercial.
- Datos técnicos clave: 1,2 millones de BEV matriculados en la UE en el primer semestre; crecimiento superior al 40%; precios de partida por debajo de 25.000 euros; recarga ultrarrápida por encima de 150 kW; turismos y furgonetas ligeras N1 bajo los mismos límites de CO₂.
Por qué el precio de entrada ha bajado y qué implica para una flota
Durante años la oferta eléctrica se concentró en SUV y berlinas de gama alta, donde el margen por unidad amortizaba el coste de la batería. Los límites de CO₂ han invertido esa lógica: el fabricante necesita volumen para no pagar el exceso de emisiones de su flota europea, no margen unitario. De ahí que los precios medios de los BEV hayan entrado en una senda descendente, según el informe.
La previsión que más interesa al gestor es muy concreta: las ventas de eléctricos con precios de partida inferiores a 25.000 euros multiplicarían por siete sus registros iniciales de la década. En la práctica, ese umbral es el que decide si un utilitario eléctrico entra o no en la lista corta de un comercial de reparto ligero, de un vehículo de servicio técnico o del coche de sustitución de la flota.
Para una PYME, el umbral de los 25.000 euros de partida separa electrificar el vehículo de servicio o mantenerlo de combustión un ciclo más.
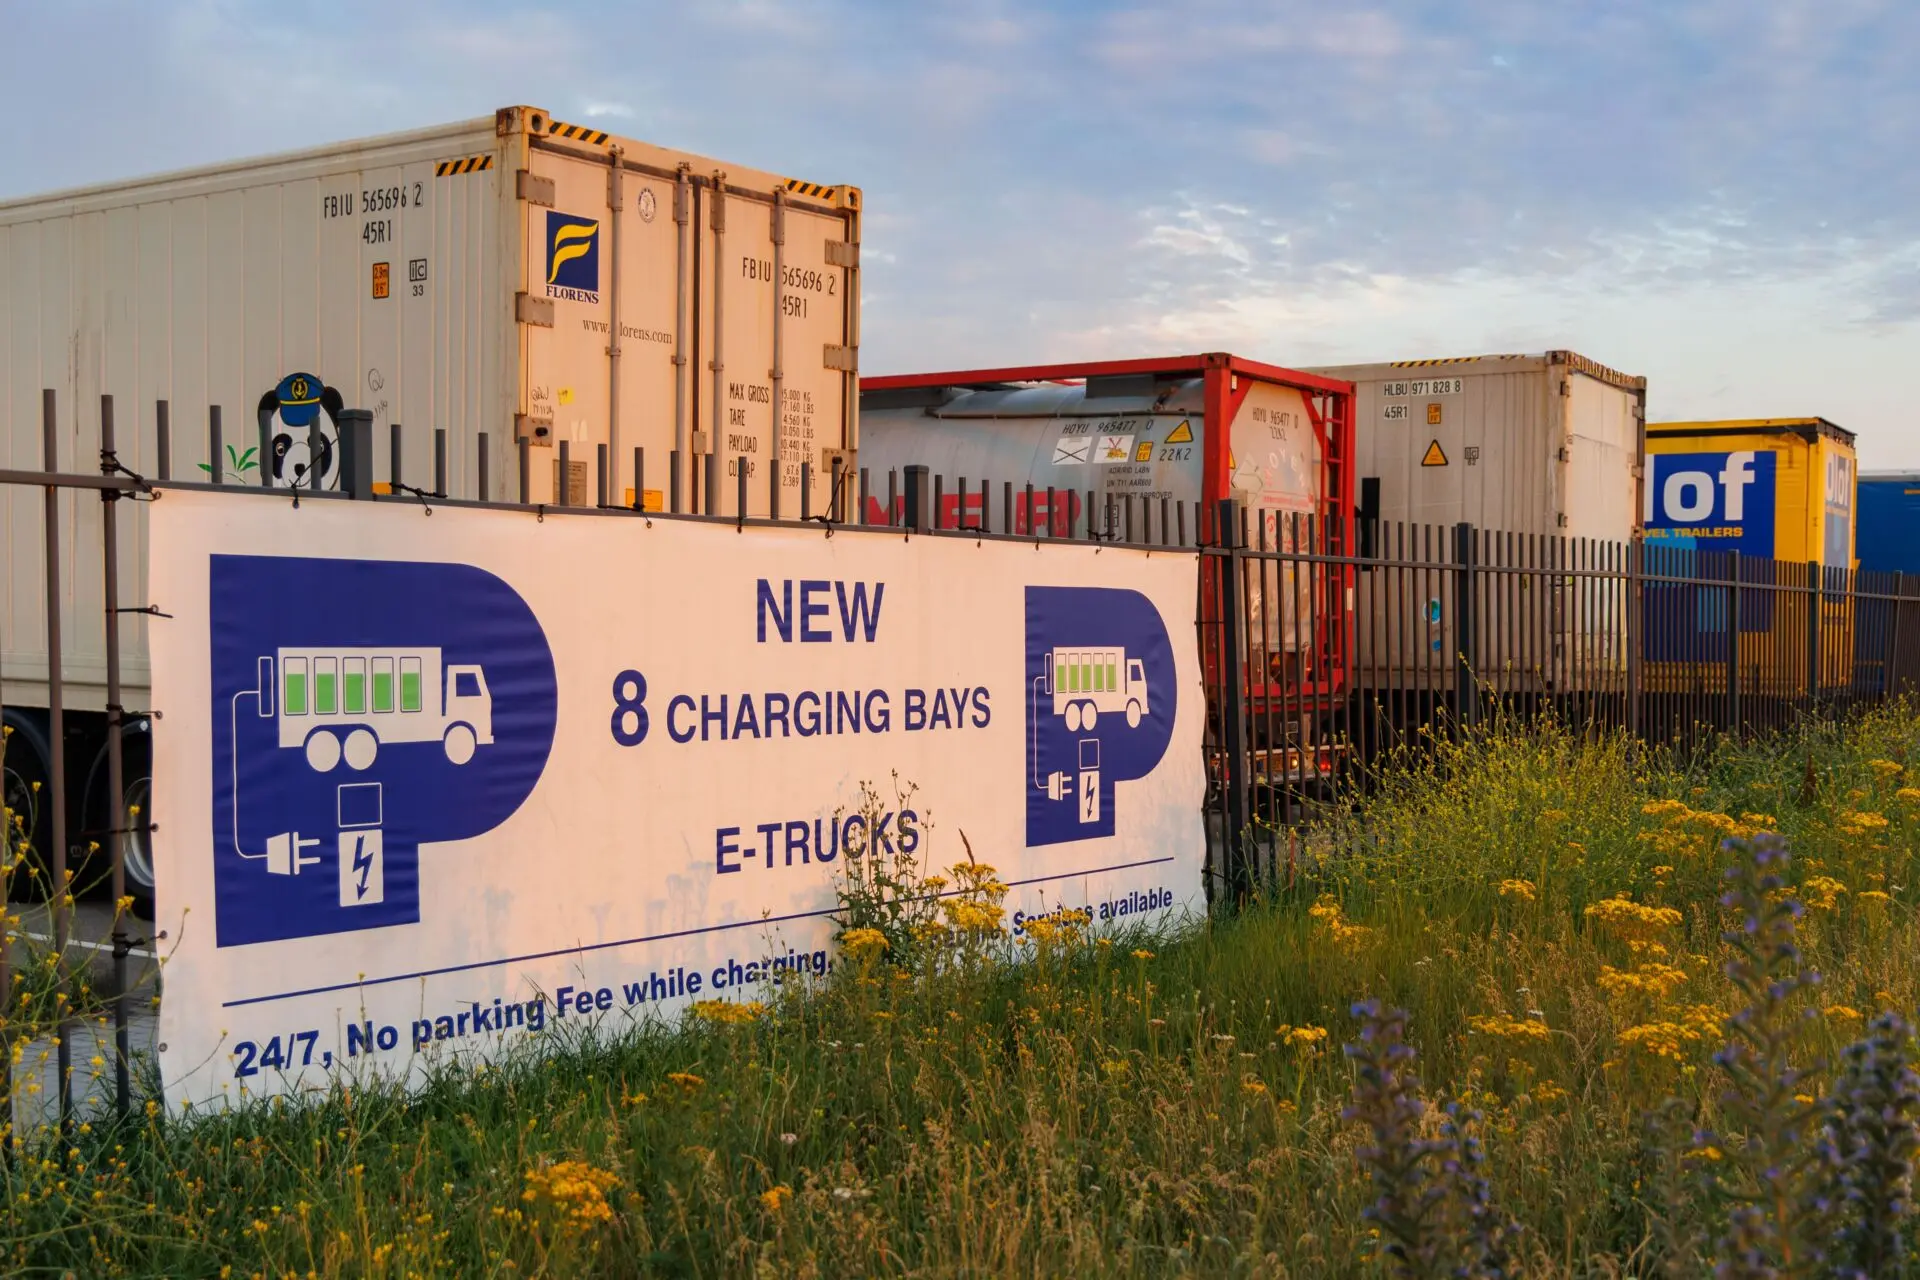
La red de recarga acompaña el movimiento. La proliferación de puntos ultrarrápidos por encima de 150 kW está disipando la clásica ansiedad por autonomía y permite planificar rutas interurbanas con una parada corta, no con una noche completa de carga en base.
Lo que el gestor mira de verdad: TCO, cuota y valor residual
El TCO (coste total de propiedad) no baja al mismo ritmo que el PVP. Cuando el precio de partida cae, la cuota de renting tarda más en reflejarlo porque el valor residual del eléctrico sigue sometido a la incertidumbre del mercado de segunda mano y porque mantenimiento, seguro y telemetría pesan ya más que la propia financiación del vehículo.
Desde la perspectiva del gestor, la consecuencia es doble. Primero, conviene renegociar condiciones en cada renovación de flota: la oferta de producto mejora cada trimestre y el operador tiene margen para revisar la cuota. Segundo, un precio de entrada barato no compensa una configuración mal elegida; antes de firmar toca comprobar kilometraje anual real, potencia de carga en corriente alterna disponible en el domicilio del conductor y cobertura de la ruta tipo.
Análisis: para qué flota encaja y qué conviene vigilar
La lectura profesional es que el eléctrico ha dejado de ser una decisión de imagen y pasa a ser una decisión de coste. Encaja sin reservas en flotas con base de recarga propia y recorridos diarios acotados: reparto urbano de paquetería, servicio técnico, asistencia domiciliaria y vehículos de dirección con uso metropolitano. También en flotas mixtas donde el turismo eléctrico convive con una furgoneta N1 de combustión para el pico de carga.
No encaja todavía, con la información disponible, en flotas interurbanas intensivas con kilometrajes por encima de la media y sin punto de carga en base: ahí la ecuación se rompe por tiempo de parada, no por precio del vehículo. Y hay un riesgo que no depende de la marca: si Bruselas flexibilizara o retrasara los objetivos de CO₂, el informe advierte de que el ritmo de la transición se frenaría en seco y la oferta asequible podría dejar de llegar al ritmo previsto.
Tres puntos a vigilar antes de cerrar una renovación: el plazo de entrega real de los modelos de acceso, que es el que decide si el vehículo entra en el ejercicio o se va al siguiente; el valor residual pactado en el contrato, que determina la cuota final; y la tarifa eléctrica de la base, que en flotas grandes pesa tanto como el mantenimiento.
El próximo dato que dará la medida del mercado será el cierre del ejercicio: la comparación de las matriculaciones anuales con las del año anterior dirá si la oferta por debajo de 25.000 euros llega a volumen o se queda en catálogo. Mientras tanto, la presión normativa sigue siendo la palanca que mantiene los precios a la baja, y para el gestor de flota eso es un argumento a favor de esperar la siguiente revisión de cuota.