

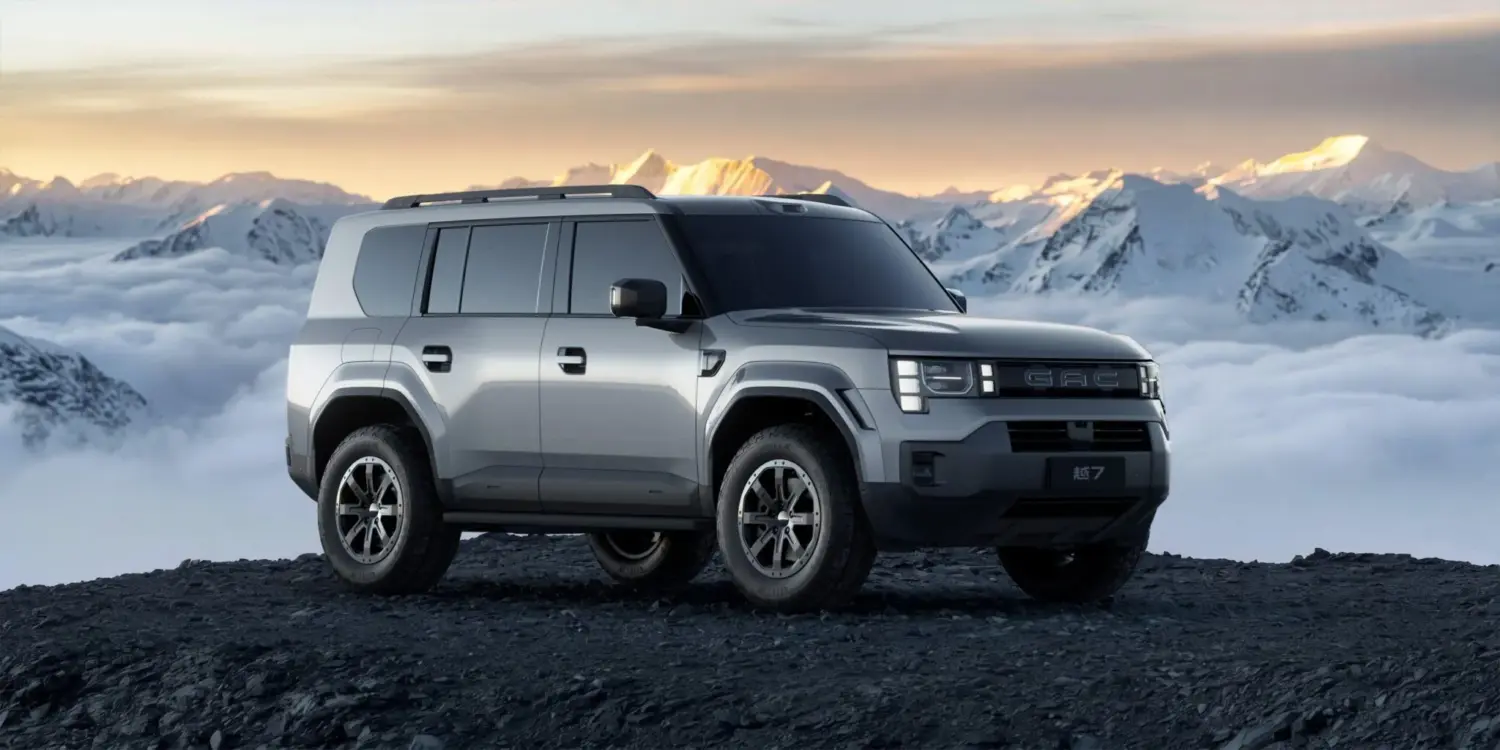

La consolidación del automóvil en China acaba de sumar una pieza mayor. FAW, uno de los grandes grupos estatales del motor, ha alcanzado un acuerdo para convertirse en el segundo accionista de GAC, una operación que concentra aún más la industria china del automóvil en plena expansión del coche eléctrico.
Según la comunicación oficial remitida por GAC al parqué de Shanghái, el acuerdo con First Automotive Works (FAW) permitirá al nuevo socio ejercer ‘influencia estratégica’ en la compañía. No es un simple movimiento de cartera: la operación se plantea para ‘optimizar’ e ‘integrar’ los recursos industriales de dos fabricantes controlados por el Estado.
El comunicado no detalla por ahora el importe de la participación, el calendario de ejecución ni la estructura accionarial final. Lo que sí queda claro es la ambición de fondo: compartir plataformas, compras y capacidad tecnológica sin pasar por una fusión clásica. En el contexto chino, ese modelo de control sin absorción total encaja con la política industrial de Pekín de frenar la sobrecapacidad.
Qué implica la entrada de FAW en el capital de GAC
FAW es uno de los conglomerados históricos del motor en China, con una huella industrial que abarca turismos, vehículos comerciales y una red de alianzas internacionales. GAC, por su parte, ha acelerado en los últimos ejercicios su apuesta por la electrificación y por nuevos formatos de distribución, lo que convierte el encaje entre ambos en una operación de complementariedad más que de socorro financiero.
A efectos prácticos, la llegada de FAW como segundo accionista con influencia estratégica puede traducirse en plataformas compartidas, compras conjuntas de semiconductores y baterías, y una coordinación exportadora menos dispersa. La jugada reduce los costes de desarrollo y permite a ambas marcas presentar productos con mayor frecuencia de renovación.
Lo que en Europa se resolvería con una fusión formal, en China se está canalizando mediante participaciones cualificadas que, a efectos industriales, producen un resultado parecido: menos siglas y más plataformas comunes.
La raíz del movimiento: sobrecapacidad y apuesta por el eléctrico
La operación no puede leerse sin el contexto de la sobrecapacidad. China arrastra un exceso de marcas, plantas y proyectos que compiten entre sí por los mismos segmentos, y las autoridades del país llevan tiempo empujando hacia una concentración que reduzca duplicidades y mejore la rentabilidad de la industria.
Esa presión coincide con el momento de mayor expansión global del coche eléctrico chino. El país concentra una parte decisiva de la producción mundial de baterías y vehículos enchufables, y la batalla local por precio y tecnología obliga a los fabricantes a moverse con una rapidez difícil de replicar en Europa.
En este escenario, los grandes grupos estatales no buscan únicamente ganar tamaño: buscan blindar su acceso a los componentes críticos, diluir riesgos de inversión y preparar una oferta exportadora más sólida. La entrada de FAW en GAC es un eslabón más de una cadena que ya ha unido a otros actores estatales en proyectos comunes de plataformas y de electromovilidad.
Qué se juega Europa y el conductor español
La lectura desde España es directa: la consolidación china produce competidores con balances más anchos, costes unitarios más bajos y una vocación internacional más agresiva. Parte de esa oferta electrificada ya está compitiendo en los concesionarios europeos con precios de acceso cada vez más ajustados y equipamiento tecnológico muy cargado.
Para el comprador español, la reordenación asiática no es una cuestión lejana de juntas de accionistas. Se deja notar en los plazos de entrega, en la disponibilidad de recambios, en la evolución de las redes de posventa y en la presión de precios que sufren los fabricantes europeos. Cuanto más simple sea la estructura industrial china, mayor será la capacidad de trasladar al mercado europeo eléctricos con costes muy competitivos.
La gran incógnita de los próximos meses es el equilibrio entre concentración y diversidad. Una industria tan integrada puede acelerar la innovación, pero también puede concentrar decisiones estratégicas en un número reducido de actores. Para el consumidor, eso significa más producto y precios más bajos a corto plazo, aunque con una dependencia tecnológica exterior cada vez más relevante para la industria europea.
De momento, el acuerdo FAW-GAC marca un nuevo punto de referencia en la reordenación del sector del automóvil en China. Queda por ver si se concreta en nuevas sinergias industriales, si se amplía a otros grupos estatales y hasta qué punto Bruselas y Madrid reaccionan a un mapa industrial que se simplifica al otro lado del mundo.
📌 Datos clave internacional
- La cifra a enmarcar: FAW pasará a ocupar la posición de segundo accionista de GAC, sin que el acuerdo detalle todavía el importe exacto de la participación.
- Consejo práctico: si estás valorando un vehículo chino en España, revisa qué grupo industrial respalda la marca y cómo puede evolucionar su red de servicio en los próximos años.
- Así te afecta: la concentración de grandes conglomerados acelera la llegada de modelos eléctricos con menores costes y refuerza la presión competitiva sobre los productos que hoy se venden en Europa.






