
El seguro de moto para riders tiene una fecha clave: el 1 de octubre de 2026. Ese día entran en vigor las nuevas exigencias de la DGT para quienes usan la moto como herramienta de trabajo, entre ellas el chaleco reflectante obligatorio durante toda la jornada y una multa de 200 euros por no llevarlo.
La Dirección General de Tráfico actualiza el Reglamento General de Circulación y añade obligaciones que afectan al equipamiento del conductor, al pasajero y a la forma de circular. La pregunta de fondo es doble: qué deben llevar puesto y qué póliza les cubre cuando el desplazamiento es trabajo.
Qué cambia con la DGT a partir del 1 de octubre de 2026
La primera novedad afecta al calzado. Tanto el conductor como el pasajero deberán usar calzado cerrado en cualquier tipo de vía, no solo en carretera. El incumplimiento es infracción grave y puede sancionarse con 200 euros.
La segunda tiene que ver con las manos. En vías interurbanas será obligatorio el uso de guantes de protección para conductor y acompañante. Queda pendiente una futura orden ministerial que fijará las características de los guantes homologados; hasta entonces valen guantes de protección similares a los actuales.
Declarar el uso profesional de la moto es el paso que evita que la aseguradora rechace un parte cuando el siniestro ocurre durante el reparto.
Otra medida esperada es la autorización para circular por el arcén derecho cuando haya congestión de tráfico. La condición es doble: que el tramo esté señalizado y no superar los 30 km/h. Busca ser una alternativa más segura que circular entre vehículos detenidos.
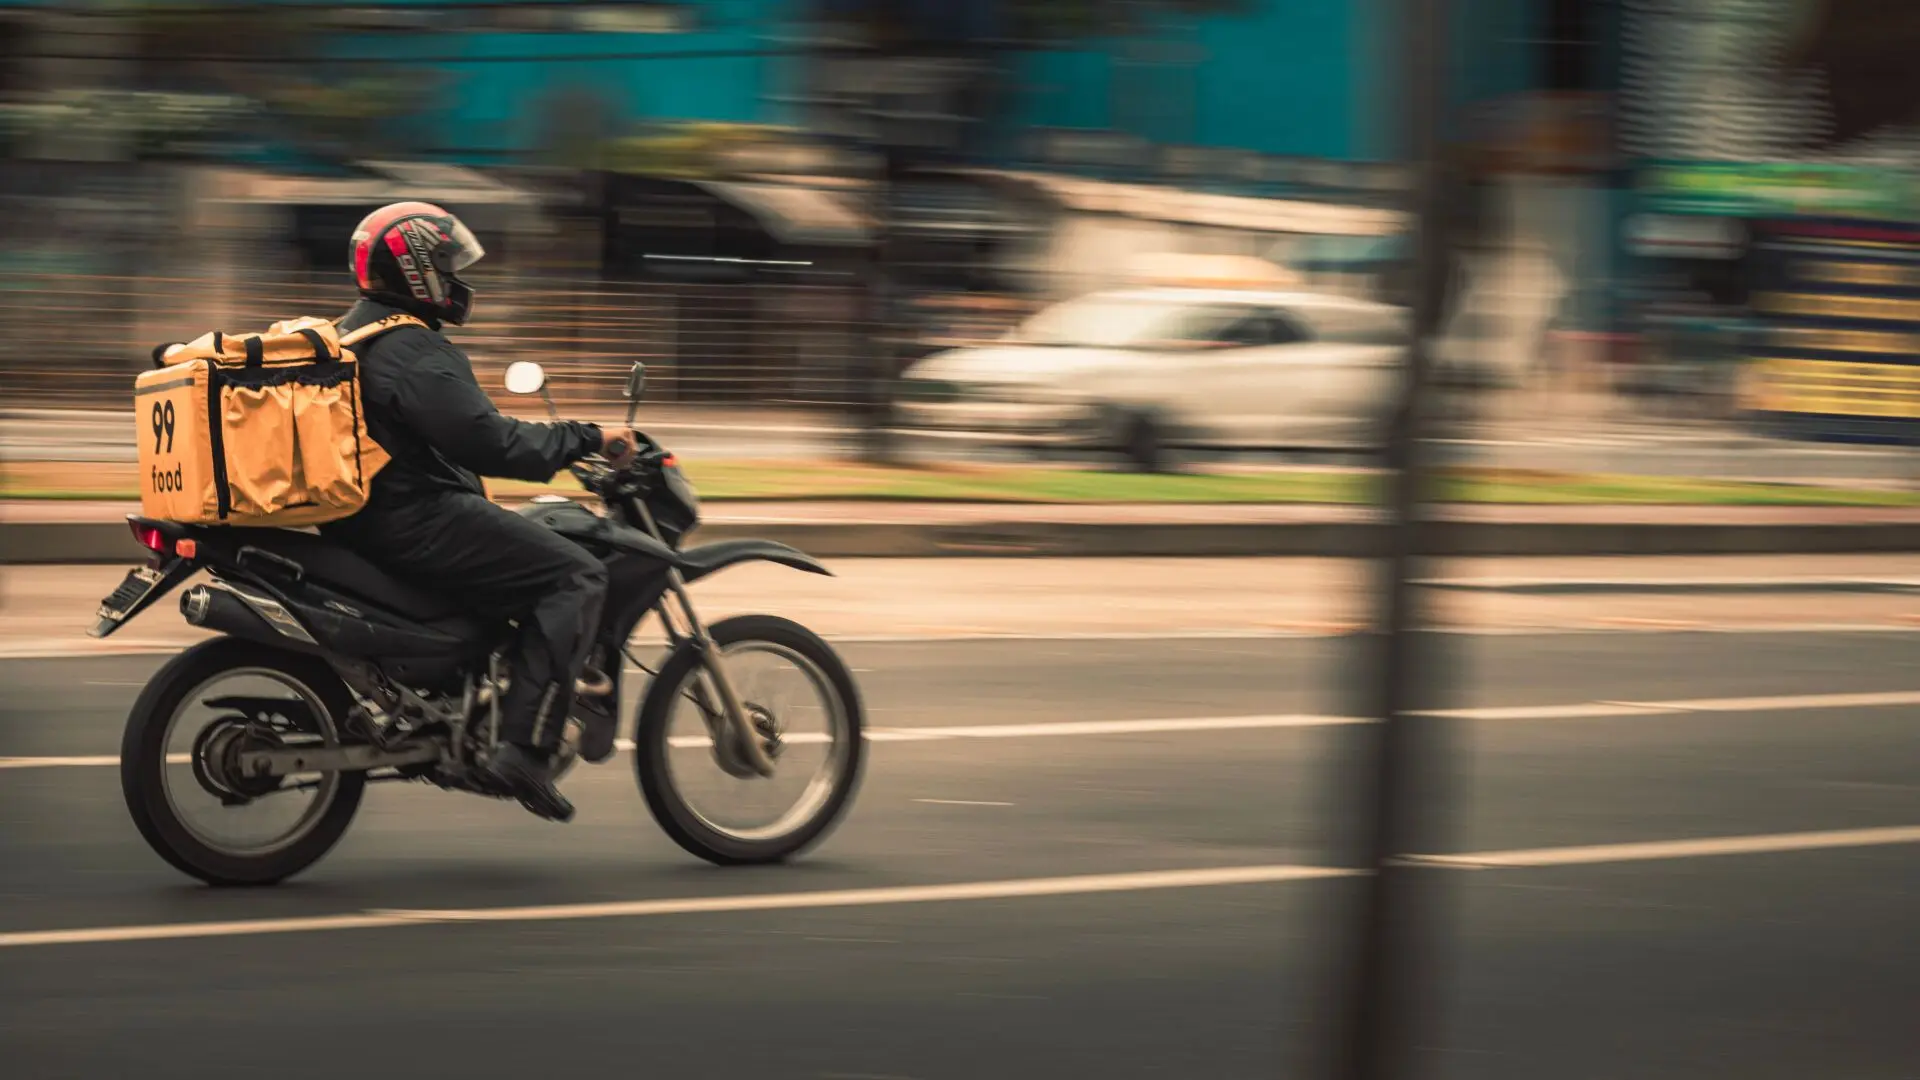
Para el reparto profesional hay una obligación específica: los riders deberán llevar el chaleco reflectante en todo momento mientras trabajan, no solo de noche ni en vías interurbanas. La sanción también es de 200 euros.
En cascos, la norma exige modelos homologados. Para los ciclomotores —hasta 50 cc y 45 km/h con permiso AM— esa exigencia llega el 1 de octubre de 2027, con un año de margen respecto al resto.
Qué póliza cubre el uso profesional de la moto
En paralelo al equipamiento, el rider tiene que revisar su seguro. La moto que se usa para trabajar necesita una póliza acorde al uso real.
La base es el seguro obligatorio de responsabilidad civil, el mínimo legal para circular. A partir de ahí, la modalidad a terceros cubre daños a otras personas y sus bienes; la de terceros ampliada añade prestaciones como asistencia o robo; y el todo riesgo con franquicia repara también los daños de la propia moto, con una franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague—.
El punto crítico es el uso declarado. Una póliza de uso privado no está pensada para el reparto a domicilio, así que conviene informar a la compañía de que la moto se usa como herramienta de trabajo. Muchas aseguradoras ofrecen coberturas específicas de uso profesional.
Antes de firmar o renovar, merece la pena comprobar tres cosas:
- Que la póliza recoja expresamente el uso profesional o de reparto.
- Que el límite de indemnización y la franquicia encajen con el valor de la moto.
- Que la asistencia en carretera y la cobertura de robo estén incluidas si la moto duerme en la calle.
Cómo elegir la póliza y qué revisar antes del 1 de octubre
El mercado del seguro de moto se mueve por perfiles: cilindrada, antigüedad, zona de circulación, años de carné y, sobre todo, uso declarado. Por eso las primas varían tanto entre riders con motos parecidas. Lo práctico es pedir presupuesto con el uso profesional bien declarado y comparar coberturas, no solo precios.
También conviene revisar la póliza en la renovación anual. Pasar de uso privado a profesional, o al contrario, hay que comunicarlo a la aseguradora para que la cobertura encaje con la realidad. Un parte rechazado por uso no declarado cuesta mucho más que la diferencia de prima.
El calendario sigue moviéndose. Después del 1 de octubre de 2026 queda pendiente la orden ministerial de los guantes homologados, y en 2027 llegará la exigencia de casco homologado para ciclomotores. Revisar póliza y equipamiento antes de esas fechas evita sorpresas.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura de responsabilidad civil obligatoria y opciones de terceros ampliado o todo riesgo para el uso profesional, con la póliza ajustada al reparto diario.
- A quién va dirigido: riders y repartidores que usan la moto como herramienta de trabajo, y conductores que alternan uso privado y profesional.
- Cuánto cuesta: la prima depende de la cilindrada, la antigüedad, la zona y el uso declarado, y el uso profesional la ajusta al alza frente a una póliza privada; la multa por incumplir las obligaciones de la DGT es de 200 euros.