
Asegurar un coche eléctrico o híbrido enchufable cuesta en torno a un 30% más que un equivalente de gasolina, según las estimaciones que maneja el sector asegurador. La razón no está en el motor, sino en la batería de tracción: el componente que en los tres SUV enchufables de referencia —Omoda 7, Toyota RAV4 PHEV y Hyundai Tucson PHEV— va de los 13,8 a los 22,7 kWh y cuya reparación no siempre entra en la póliza estándar.
El punto de partida es el valor del vehículo. Los tres modelos se mueven entre los 42.900 euros del Omoda 7 y los 47.075 euros del Toyota RAV4 en acabado Advance, con el Hyundai Tucson en 43.895 euros. Sobre esa base se tarifa el coste de reposición de un coche con tecnología cara y todavía poco estandarizada.
Qué cubre la batería y qué deja fuera la póliza
La batería no se asegura con una póliza aparte: se resuelve dentro de las garantías del seguro de coche eléctrico, y ahí aparece la primera letra pequeña. En un todo riesgo, queda protegida frente a accidente, incendio, vuelco o granizo igual que el resto del coche, descontando la franquicia —la parte del siniestro que asume el conductor antes de que pague la aseguradora—. Más contexto sobre cómo funciona esta propulsión, en su entrada de Wikipedia.
Lo que no cubre ninguna póliza es el desgaste. La pérdida de capacidad con los años y el uso es materia de la garantía del fabricante, no del seguro. Tampoco entra un fallo de fabricación ni una instalación de carga mal mantenida.
La batería no es un extra: es la pieza que decide la prima, el valor asegurado y hasta qué punto compensa el todo riesgo.
El detalle importa: dos pólizas del mismo precio pueden cubrir cosas muy distintas. Cuatro casillas que conviene revisar antes de firmar.
- Valor asegurado: si has comprado con ayudas, la cifra debe reflejar el precio real pagado y no la tarifa sin descuento.
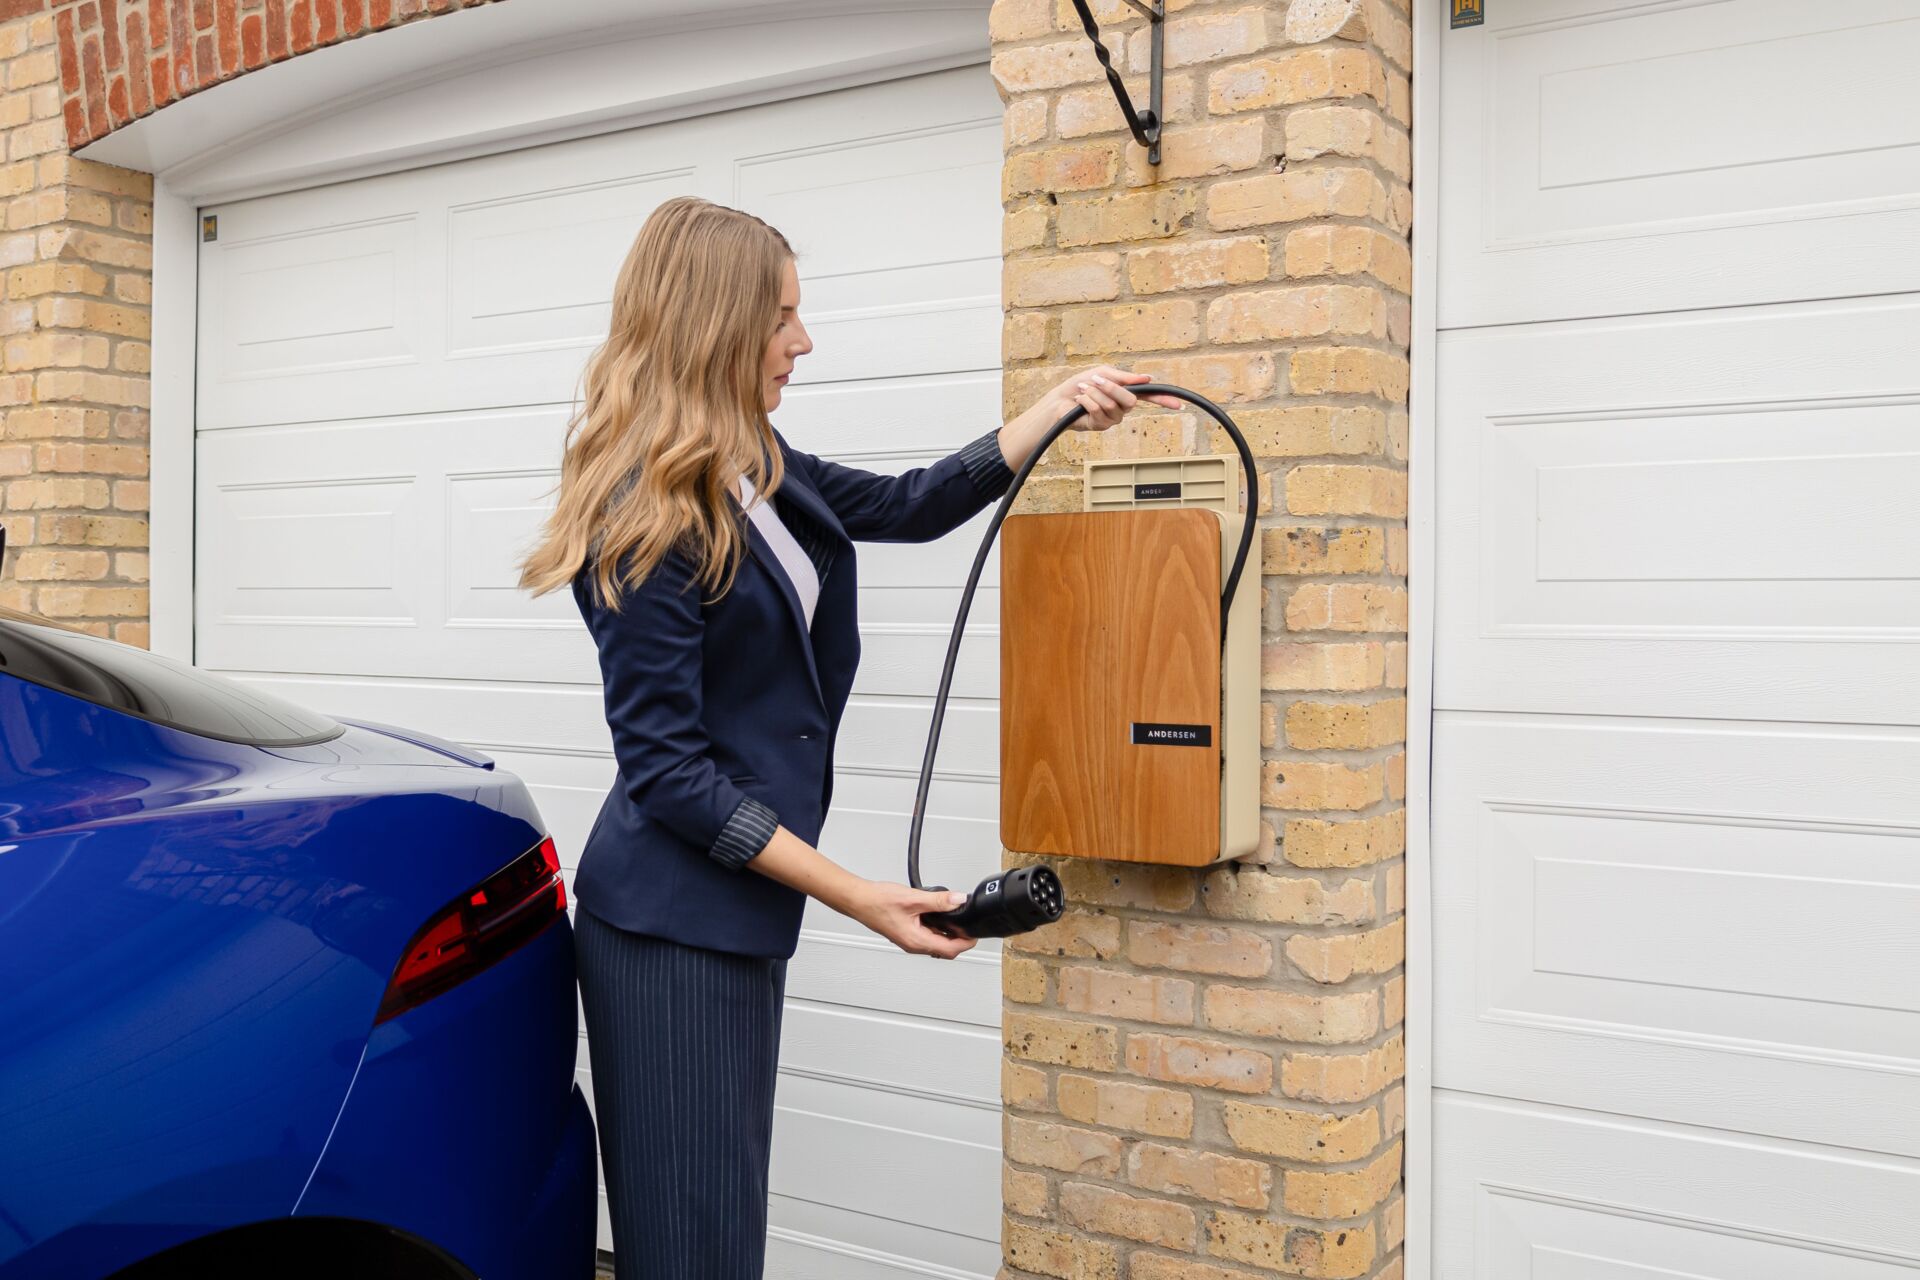
- Cobertura de recarga doméstica: protege el wallbox, el cable y la instalación frente a incendio, cortocircuito o robo. No viene de serie en todas las pólizas.
- Daños eléctricos: algunos condicionados cubren la sobretensión y otros la excluyen de forma expresa.
- Límite indemnizatorio: comprueba cuánto paga como máximo por la batería y si lleva sublímite propio.
Cuánto cuesta y dónde se ahorra sin recortar cobertura
La prima sube por dos vías. La primera es el valor: a mayor precio del coche, más caro resulta cubrirlo a todo riesgo. La segunda es la siniestralidad específica, porque reparar una batería o un sistema de alta tensión exige talleres especializados, piezas caras y plazos largos. En términos reales, el seguro de híbrido enchufable sale más caro que el de un SUV de gasolina equivalente.
A partir de ahí, el margen está en la estructura de la póliza. Subir la franquicia —que en el mercado se mueve entre los 300 y los 600 euros— rebaja la prima, aunque solo compensa si ese importe no desequilibra el presupuesto. Pasar de todo riesgo a terceros ampliado recorta la cuota, pero deja la batería sin cobertura por daños propios.
El bonus malus —el sistema que premia con descuento al conductor sin siniestros y penaliza al que los acumula— pesa igual que en un coche de combustión. Acumular años limpios y declarar el kilometraje real son las dos palancas que mueven la cuota. A eso se suma la recarga doméstica: proteger el punto de carga como extensión cuesta menos que reparar un wallbox dañado.
Lo que conviene vigilar en la próxima renovación
El parque de híbridos enchufables ha crecido y las aseguradoras han ajustado sus productos a un coche que ya no es minoritario. Se generalizan las pólizas con valor de nuevo durante los primeros años, pensadas para vehículos que se deprecian rápido, y aparecen garantías específicas para la instalación de recarga.
Desde el punto de vista del usuario, la decisión se reduce a tres comprobaciones: que el valor asegurado coincida con lo que pagaste —ayudas incluidas—, que la batería tenga un límite indemnizatorio explícito y que la recarga doméstica esté dentro de la póliza o en una extensión con precio conocido.
Pedir esas tres respuestas por escrito antes de firmar evita discutir coberturas en el peor momento. La renovación anual es la mejor ventana para ajustar: con el kilometraje real en la mano, quien hace menos de 10.000 kilómetros al año y carga en casa tiene margen para renegociar la prima.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura de la batería de tracción dentro del todo riesgo, protección del punto de recarga doméstico como extensión y valor de nuevo durante los primeros años en las pólizas que lo incluyen.
- A quién va dirigido: conductores de eléctricos e híbridos enchufables con uso urbano y recarga en garaje propio, especialmente en SUV de precio alto como los de esta comparativa.
- Cuánto cuesta: en torno a un 30% más que la prima de un equivalente de gasolina; el margen de ahorro depende de la franquicia, del bonus malus y del kilometraje declarado.