
Las marcas chinas han cerrado el primer semestre de 2026 con una cuota del 8,4% del mercado europeo de vehículos ligeros. El dato, recogido en el informe estratégico de una consultora especializada en mercado del automóvil, confirma que la ofensiva de los fabricantes asiáticos ha dejado de ser una amenaza teórica para convertirse en una posición consolidada en la región EU-30, el perímetro que suma la Unión Europea, Reino Unido, Suiza y Noruega.
Del 0,7% al 8,4%: cinco años de asalto al mercado europeo
La serie histórica es la que mejor explica la magnitud del fenómeno. En 2021, la cuota conjunta de los fabricantes chinos en ese mismo perímetro era del 0,7%. Hoy es doce veces mayor. Ningún otro bloque industrial ha ganado terreno a ese ritmo en el mercado europeo durante la última década, y el movimiento no responde a un pico coyuntural: se sostiene sobre un aumento constante del número de marcas, de redes de distribución y de gama disponible.
A partir de ahí, el mapa europeo se ordena por velocidad de adopción. España figura entre los países líderes en penetración de vehículos de marca china y se ha convertido en cabeza de puente para estas firmas dentro del continente. El mercado español reúne tres condiciones que encajan con su estrategia: un parque envejecido, un comprador muy sensible al precio y una competencia interna feroz en los segmentos de acceso.
Los datos del periodo
| # | Concepto | Dato |
|---|---|---|
| 1 | Cuota de los fabricantes chinos en la EU-30 | 8,4% en el primer semestre de 2026. |
| 2 | Punto de partida de esa cuota | 0,7% en 2021, doce veces menos. |
| 3 | Mayor penetración por país | Noruega, con un 14,5%; España entre los líderes. |
Noruega encabeza la clasificación con un 14,5% de penetración, una cifra que casi duplica la media del bloque y que se explica por un mercado pequeño, muy electrificado y sin una industria propia que defender. La distancia entre el liderazgo nórdico y la media europea marca el recorrido que todavía queda por delante en los mercados grandes, donde el volumen se mide en cientos de miles de unidades y no en miles.
El híbrido enchufable, la palanca que abre la puerta
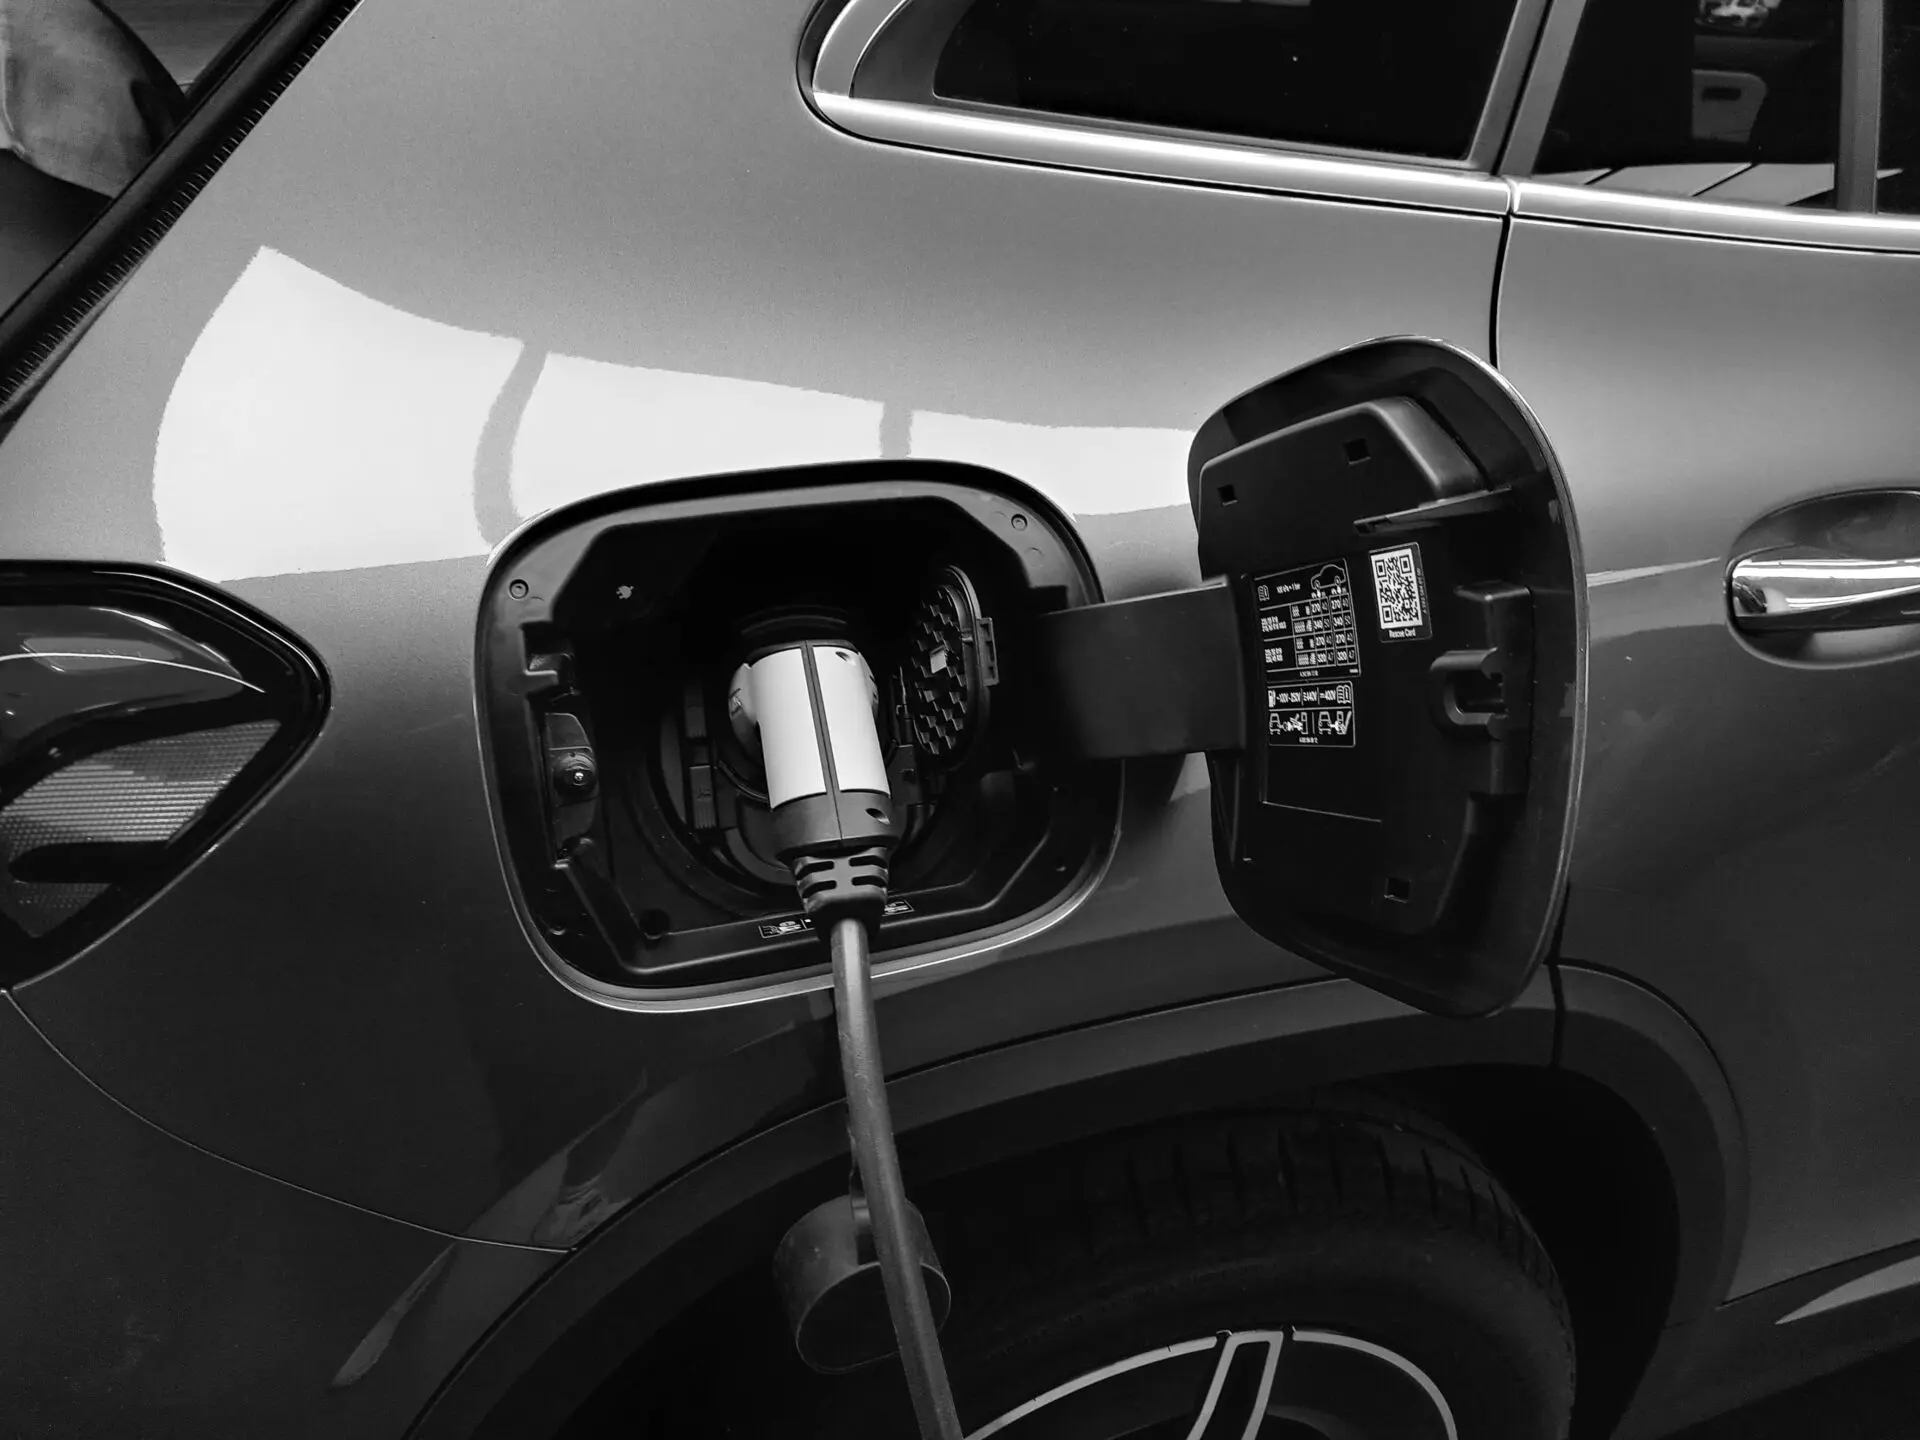
La tecnología que ha hecho posible esa entrada no es la que muchos anticipaban. El híbrido enchufable (PHEV, por sus siglas en inglés) combina un motor de combustión con una batería recargable de autonomía eléctrica limitada, y se ha convertido en la palanca principal de la ofensiva china en Europa. Es la fórmula que mejor encaja con un comprador que quiere reducir el gasto de carburante sin renunciar a la libertad de repostar en cualquier estación de servicio.
El motivo es comercial y sencillo. Un PHEV cuesta menos de fabricar que un eléctrico puro de batería equivalente y se coloca en el mercado con un precio final más competitivo. En la práctica, permite a las marcas chinas pelear en el segmento donde está la masa de compradores —los SUV compactos y medios— sin depender de una red de recarga que todavía no cubre por igual a todos los países del bloque.
El híbrido enchufable ha sido la llave: permite entrar en el corazón del mercado sin exigir al comprador un cambio radical de hábitos.
Hay un cuarto factor que empuja desde el origen. La desaceleración del mercado interno chino y la guerra de precios en su propio país han obligado a los grandes grupos asiáticos a buscar volumen fuera de casa. Europa es el destino natural: alto poder adquisitivo, una regulación exigente que ellos ya cumplen y un mercado único de gran tamaño donde una sola homologación abre veintisiete países.
Qué mirar de aquí al cierre del ejercicio
El 8,4% no es el techo, pero tampoco una línea recta. La comparación con el 0,7% de 2021 confirma una tendencia estructural, no un ruido de un trimestre. Ahora bien, el ritmo de avance dependerá de tres variables: la evolución de los aranceles europeos sobre el vehículo eléctrico de origen chino, la capacidad de estas marcas de montar red de posventa en mercados medianos y la reacción de precio de los fabricantes tradicionales en el segmento de acceso.
Para el comprador, el efecto ya es visible. La presión de la oferta china ha trasladado descuentos y equipamiento adicional a segmentos donde hace tres años no había negociación posible. Lo que conviene revisar antes de firmar no es el precio de tarifa, sino el valor residual previsto a cuatro años, la cobertura de la red de servicio en la provincia y las condiciones de garantía de la batería, que en un híbrido enchufable es la pieza más cara de sustituir.
El siguiente hito para medir si la cuota se consolida llegará con el cierre del ejercicio 2026, que las consultoras del sector publicarán a lo largo de enero de 2027. Si el dato anual supera el 9%, la conversación dejará de girar sobre si las marcas chinas son relevantes y pasará a centrarse en cuánto mercado les ceden los fabricantes europeos en su propio terreno.
📊 Claves de la noticia
- Cifras a tener en cuenta: 8,4% de cuota china en la EU-30 durante el primer semestre de 2026; 0,7% en 2021, doce veces menos; 14,5% de penetración en Noruega, el país líder; España entre los mercados con mayor adopción.
- Cómo te afecta: la llegada de estas marcas ha aumentado la presión competitiva en los segmentos de acceso y de SUV compacto, donde hoy hay más equipamiento por el mismo dinero. Antes de firmar, compara el precio final con el valor de reventa que te ofrezcan a cuatro años y confirma que existe taller autorizado cerca de casa: el ahorro inicial puede diluirse en la posventa.
- También debes saber: el híbrido enchufable es la tecnología con la que estas firmas están entrando en Europa, por su menor coste de fabricación frente al eléctrico puro y porque no exige al conductor depender de la red de recarga. La cuota seguirá moviéndose al ritmo de los aranceles y de la red de distribución.