
El Consorcio de Compensación de Seguros cubre los daños de una DANA solo si el coche tiene una póliza en vigor. No es un seguro que se contrate aparte: es la red pública que responde cuando la aseguradora no puede hacerlo, y se financia con un recargo que ya viaja dentro del recibo.
Su ámbito son los riesgos extraordinarios: inundación, lluvia torrencial, viento extremo, terremoto o erupción volcánica, además de los hechos de incidencia política o social, como el terrorismo o el tumulto popular. La condición es la que recoge el propio Consorcio: tener suscrito un seguro para los bienes afectados. Sin contrato previo no hay cobertura que activar.
Qué cubre el Consorcio cuando llega una DANA
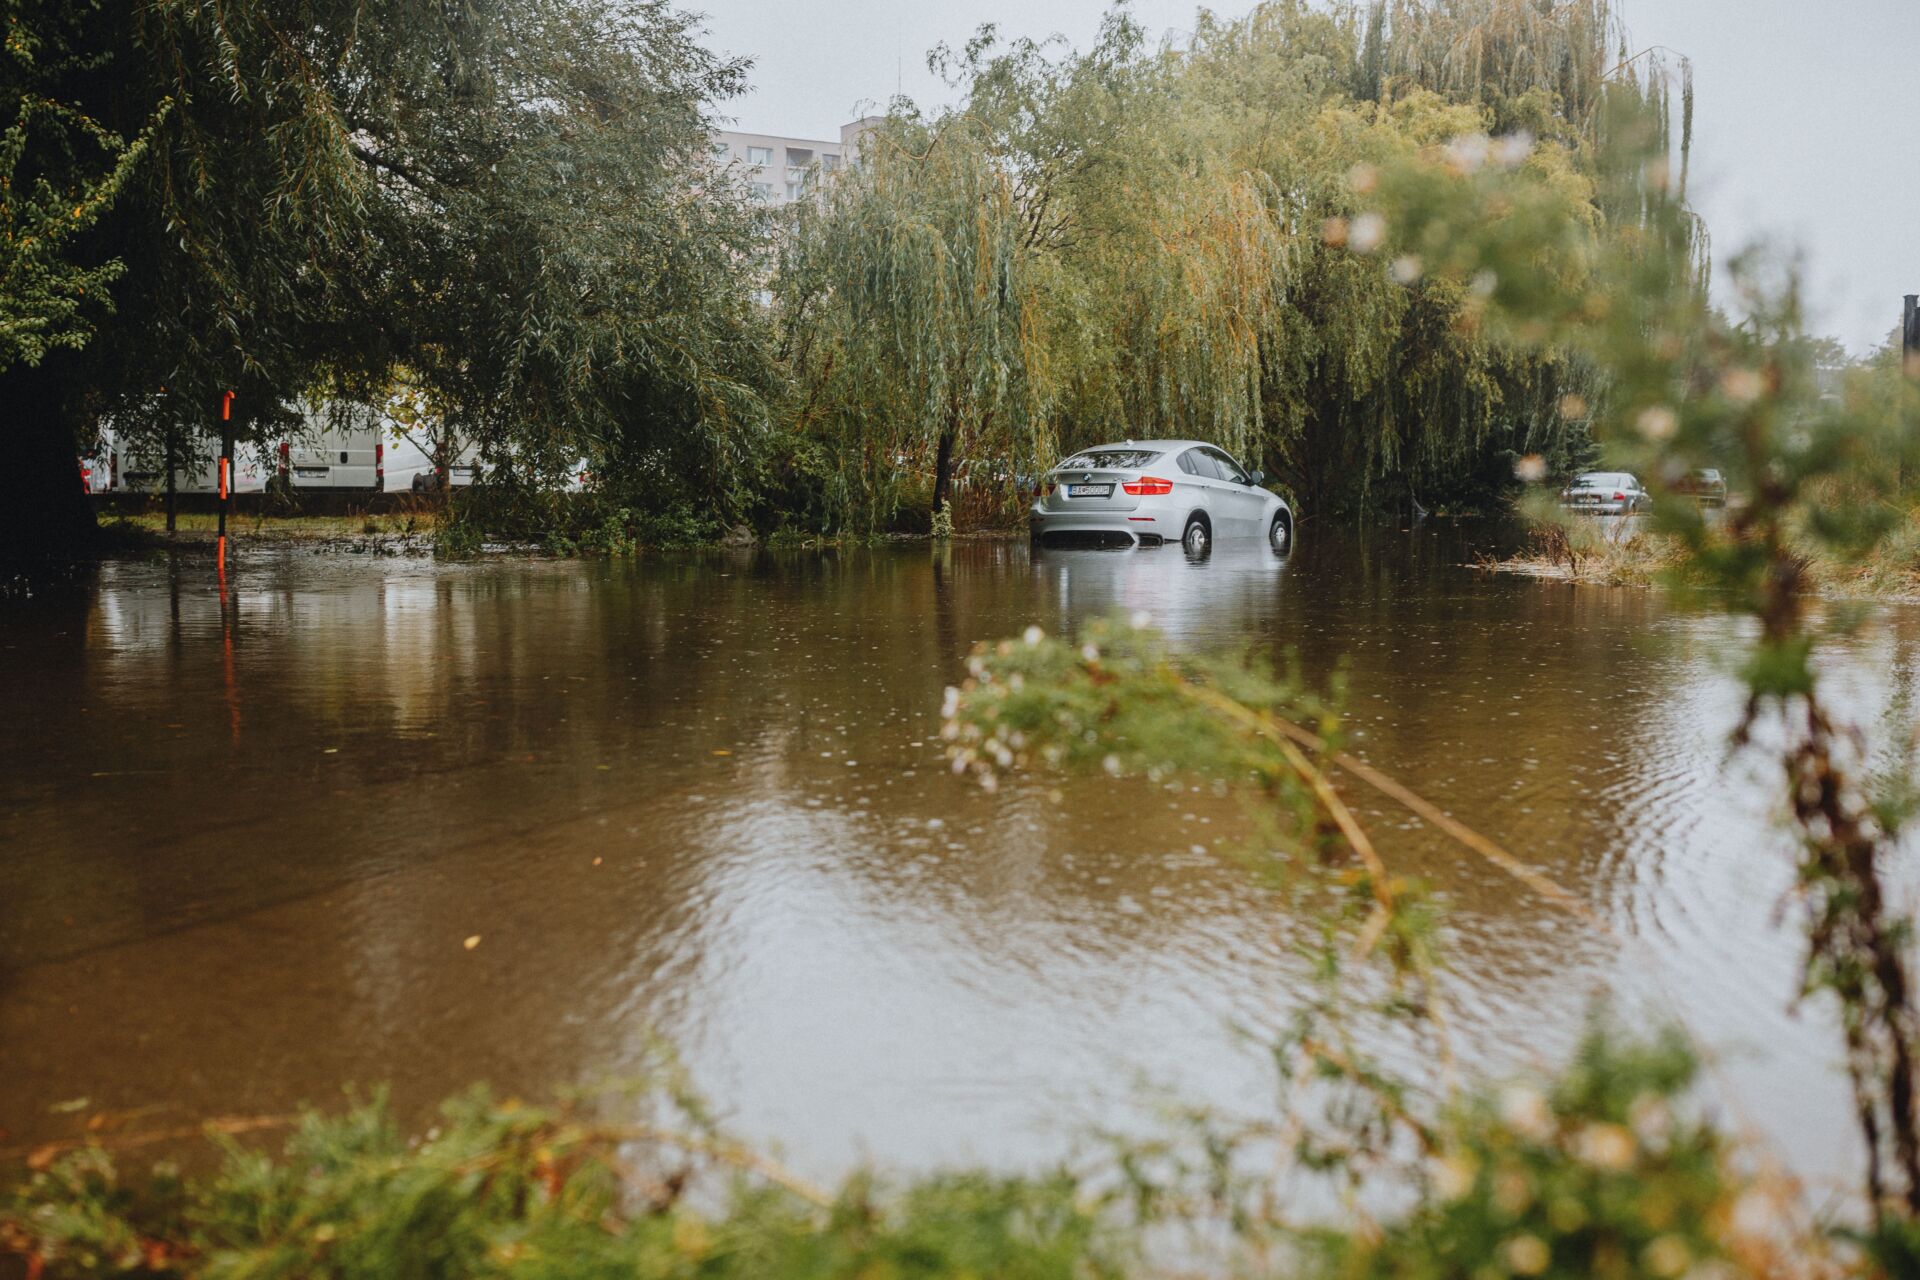
En el caso de un coche, la vía más frecuente es la inundación. Cuando el agua anega un garaje o una calle, el Consorcio asume el expediente si el vehículo cuenta con una póliza que cubra daños propios. Si el contrato es a terceros, no hay nada que indemnizar por el coche: la garantía no existe en la póliza y el Consorcio no la crea de la nada.
La segunda función es la del seguro de automóviles en sentido estricto. El Consorcio asume la cobertura obligatoria de los vehículos que las compañías no aceptan y la de los organismos públicos que lo solicitan. También responde por los daños causados por vehículos desconocidos, sin seguro o robados.
Menos conocida es la tercera pata. Cuando una entidad entra en liquidación o en concurso de acreedores, el Consorcio protege a los acreedores del contrato: asegurados, beneficiarios y terceros perjudicados. Es la red que evita quedarse sin indemnización si la compañía que emitió la póliza desaparece.
Coberturas comparadas
| Modalidad | Qué cubre ante una DANA | Precio orientativo |
|---|---|---|
| A terceros | Daños causados a otros vehículos y personas. Los daños del propio coche no se indemnizan, tampoco a través del Consorcio. | La prima más baja de las tres modalidades. |
| Terceros ampliado con daños propios | Añade el propio vehículo por fenómenos extraordinarios, con las condiciones y la franquicia del contrato. | Prima intermedia; sube según las garantías añadidas. |
| Todo riesgo con franquicia | Cubre el coche completo. En una inundación se aplica la franquicia pactada y el Consorcio liquida con esa misma regla. | La prima más alta; la franquicia reduce la indemnización. |
La lectura práctica de la tabla es sencilla: el Consorcio no amplía lo que el contrato no cubre. Indemniza con los mismos límites, las mismas condiciones y la misma franquicia (la parte del siniestro que asume el propietario antes de que la aseguradora pague). La cobertura real empieza, siempre, por la modalidad contratada.
Qué daños quedan fuera y por qué manda tu póliza
Fuera del Consorcio quedan los siniestros ordinarios. Un golpe, una luna rota o un golpe de granizo se tramitan con la aseguradora por la vía habitual, sin intervención pública. Tampoco hay expediente posible si el bien no está asegurado o si la póliza no estaba en vigor en el momento del siniestro.
- Daños del propio coche con una póliza a terceros: no se indemnizan.
- Siniestros que no son extraordinarios: se gestionan con la compañía.
- Bienes sin póliza: no hay cobertura que activar.
- Franquicia y límites del contrato: se aplican igual que en cualquier otro parte.
El recargo de riesgos extraordinarios aparece desglosado en el recibo y es obligatorio en los contratos que cubren bienes en España. El usuario no elige cuánto paga por él, pero sí elige la póliza sobre la que se calcula. Ahí está el margen real de decisión: modalidad, valor asegurado del vehículo y franquicia pactada.
El Consorcio no sustituye a la póliza: indemniza con las mismas reglas y franquicias del contrato, así que la cobertura empieza por lo que cada conductor haya firmado.
El recargo del recibo y lo que conviene revisar antes del próximo temporal
La DANA de octubre de 2024 mostró cómo se coordinan aseguradoras y Consorcio cuando el volumen de partes se dispara de golpe. El circuito se repite en cada episodio: el conductor declara el siniestro a su compañía, que tramita el expediente y lo canaliza, y el Consorcio liquida conforme a las condiciones del contrato. Documentar con fotografías y conservar el parte agiliza cualquier reclamación.
De la supervisión del sistema se encarga la Dirección General de Seguros y Fondos de Pensiones, el organismo público que vigila el sector asegurador en España. Para el usuario, la consecuencia práctica es que el Consorcio no negocia coberturas nuevas: aplica lo firmado y lo hace con criterios homogéneos.
Antes de la próxima renovación merece la pena revisar tres puntos: si la póliza incluye daños propios, cuál es la franquicia que se aplicaría en una inundación y qué valor tiene asegurado el coche. En un vehículo con años encima, el valor de mercado puede quedar por debajo de lo que el propietario espera recibir, y esa diferencia se nota justo el día del siniestro. El momento de comprobarlo es el de la renovación, no el del temporal.
📌 El seguro al detalle
- Qué ofrece este seguro: indemnización de los daños causados por fenómenos naturales (inundación, viento extremo, terremoto) y por hechos de incidencia política o social, además de la cobertura de vehículos no aceptados por las compañías y de los daños causados por vehículos desconocidos, sin seguro o robados.
- A quién va dirigido: a cualquier propietario de un vehículo asegurado en España, en especial a quien vive en zonas de riesgo de inundación y a quien circula con una póliza a terceros sin ser consciente de que su coche queda fuera.
- Cuánto cuesta: no tiene prima propia. Se abona mediante el recargo de riesgos extraordinarios incluido en el recibo del seguro, calculado como un porcentaje de la prima y variable según el contrato.