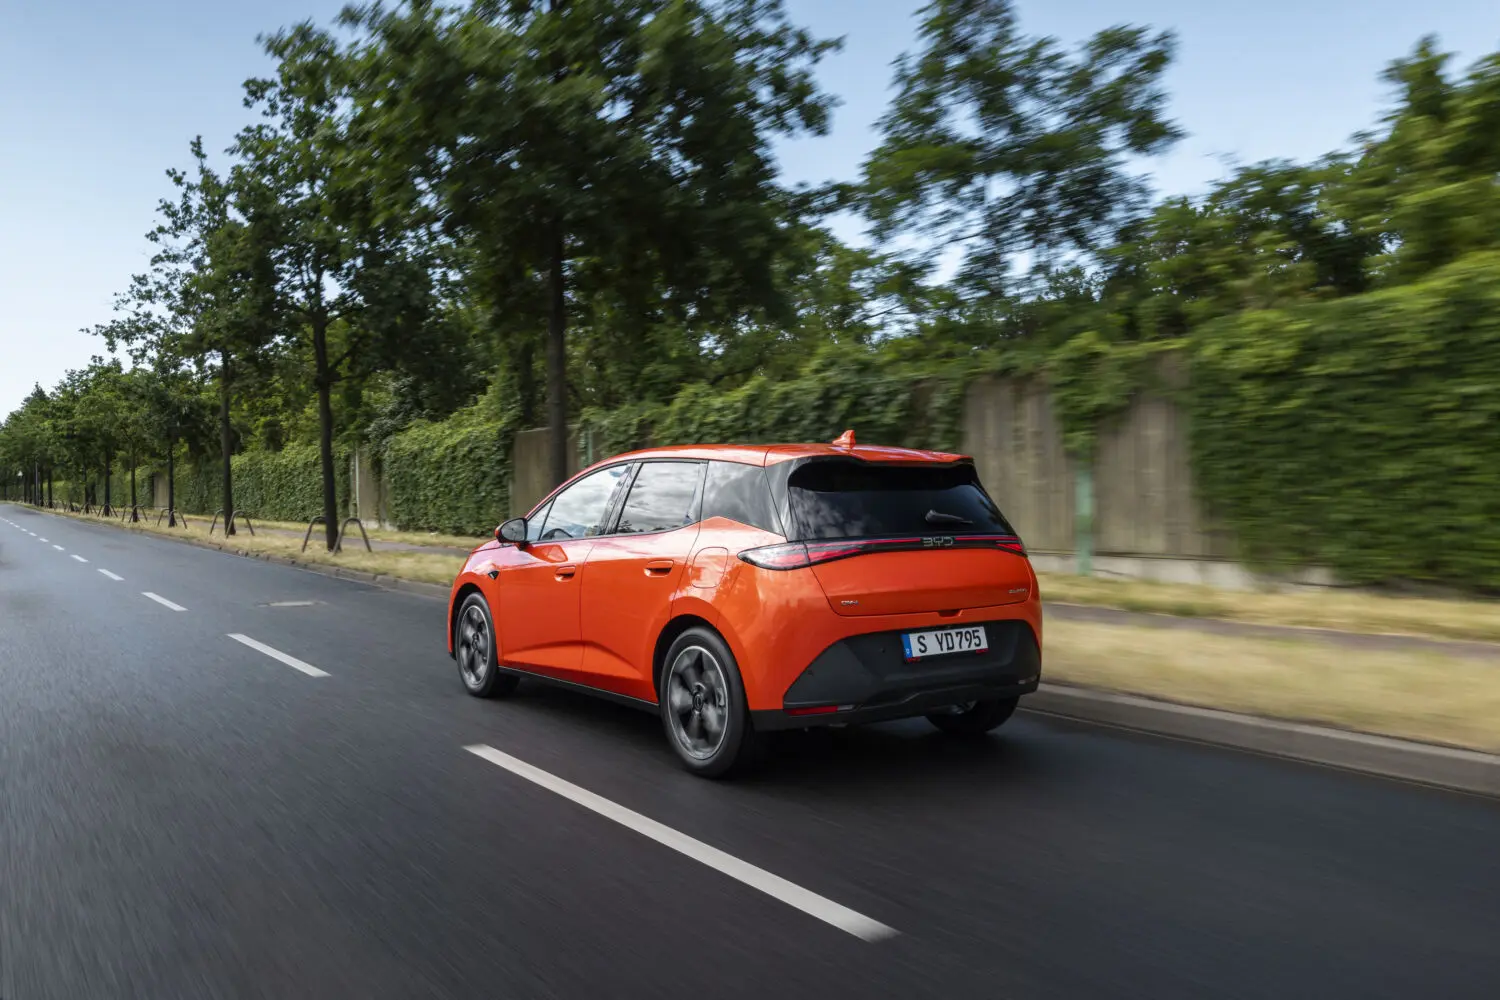

BYD supera a Ford en Europa por 14.106 coches. El fabricante chino matricula 206.002 turismos entre enero y septiembre y deja atrás los 191.896 de la marca del óvalo, según los datos de ACEA.
La cifra no es una anécdota estadística. Es un cambio de jerarquía. La marca que hace seis años sonaba a autobús eléctrico y a importación de nicho ha metido en el mismo paquete a Ford, a Tesla y a SEAT en un solo ejercicio.
El detalle del crecimiento impresiona: +154,4% frente a -17,6%. Ford pierde unas 41.000 unidades en un año, Tesla sube un 68,9% y aun así se queda detrás, con 188.035 matriculaciones, y SEAT, con 141.787 y una caída del 0,9%, observa desde la cuarta plaza cómo el recién llegado le pasa por la derecha.
Si se amplía el perímetro a Reino Unido y los países de la EFTA, el orden se repite: 283.997 matriculaciones del chino frente a 277.269 de Ford. El margen se estrecha, pero el resultado no cambia, y eso tiene mérito porque el mercado británico es uno de los pocos donde el fabricante asiático lleva más tiempo rodado.
A ese dato le falta un matiz que conviene no perder de vista. BYD crece desde una base minúscula: sus 206.002 unidades son un 2,4% del mercado de la UE, todavía muy lejos de Volkswagen, Toyota, o Skoda. Duplicar desde poco es fácil; sostener el ritmo con la base ya alta es otra película.
Un 154% de crecimiento sobre una base minúscula no es una conquista, es una curva. La conquista llega cuando el ritmo se sostiene con la base ya alta.
El mix que explica el sorpasso: enchufables sin arancel encima
BYD Auto desembarcó en Europa con una gama puramente eléctrica y se dio cuenta rápido de que el camino era otro. Al añadir híbridos enchufables encontró el hueco: el Seal U DM-i acabó 2025 como el PHEV más vendido del continente, y en España los enchufables de la marca suman 20.148 matriculaciones entre enero y septiembre, casi el triple que un año antes.
La lectura industrial es otra. El régimen de derechos compensatorios que Bruselas aplica a los eléctricos puros de origen chino desde 2024 no grava los híbridos enchufables con la misma intensidad. No parece una coincidencia que el despegue en volumen haya llegado justo por esa vía. Quien diseñó la norma pensando en el BEV dejó la puerta del PHEV entreabierta, y el fabricante que mejor la ha leído es el que ahora adelanta a Ford.
En septiembre, la marca fue la sexta más vendida en España, con una cuota del 4,7%. No es líder ni lo pretende a corto plazo. Pero ya está en la lista de compra de un cliente que hace tres años ni la miraba.
Ford no cae solo por el coche chino: cae por su propia gama
Sería cómodo atribuir el vuelco a la marea china. La explicación es más aburrida y bastante más grave para Ford: se ha quedado sin los segmentos donde ganaba. La desaparición del Fiesta y del Focus ha concentrado el grueso de las ventas en dos modelos, el Puma y el Kuga, y de ahí no se sale con una gama corta.
La nueva generación eléctrica, con el Explorer y el Capri a la cabeza, no está rindiendo al ritmo previsto. Mientras esos dos productos buscan su ventana de mercado, la marca depende de un SUV pequeño y de un SUV compacto que compiten en los segmentos más saturados de Europa, con descuentos agresivos y márgenes cada vez más finos.
Eso sí: estas estadísticas solo cuentan turismos. Ford conserva un negocio industrial y comercial que no aparece en la tabla, con la Ranger como pick-up más vendida del continente y la familia Transit como referencia en furgonetas. El sorpasso es real, pero es un sorpasso en turismos, no una retirada del mercado.
El precedente coreano: quince años contra cuatro
Conviene mirar atrás para medir la velocidad del fenómeno. Hyundai y Kia necesitaron aproximadamente quince años, desde finales de los noventa, para pasar de marca barata con fama dudosa a competidor instalado en el Top 10 europeo. Lo lograron con red de concesionarios, siete años de garantía y una apuesta industrial sostenida. El fabricante chino ha cubierto buena parte de ese recorrido en cuatro ejercicios.
La diferencia entre ambos casos está en el punto de partida. Los coreanos entraron con producto de combustión en un mercado que entendía ese producto y había que convencer cliente a cliente. Los chinos han entrado con una tecnología que el regulador europeo ha decidido empujar, y eso les ahorra la parte más cara del aprendizaje: argumentar que el coche enchufable es el futuro. El marco normativo ya lo ha argumentado por ellos.
La comparación con otro mercado ilumina el tamaño del desplazamiento. En China, las marcas extranjeras han perdido más de veinte puntos de cuota en cinco años. En Europa el proceso va más lento porque el mercado es conservador, la financiación está en manos de las marcas locales y el cliente de flota pesa mucho. Pero la dirección es la misma. Ford es el primer nombre histórico que aparece en esa lista, y no es una retirada: sigue vendiendo, mantiene red comercial y conserva fábricas.
Queda una pregunta que el sector se hace en voz baja. Qué ocurre cuando el primero que adelanta por volumen no sea Ford, sino un grupo con cuota de dos dígitos. La respuesta llegará con el cierre del ejercicio 2026 y las primeras matriculaciones de 2027, y ninguna de esas dos fechas pinta bien para quien llegó antes.
Análisis de Impacto
- Dato de mercado: 206.002 turismos en la UE hasta septiembre y un 2,4% de cuota sitúan a BYD por delante de Ford, Tesla y SEAT. En España, sexta plaza en septiembre con el 4,7% y los PHEV casi triplicando volumen interanual.
- El rumor: en la red comercial se da por hecha una segunda oleada de marcas chinas con gama mixta para 2027. Sin confirmación oficial, encaja con la lógica del mix: quien no dependa solo del eléctrico puro esquiva el arancel.
- Veredicto: el adelantamiento es real pero mide velocidad, no tamaño. La cuota del 2,4% sigue siendo de cuarto nivel; lo relevante es que el coche chino ya compite por volumen con marca de 120 años y que Ford llega a ese duelo con dos modelos y sin los segmentos donde era fuerte.