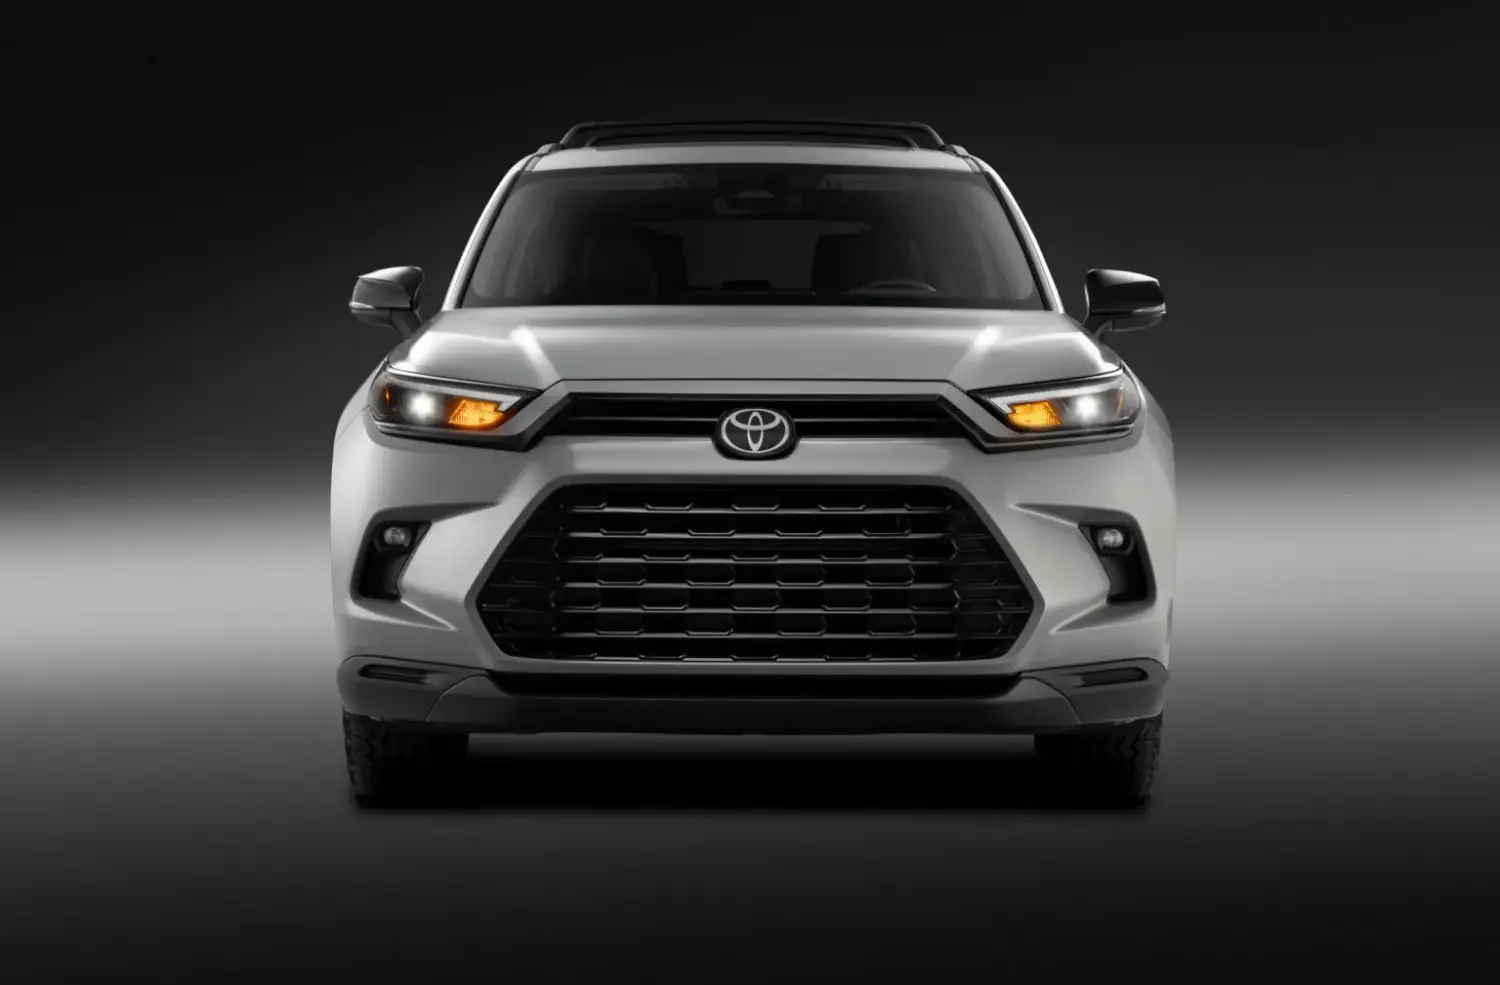

Toyota eleva su previsión de beneficio anual hasta 3,57 billones de yenes, unos 19.500 millones de euros, para el ejercicio que cerrará en marzo de 2027.
Qué hay detrás de la mejora en Japón
El anuncio llega con dos argumentos sobre la mesa, según los resultados publicados por la propia compañía: las ventas de híbridos se mantienen firmes en los grandes mercados y el yen débil abarata la exportación desde las plantas japonesas. Ambos factores compensan la debilidad de la demanda en China, el punto negro del ejercicio.
El yen débil funciona, en la práctica, como un colchón contable. Cada yen de depreciación mejora la traducción a yenes de los ingresos obtenidos en América del Norte, Europa o el sudeste asiático, de modo que la previsión puede subir sin necesidad de vender más unidades. Es el efecto clásico en un fabricante exportador con la base industrial en Japón.
No es un dato menor en el país. La automovilística sostiene buena parte de la balanza exportadora japonesa, y las cuentas del mayor fabricante nacional marcan el paso de toda la cadena de proveedores, desde los especialistas en componentes hasta los talleres de mecanizado de las prefecturas industriales. Cuando la previsión sube, el optimismo recorre el suministro.
En China, en cambio, el panorama no invita al optimismo. El mercado más grande del mundo ha cambiado de reglas: el coche eléctrico de bajo coste producido localmente presiona los precios y los fabricantes japoneses han cedido cuota frente a rivales domésticos que renuevan catálogo cada pocos meses. La filial china deja de ser la máquina de crecimiento de hace una década.
Mientras medio mundo discute cuándo llegará el coche eléctrico definitivo, Toyota sigue ganando dinero con el híbrido que ya tiene aparcado en el concesionario.
Eso sí, la previsión revisada tiene una dependencia incómoda: el tipo de cambio. Si el yen se revaloriza, la misma cifra de ventas se traduce en menos beneficio y el ajuste al alza se deshace con la misma facilidad con la que se anunció. Nadie firma una cobertura eterna contra el mercado de divisas.
El híbrido que sostiene las ventas globales
El híbrido no enchufable, el de toda la vida, el que no necesita cargador, vuelve a ser la tecnología que sostiene el negocio. Su ventaja es conocida: batería pequeña, coste industrial contenido y un consumo urbano que ningún motor de combustión convencional iguala. En términos de margen, cada unidad vendida deja más dinero en caja que un eléctrico de batería grande.
A partir de ahí aparece la paradoja del año. Los mercados donde la red de recarga aún es insuficiente siguen premiando al híbrido: el sudeste asiático, India, buena parte de Latinoamérica, Oriente Medio y amplias zonas de Estados Unidos. En esos territorios el cliente no busca un debate ideológico sobre movilidad, sino un coche que gaste poco y no le obligue a planificar cada trayecto.
El catálogo lo refleja. La oferta híbrida se ha extendido desde el compacto hasta el SUV grande y el vehículo comercial ligero, con versiones que ya no son excepción de gama alta sino opción de volumen. Ahí está la explicación de que una subida de previsión conviva con titulares discretos en el apartado de cero emisiones. Más contexto sobre la compañía, en su entrada de Wikipedia.
Cómo se lee este dato desde España
En España la fotografía se parece bastante. La cuota del híbrido se ha consolidado hasta superar al gasolina puro en el cómputo de turismos, y las marcas japonesas han sido las grandes beneficiarias de ese giro. La razón no es solo fiscal: el comprador hace cuentas de consumo urbano y de precio de entrada, y ahí el híbrido gana por goleada.
La conexión con el lector es doble. Por un lado, lo que ocurre en Japón anticipa decisiones de producto: si el híbrido es la máquina de hacer dinero, la electrificación europea llegará con cuentagotas selectivo, en los segmentos donde haya demanda real. Por otro, la presión china no entiende de fronteras, y quienes están comiéndose cuota en Asia son los mismos que desembarcan en España con precios agresivos.
Conviene mirar el calendario. La revisión europea del final de la venta de motores de combustión sigue sobre la mesa y cualquier flexibilización devolvería protagonismo al híbrido para el que Toyota ya tiene fábrica, proveedores y escala. La próxima cita con las cuentas japonesas llegará previsiblemente en febrero de 2027, con el acumulado de los nueve primeros meses del ejercicio. Hasta entonces, la lectura es sencilla: gana quien ya tenía el producto cuando el cliente entró al concesionario.
📌 Datos clave internacional
- La cifra a enmarcar: 3,57 billones de yenes de beneficio neto previsto, en torno a 19.500 millones de euros, para el ejercicio que cierra en marzo de 2027.
- Consejo práctico: si estás mirando coche y dudas entre híbrido y eléctrico, calcula el coste total con tu kilometraje real y con el punto de recarga que tengas en casa; el híbrido no enchufable penaliza menos cuando no hay cargador propio.
- Así te afecta: marca el ritmo de precios y versiones que llegarán al mercado español, y confirma que el híbrido seguirá siendo la opción de volumen frente al empuje de las marcas chinas.