
Una caída en parado que en una naked se resuelve con una maneta y un retrovisor puede costar en una deportiva varios carenados. El seguro de moto deportiva no se encarece por la etiqueta comercial, sino por los datos que hay detrás: potencia, valor de las piezas y atractivo para el robo. La diferencia con un scooter no está en el articulado, sino en qué modalidad contratar y con qué límites.
Ninguna compañía tarifica la palabra deportiva. Pide cilindrada, caballos, relación peso-potencia, valor de la moto y perfil del piloto. Una moto de alta potencia tiene, estadísticamente, más probabilidad de siniestro grave, y un carenado o una pinza radial encarecen cualquier reparación. A eso se suma un factor que pesa en la prima: su alto atractivo para los ladrones.
El perfil mueve tanto dinero como la moto. Años con el carné A, historial de siniestros y si se viene de una moto limitada para el A2 son datos que muchas aseguradoras cruzan para endurecer condiciones cuando un conductor joven asegura alta potencia.
Qué cubre de serie y dónde está el límite
El esqueleto es el mismo que en cualquier moto. Cambian la modalidad, el capital asegurado y las garantías que conviene activar.
- Responsabilidad civil obligatoria: el mínimo legal para circular. Cubre daños a terceros, no la moto propia ni las lesiones del conductor que provoca el accidente.
- Robo e incendio: clave si la moto duerme en la calle o en un garaje comunitario. Conviene comprobar si cubre robo parcial y de piezas y qué antirrobo exige.
- Daños propios o todo riesgo: cubre la moto aunque la caída sea culpa del piloto. En una deportiva nueva o de alto valor suele ser la opción coherente, casi siempre con franquicia y, en algunas pólizas, con valor a nuevo los primeros años.
- Equipamiento y accidentes del conductor: casco, mono, botas y airbag con un límite por siniestro. La cobertura de accidentes indemniza al piloto cuando la culpa es propia, algo que la RC nunca hace.
La asistencia con remolque apenas encarece la póliza y se agradece en una carretera secundaria. Antes de firmar, mira el límite del equipamiento y si incluye airbag: ahí se decide la diferencia entre estar cubierto o no.
La franquicia marca la línea entre el seguro que cubre y el que no, y en una moto con carenados caros una caída leve puede quedarse por debajo.
Las exclusiones que más se activan en una deportiva
Las tres primeras exclusiones explican la mayoría de los conflictos con una deportiva, y ninguna se arregla subiendo de modalidad.
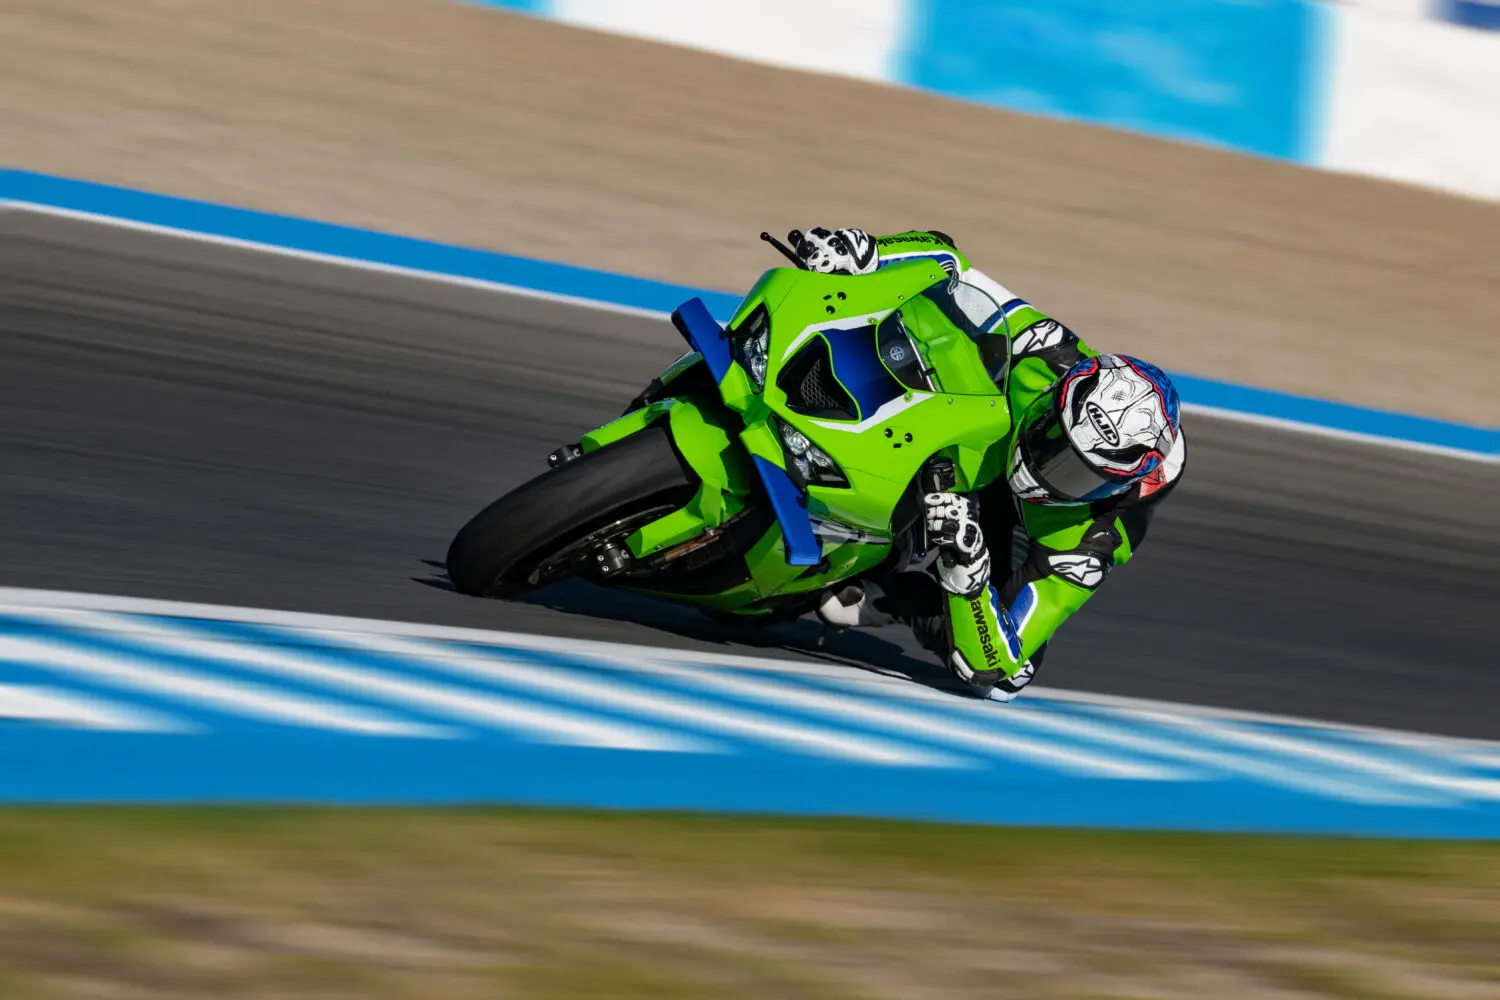
Uso en circuito. Los seguros convencionales cubren vías públicas y excluyen los circuitos cerrados, incluidas tandas libres y cursos de conducción. Una caída en pista no suele responder en daños propios ni en equipamiento, aunque la póliza sea a todo riesgo. Competiciones, rallies y entrenamientos cronometrados quedan fuera de forma casi universal: ahí responde la licencia federativa y el seguro de la organización.
Modificaciones no declaradas. Un escape no homologado o una centralita reprogramada alteran las prestaciones y pueden considerarse agravación del riesgo. La ley de contrato de seguro permite reducir la indemnización e incluso reclamar lo pagado a terceros. Comunicar un escape homologado cuesta una llamada; no hacerlo puede costar la reparación completa.
Conductores no declarados. Prestar la moto a quien no figura en la póliza, sobre todo si es joven, puede dejar sin efecto los daños propios y la cobertura de accidentes del conductor. La responsabilidad civil frente a terceros se mantiene.
Cómo ajustar la prima sin quedarte sin red
Tres decisiones bajan la cuota sin recortar coberturas a ciegas.
- Modalidad según el valor real: deportiva nueva o con pocos años, todo riesgo con valor a nuevo; moto veterana, terceros ampliado con robo y accidentes del conductor.
- Franquicia bien elegida: abarata la prima, pero en carenados caros las caídas leves quedan por debajo. La horquilla habitual se mueve entre los 300 y los 600 euros, según modelo y perfil.
- Accesorios declarados: escapes, colines, protectores o maletas que no figuran en la póliza no se indemnizan en robo o siniestro total.
Quien rueda en pista con frecuencia debería mirar un seguro específico de accidentes para circuito y comprobar qué cubre el que exige la organización. Dar por hecho que la póliza de la moto responde en pista es uno de los errores más caros.
Qué mirar antes de firmar y hacia dónde va el mercado
El seguro de moto avanza hacia la tarificación por uso. Cada vez más compañías cruzan kilometraje o estilo de conducción para ajustar la prima, una fórmula que beneficia al piloto de fin de semana y penaliza al que usa la moto a diario. En una deportiva, ese perfil de uso pesa tanto como la cilindrada.
Antes de firmar, tres preguntas al asesor: qué ocurre exactamente en un curso de conducción, si el equipamiento incluye airbag y qué valor se aplica a la moto en el tercer año. Las tres respuestas están en el condicionado, no en el folleto comercial. Hay más contexto sobre el ramo en la entrada de Wikipedia sobre el seguro de automóvil.
El siguiente hito es la renovación: comparar tres ofertas con el mismo capital y la misma franquicia sigue siendo la vía más fiable para pagar menos sin perder cobertura.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria y voluntaria, robo e incendio, daños propios con franquicia, equipamiento del piloto, accidentes del conductor y asistencia con remolque.
- A quién va dirigido: propietarios de deportivas nuevas o de alto valor que necesitan todo riesgo; en motos veteranas, el terceros ampliado con robo y accidentes del conductor cubre lo esencial.
- Cuánto cuesta: la prima supera a la de un scooter equivalente por potencia, piezas y riesgo de robo; la franquicia de daños propios se mueve entre los 300 y los 600 euros y es el ajuste que más mueve la cuota anual.