
El seguro de moto 125 a terceros cuesta entre 120 y 250 euros al año. La modalidad ampliada, que añade robo, lunas y asistencia en carretera, se mueve entre los 200 y los 380 euros anuales según el perfil del conductor y la provincia donde se asegure.
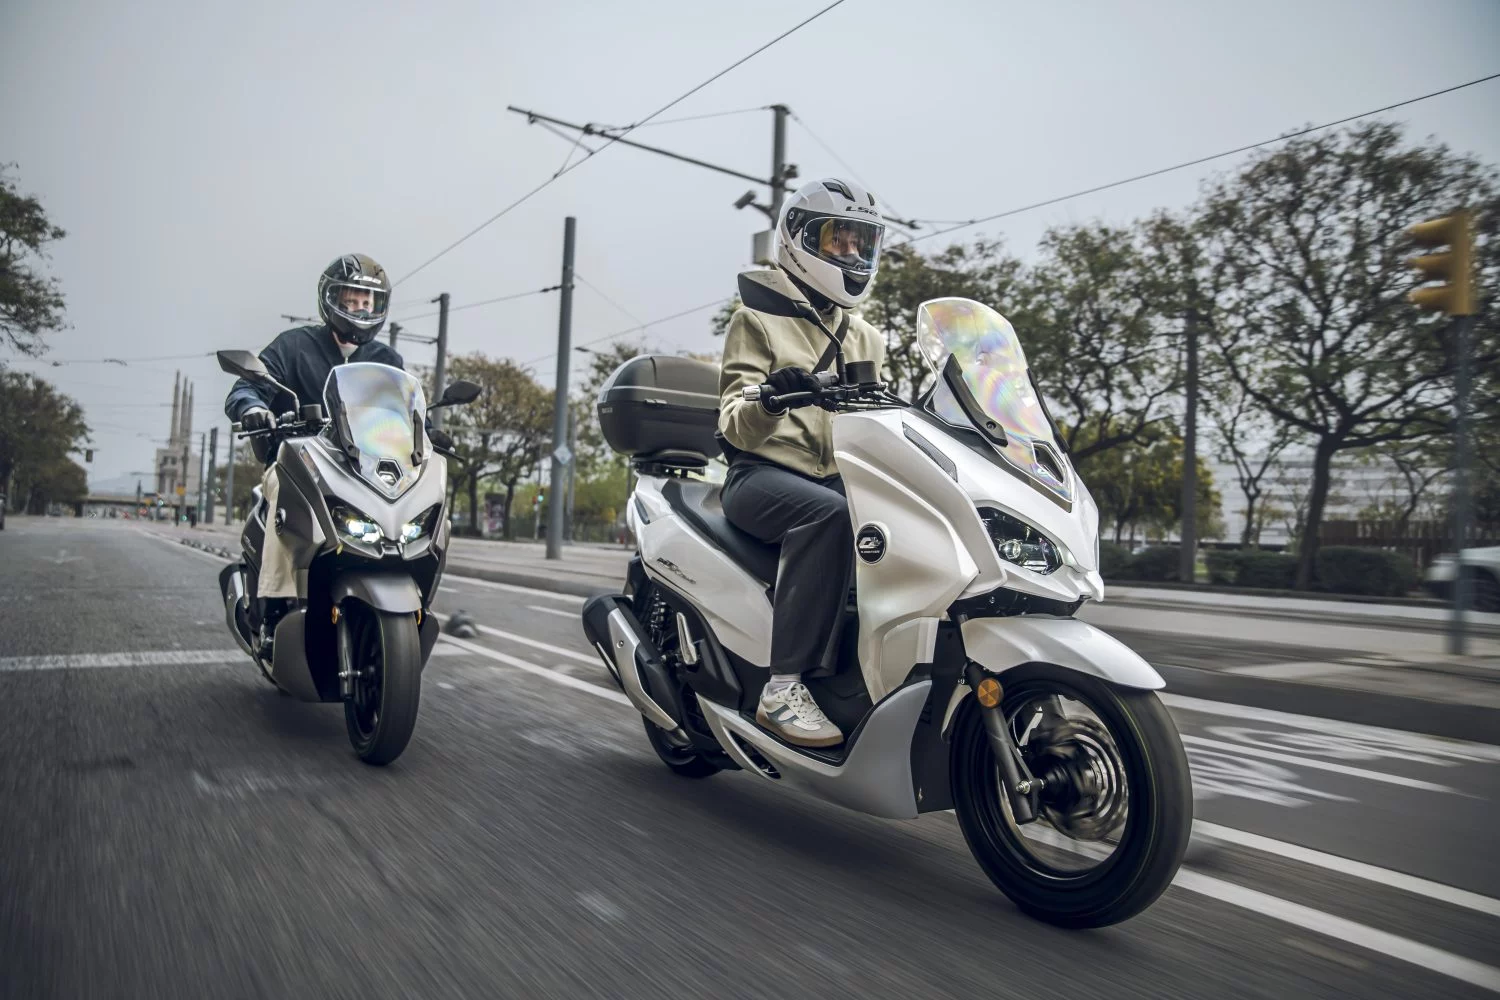
El interés por estas cifras tiene un motivo reciente. Los scooter de 125 cc se han consolidado como la categoría más vendida del mercado de la moto en España durante octubre de 2026, con la Zontes 125X y la 125V al frente de las matriculaciones del segmento. Más unidades en circulación se traducen, en la práctica, en más conductores comparando qué firman y cuánto pagan por ello.
Qué cubre de verdad el obligatorio de una moto de 125
El seguro obligatorio de responsabilidad civil es el mínimo legal para circular. Cubre los daños que causes a terceros, personales y materiales, hasta los límites que fija la normativa de tráfico, y nada más: no paga la reparación de tu scooter, no cubre el robo y no incluye grúa.
Ese mínimo deja fuera tres situaciones muy comunes en ciudad. La primera, el robo del vehículo, un riesgo real para los scooter que duermen en la calle. La segunda, el golpe con responsabilidad propia o la rotura de una pieza. La tercera, la asistencia cuando la moto no arranca o sufre una avería a mitad de trayecto.
El seguro de moto a terceros ampliado tapa buena parte de esos huecos. Incorpora, como mínimo, robo e incendio, lunas y asistencia en carretera, y en muchas pólizas suma defensa jurídica y reclamación de daños. Lo que no hace es asumir los daños del propio vehículo: para eso hay que subir al todo riesgo con franquicia.
El obligatorio cubre lo que rompas a otros; el ampliado cubre lo que te rompan a ti. La diferencia rara vez supera los 100 euros al año.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil obligatoria: daños causados a terceros. | 120-250 euros anuales. |
| Terceros ampliado | RC más robo, lunas y asistencia en carretera. | 200-380 euros anuales. |
| Todo riesgo con franquicia | Incluye también los daños del propio scooter. | 350-600 euros anuales. |
Cuánto cuesta el terceros ampliado y a quién le compensa
Las tres modalidades conviven en el mercado y las comercializan compañías como Mapfre, Línea Directa, Mutua Madrileña, AXA o Allianz, entre otras. La horquilla depende menos de la marca del scooter que de un puñado de variables que el conductor puede controlar en parte.
- Cilindrada y potencia del modelo.
- Antigüedad del carné y edad del conductor.
- Provincia de residencia y lugar habitual de aparcamiento.
- Uso declarado: desplazamiento diario, ocio o reparto profesional.
- Historial de siniestros y años de bonus acumulado.
- Modalidad contratada y franquicia elegida.
El bonus malus —el sistema que premia con descuento al conductor sin siniestros y penaliza al que acumula partes— pesa aquí más que la cilindrada. Un conductor con cinco años limpio puede pagar por el ampliado una prima cercana a la que abona un novel por el obligatorio.
El perfil que más partido saca al ampliado es concreto: scooter de uso diario en ciudad, aparcado en la calle y conductor con menos de cinco años de carné. Para ese usuario, el sobrecoste frente al obligatorio ronda los 80 euros anuales en las primas más ajustadas. Quien guarda la moto en garaje y hace un uso esporádico encuentra en el obligatorio una respuesta coherente con su riesgo real.
Hay un detalle que cambia la cuenta: la cobertura de robo suele llevar franquicia, la parte del siniestro que asume el usuario antes de que la aseguradora pague. Se aplica un porcentaje sobre el valor del vehículo, con un mínimo que en el mercado ronda los 150 euros. Comprobarlo antes de firmar evita sorpresas en el primer parte.
Lo que conviene revisar antes de la próxima renovación
La comparación no termina en la prima. Antes de firmar o de renovar hay cuatro puntos que marcan la diferencia en el momento del parte: el límite de indemnización por robo —valor venal o valor de nuevo—, la franquicia aplicada a cada cobertura, la letra pequeña de la asistencia (kilómetros incluidos y número de servicios) y la existencia de defensa jurídica.
La tendencia del mercado apunta a pólizas de moto cada vez más modulables, en las que el usuario elige qué añade y paga solo por ello. Esa flexibilidad obliga a comparar cobertura por cobertura y no solo el recibo final. El mercado asegurador español, representado por la patronal Unespa, mantiene una oferta amplia para el segmento de 125, y preguntar al asesor qué ocurre exactamente si te roban la moto en la calle sigue siendo la prueba más útil antes de aceptar una oferta.
El siguiente hito para el conductor llega con la renovación anual, cuando el recibo actualizado cae en el correo. Ese es el momento de revisar el bonus acumulado y decidir si compensa subir de modalidad. Con el parque de 125 creciendo al ritmo de las ventas de este otoño, la comparación entre coberturas seguirá siendo la palanca más rentable para no pagar de más.
📌 El seguro al detalle
- Qué ofrece este seguro: el terceros ampliado cubre la responsabilidad civil obligatoria y suma robo e incendio, lunas y asistencia en carretera, con defensa jurídica en muchas pólizas.
- A quién va dirigido: usuarios de scooter de 125 con uso urbano diario, aparcamiento en la calle y pocos años de carné que quieran protección frente al robo.
- Cuánto cuesta: entre 200 y 380 euros anuales, frente a los 120-250 euros del obligatorio; el sobrecoste ronda los 80 euros al año en las primas más ajustadas.