
Cambiar un faro moderno cuesta hasta 5.000 euros, una factura que el seguro de coche solo asume si la póliza incluye cobertura de faros. No es una garantía universal: aparece en el todo riesgo y casi nunca en un terceros básico.
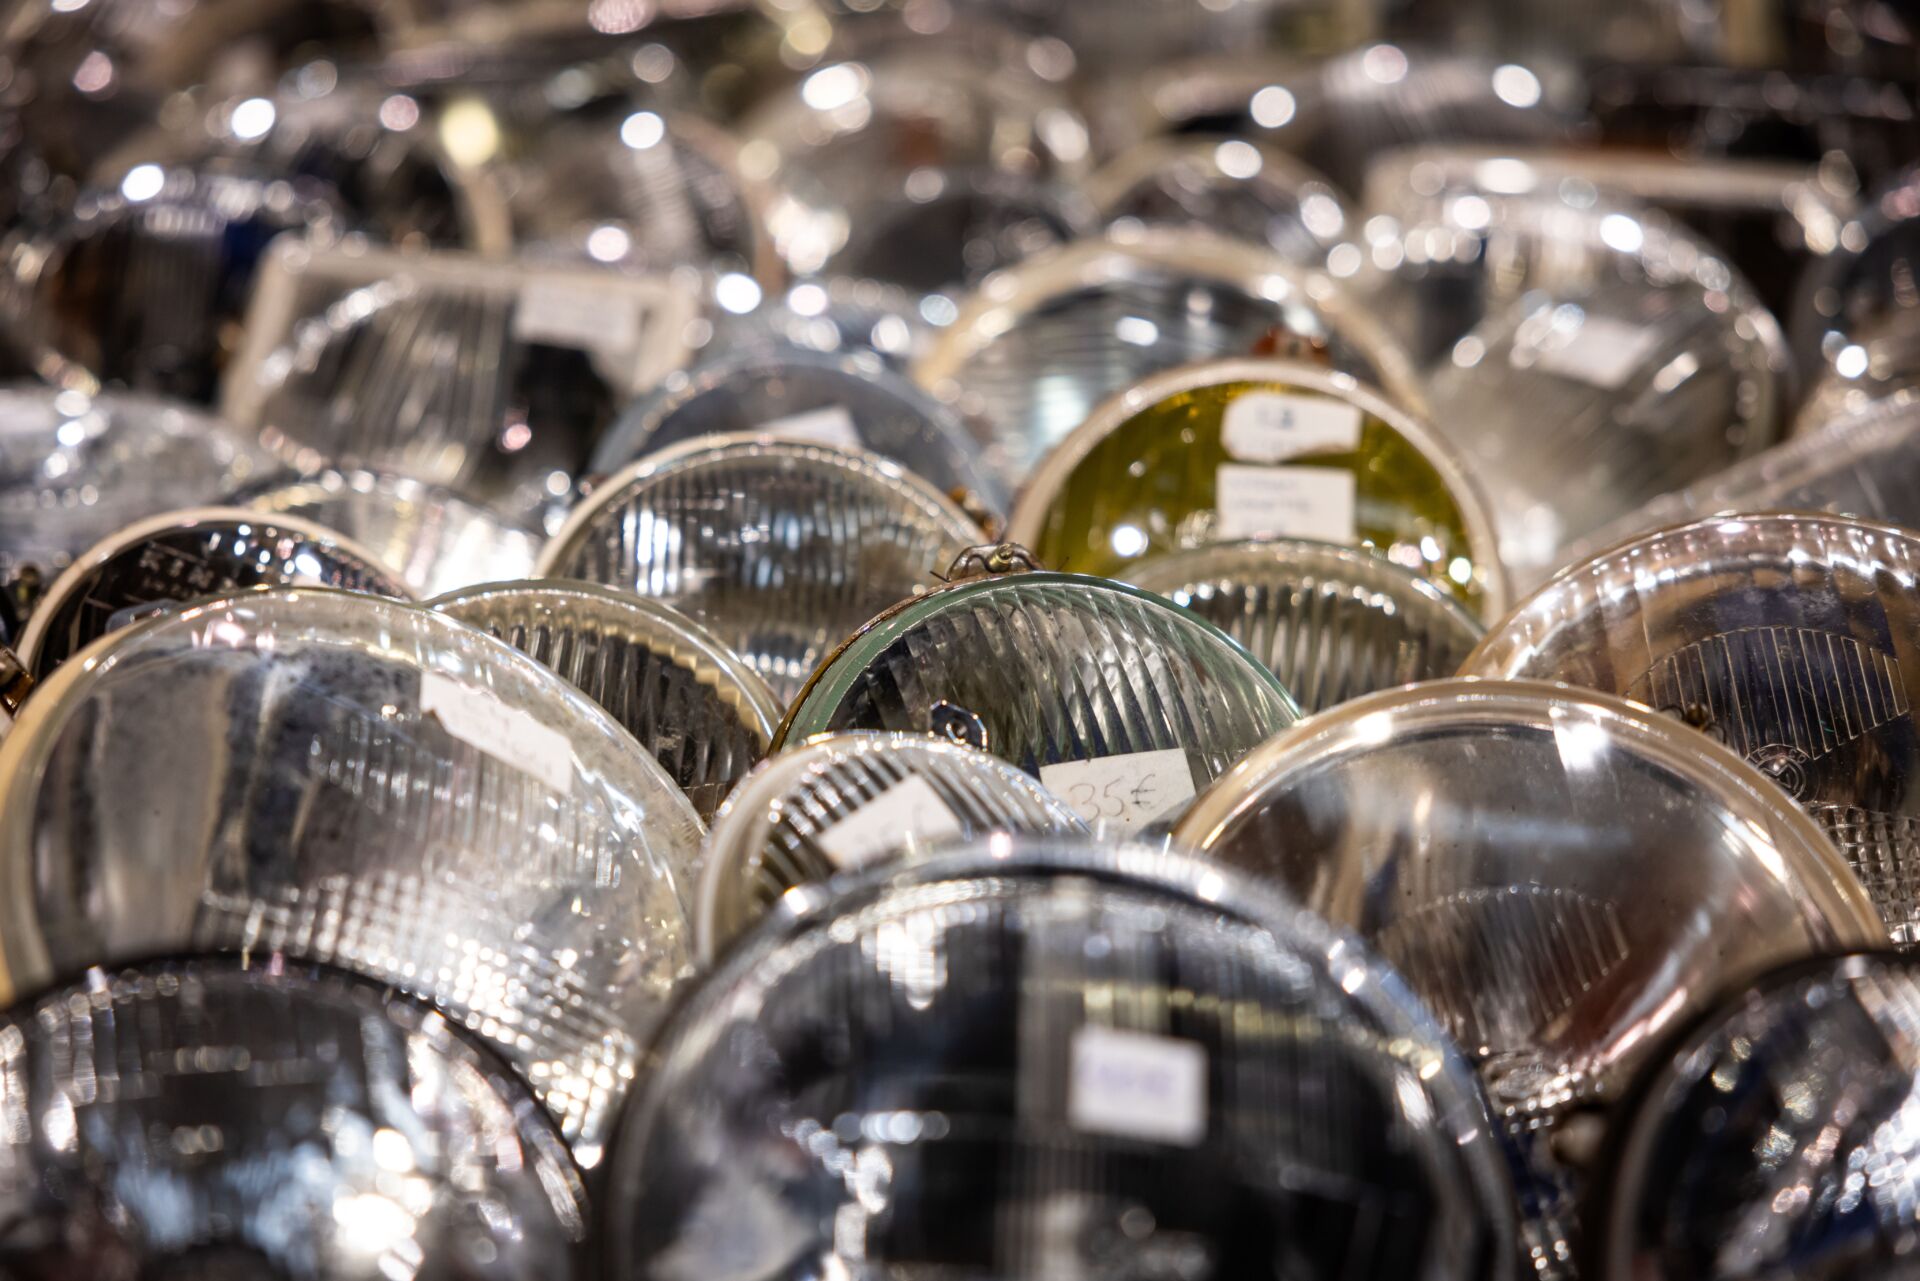
La evolución técnica explica el precio. Las bombillas incandescentes dieron paso al Xenon y después al LED, y hoy los faros matriciales ajustan dirección e intensidad de forma automática. Dentro de la óptica ya no queda una bombilla con su conector: hay circuitos electrónicos y servomotores sellados, y el conjunto se sustituye completo.
De ahí el salto en la factura. Muchos fabricantes diseñan la óptica como un módulo cerrado que no admite reparación parcial, así que el taller cambia la pieza entera. Plataformas como Consumer Reports han publicado informes que piden diseños más reparables y asequibles, y marcas como Mercedes-Benz ya trabajan en faros modulares reutilizables.
Qué cubre exactamente el seguro y qué deja fuera
El todo riesgo —la modalidad que protege el coche propio además de los daños a terceros— es la vía habitual para afrontar el cambio de un faro. Un golpe, la rotura de la lente o un siniestro con parte tienen acomodo en la póliza. La avería eléctrica y el desgaste, en cambio, suelen quedar fuera salvo que el condicionado lo diga expresamente. Un terceros básico no paga el faro: responde solo de los daños causados a otros.
- Si la garantía cubre la rotura, la avería o ambas cosas.
- El límite de indemnización por siniestro y los partes al año.
- La franquicia que se aplica a faros y a lunas.
- Si el recambio debe ser original o admite homologado.
- Si obliga a pasar por taller concertado.
Muchas compañías agrupan la luna y los faros en una garantía de faros y lunas que se contrata dentro del todo riesgo o como ampliación del terceros. Antes de firmar hay que localizar dos datos: el límite por siniestro y la franquicia, la parte del arreglo que asume el conductor antes de que la aseguradora pague. Ejemplo con cifras redondas: con una franquicia de 300 euros y un faro de 1.200, la póliza asume 900.
Un faro de 5.000 euros justifica la cobertura; una franquicia mal leída la deja en nada el día del parte.
A quién le compensa y cómo se comprueba la póliza
La cobertura gana peso cuando el faro es caro. Coches con LED matricial, vehículos de más de cinco años con Xenon fuera de garantía y conductores que aparcan en la calle son los perfiles donde la prima extra se amortiza con un solo siniestro. En un coche con ópticas sencillas y recambio barato, el cálculo cambia.
Lo que conviene preguntar al asesor es concreto: qué garantía del condicionado responde al faro, si cubre la avería y no solo el golpe, y cuánto se paga de franquicia en ese supuesto. La prima del todo riesgo es superior a la de un terceros; la diferencia depende del modelo, la antigüedad y el historial del conductor. Comparar tres presupuestos con las mismas coberturas sigue siendo lo más fiable.
Faros más caros: qué vigilar en la próxima renovación
El encarecimiento de las ópticas no es un caso aislado, sino la consecuencia de una década de mejoras en visibilidad y seguridad. Cuanto más compleja es la pieza, más caro sale el recambio y más peso tiene el condicionado. La tendencia apunta a diseños modulares y reparables, pero el parque circulante seguirá años con faros sellados y fuera de garantía.
La revisión anual de la póliza es el momento natural para ajustar la garantía: comprobar el límite, revisar el valor del vehículo y verificar que el faro sigue cubierto si se cambia de modalidad.
Antes de dar el visto bueno a la renovación, conviene releer el apartado de faros y lunas y preguntar qué ocurre si la avería no viene de un golpe. Si queda alguna duda sobre el alcance de la garantía, el organismo supervisor del sector asegurador atiende consultas y reclamaciones de los asegurados. Es la letra pequeña que decide si el parte se paga solo.
📌 El seguro al detalle
- Qué ofrece este seguro: el todo riesgo con garantía de faros y lunas asume la sustitución completa de la óptica tras un golpe o una rotura, con límite por siniestro y franquicia fijados en el condicionado.
- A quién va dirigido: conductores de coches con faros LED o Xenon, vehículos de más de cinco años sin garantía de fábrica y quienes aparcan habitualmente en la calle.
- Cuánto cuesta: el faro que motiva la cobertura llega a costar hasta 5.000 euros; la prima del todo riesgo supera a la de un terceros y la franquicia de faros se mueve, de forma orientativa, entre 300 y 600 euros.