
Los híbridos enchufables ya superan las 100.000 matriculaciones en 2026. Cada uno plantea dos preguntas de seguro concretas: qué cubre la póliza de la batería y si la recarga en casa entra en el precio. La respuesta depende de la modalidad y del valor asegurado del pack.
Qué cubre la póliza de la batería y qué deja fuera
La batería de tracción es la pieza más cara del vehículo eléctrico y del híbrido enchufable. Según las estimaciones que maneja el sector, representa entre el 30% y el 40% del valor del coche: en un modelo de 35.000 euros, el pack puede superar los 10.000 euros.
Un seguro a terceros básico no cubre daños propios en la batería. Para tener protección hay que subir a terceros ampliado o a todo riesgo. Dentro de esas modalidades, el pack queda cubierto en colisión, incendio, robo o fenómenos meteorológicos, siempre que el valor declarado coincida con el real.
Lo que ninguna póliza paga es el desgaste. La pérdida natural de capacidad, el fallo de celda por defecto de fabricación o la degradación por uso intensivo entran en la garantía del fabricante, que en la mayoría de marcas llega a 8 años o 160.000 kilómetros.
La batería es la mitad del coche y casi nunca la mitad de la póliza: si el valor declarado no coincide con el real, la indemnización se recorta.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros | Responsabilidad civil y asistencia; sin daños propios | Desde 200 euros, orientativo |
| Terceros ampliado | Añade robo, incendio y lunas; batería por valor declarado | Desde 340 euros |
| Todo riesgo con franquicia | Daños propios con franquicia; batería incluida | Desde 520 euros |
La recarga doméstica: qué cubre el seguro y qué no
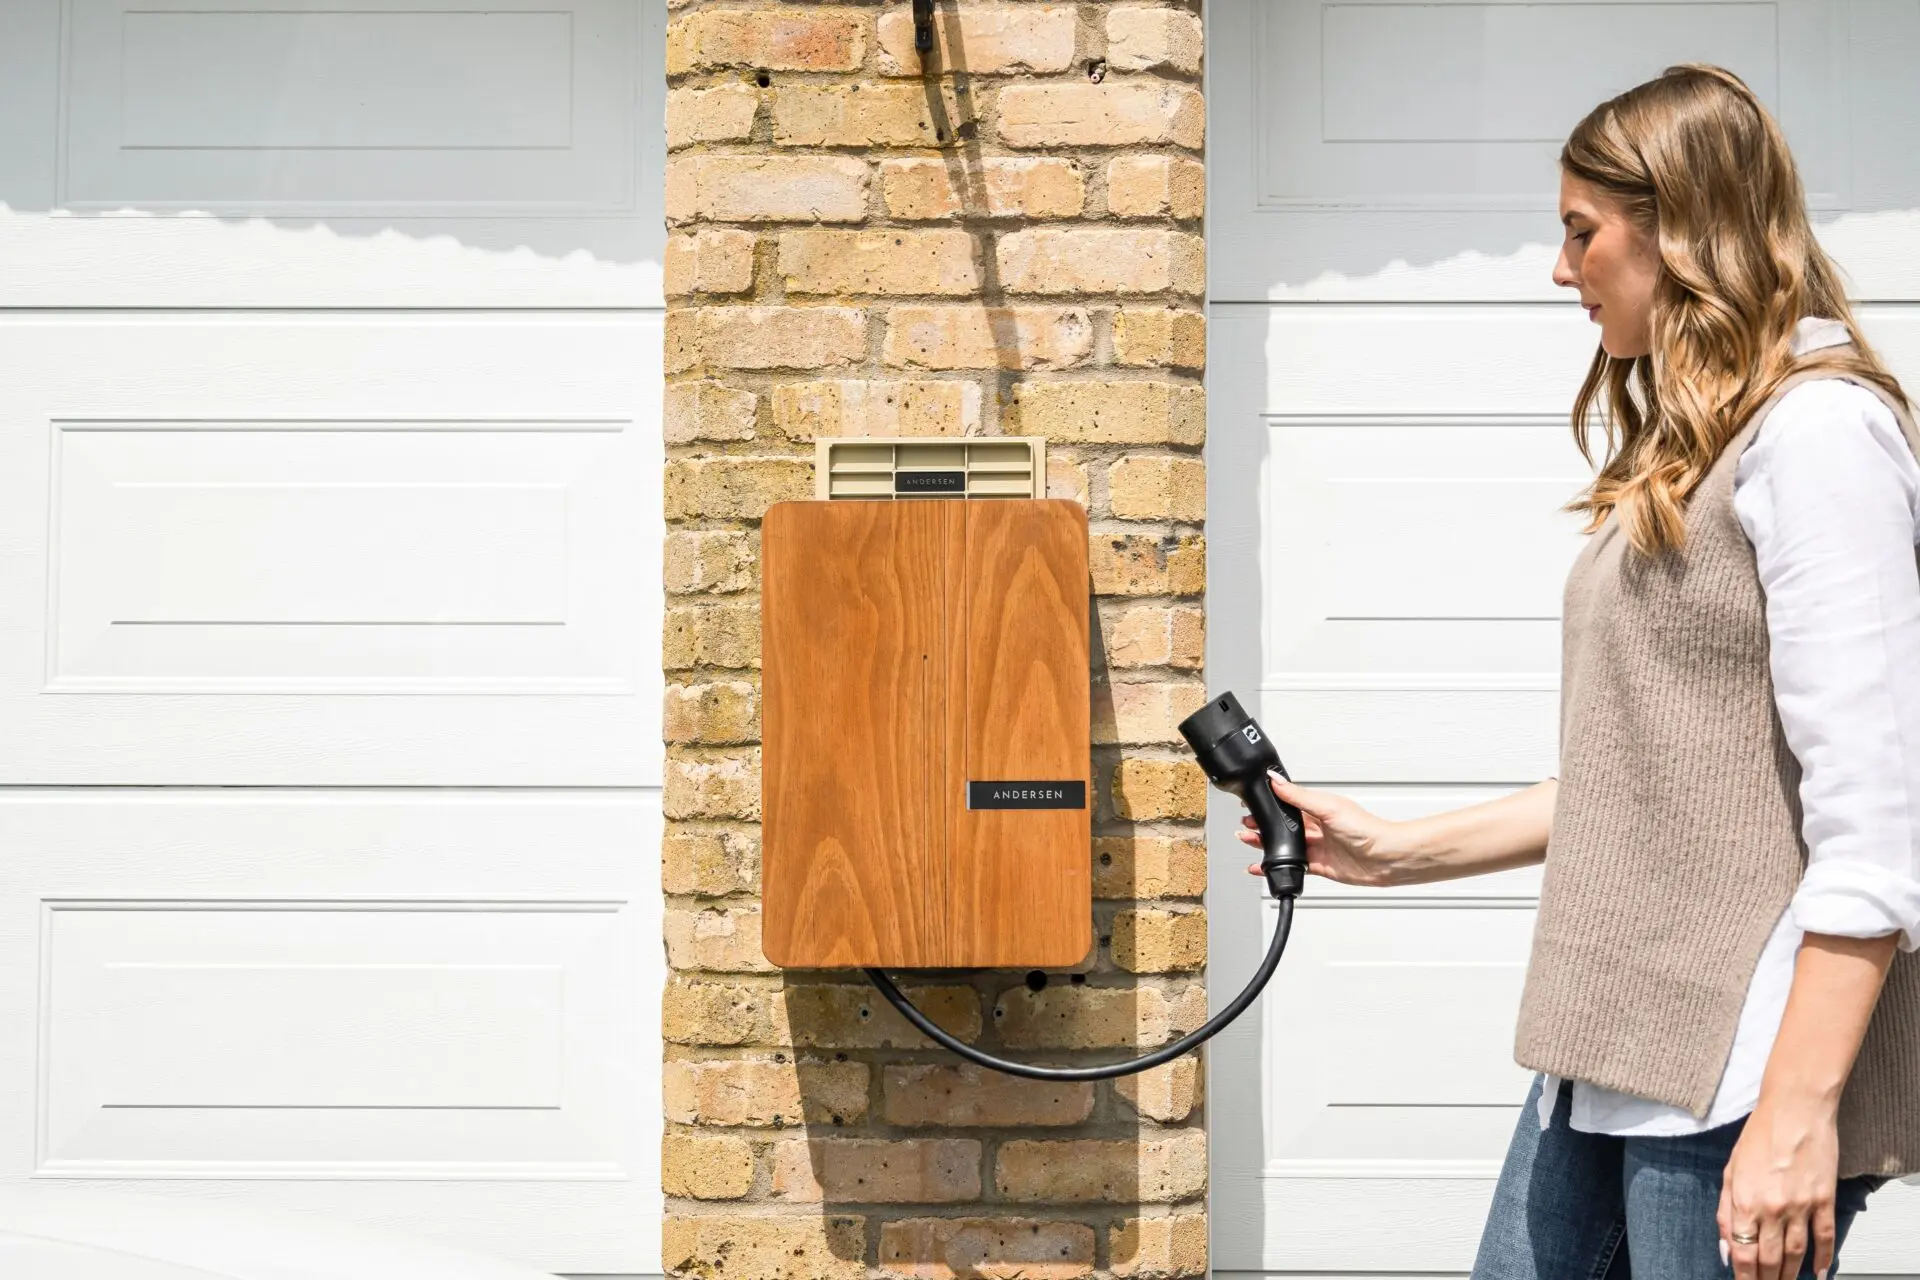
El wallbox no forma parte del coche, así que la póliza del vehículo no lo protege. La instalación suele cubrirse desde el seguro de hogar, con una extensión de daños eléctricos, o con una póliza específica. El límite habitual se mueve entre 1.500 y 3.000 euros.
Distinto es el coche durante la carga. Si una sobretensión del punto de recarga daña el sistema de carga del vehículo, el siniestro entra en la cobertura de daños propios cuando existe y el contrato incluye daños eléctricos.
El tercer frente es la responsabilidad civil. Si la instalación provoca un incendio que afecta a un garaje comunitario o a coches de terceros, responde la cobertura de RC de la póliza de la vivienda y también la del vehículo cuando hay daños a otro coche, sobretodo si se comparte garaje.
Cuánto cuesta y qué mirar antes de firmar
Los fabricantes chinos alcanzaron en el primer semestre de 2026 una cuota del 8,4% del mercado de vehículos ligeros en la región EU-30, frente al 0,7% de 2021, según el informe de S&P Global Ratings. Noruega lidera la penetración con un 14,5% y España figura entre los países donde más crece la adopción.
Con más eléctricos en circulación, la prima media se sitúa, según las horquillas de los comparadores, entre un 15% y un 30% por encima de la de un modelo de combustión equivalente. Carrocerías con aluminio, sensores y batería encarecen la reparación.
Tres comprobaciones antes de firmar:
- Que el valor declarado de la batería coincida con el real en cada renovación.
- Que el contrato aclare si la cobertura llega a la instalación de recarga o solo al coche.
- Que la franquicia —lo que asume el usuario antes de que la aseguradora pague— no se coma el ahorro de la prima.
La revisión anual es el momento de ajustar el valor declarado y de volver a comparar. Las coberturas de recarga ganan peso en las renovaciones de 2027 y conviene leer sobretodo la letra pequeña de la franquicia.
📌 El seguro al detalle
- Qué ofrece este seguro: cobertura de daños propios con la batería incluida por valor declarado, asistencia y responsabilidad civil; la recarga doméstica va aparte, en la póliza de hogar.
- A quién va dirigido: conductores de eléctrico o híbrido enchufable que cargan en casa y con un pack de más de 10.000 euros de valor.
- Cuánto cuesta: entre un 15% y un 30% más que un modelo de combustión: desde 200 euros anuales a terceros y desde 520 euros en todo riesgo con franquicia.