
El seguro del coche autónomo todavía no tiene una respuesta cerrada a la pregunta que más importa: quién paga cuando el vehículo conduce solo. ANFAC y Fundación Ibercaja han impulsado AUCON, el primer congreso de España dedicado a esta tecnología, que se celebrará los días 24 y 25 de noviembre en Mobility City, Zaragoza.
La cita, presentada el 27 de octubre, reunirá a fabricantes, empresas tecnológicas, operadores de movilidad y administraciones. El objetivo declarado es abordar los retos regulatorios del despliegue y, entre ellos, el reparto de responsabilidad en un siniestro sin conductor.
El punto de partida legal no ha cambiado. Todo vehículo a motor que circula en España necesita el seguro obligatorio de responsabilidad civil, que responde frente a terceros hasta los mínimos fijados por la normativa de circulación: 70 millones de euros por siniestro en daños personales y 15 millones en daños materiales.
Hoy la responsabilidad civil se ancla en el propietario y en el conductor. La aseguradora indemniza al tercero que sufre el golpe y, si procede, reclama después al responsable final. Con un sistema de conducción autónoma en funcionamiento, ese responsable final puede no estar dentro del coche.
El seguro obligatorio seguirá pagando al tercero lesionado; la discusión llega después, al decidir si la factura final la asume el propietario, el fabricante o el software.
Quién responde cuando el coche conduce solo
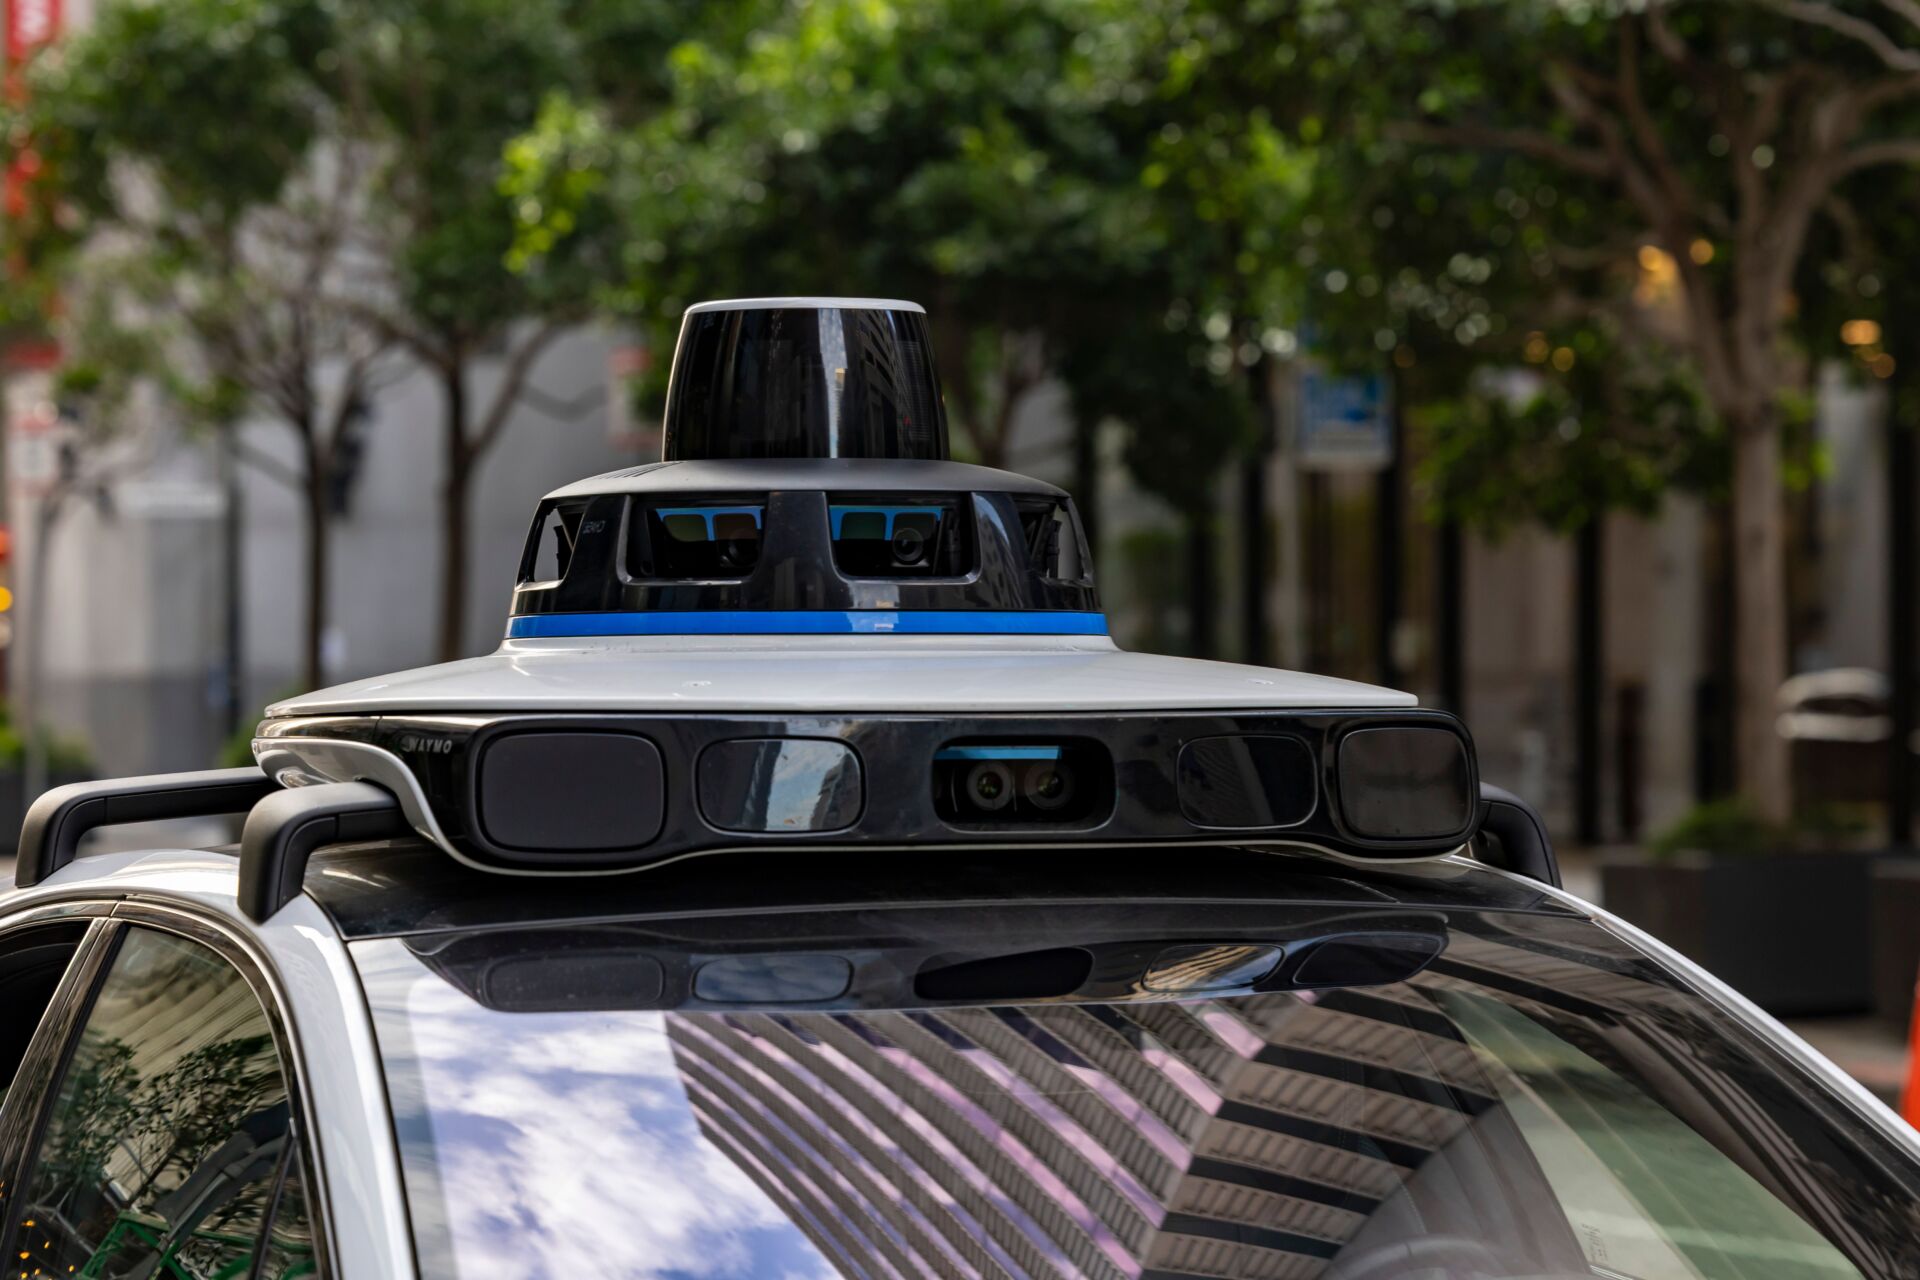
La frontera práctica la marcan los niveles de automatización SAE. Hasta el nivel 2, el conductor sigue al mando y la póliza no cambia: los sistemas asisten, pero la vigilancia y la responsabilidad son humanas. A partir del nivel 4, el vehículo opera sin supervisión en entornos definidos y la reclamación se dirige hacia el fabricante o el desarrollador del software.
Ese reparto tiene consecuencias directas para el usuario. La póliza actual se tarifica por perfil de conductor, historial y uso; si el conductor desaparece, la prima tendrá que apoyarse en otros parámetros, como el nivel de automatización declarado o el registro de datos del propio vehículo.
Mientras el marco se concreta, hay tres puntos que conviene revisar en cualquier póliza de un coche con asistencia avanzada:
- Si el contrato excluye daños derivados del uso de sistemas de ayuda a la conducción.
- Si el nivel de automatización figura en la declaración del riesgo que se firma al contratar.
- Si la cobertura de defensa jurídica asume reclamaciones frente a un tercero tecnológico.
Qué se debate en Zaragoza y por qué afecta a la prima
El programa de AUCON se reparte en cuatro bloques: la situación de la conducción autónoma en Europa, la relación entre negocio, tecnología y regulación, el papel de la conectividad y la transformación de la cadena de valor. Participan Uber, Waymo, Cabify, SEAT, Ford, Nissan, Stellantis, Bosch Mobility, Ficosa o Indra, junto a la DGT, el Ministerio de Industria y Turismo y la Comunidad de Madrid. Mapfre figura como patrocinador y aporta sesiones sobre el marco regulatorio y las barreras al despliegue.
A las ponencias se suman demostraciones reales: el centro tecnológico CTAG llevará un shuttle eléctrico con conducción automatizada de nivel SAE 4, Ford mostrará su tecnología BlueCruise en un Kuga homologada en España con nivel SAE 2+ y la italiana Niulinx podría exhibir su sistema de nivel 4 en un Fiat 500e, aún pendiente de autorización definitiva.
Lo que conviene vigilar antes de que llegue a tu garaje
El debate no es abstracto. España es el segundo fabricante de vehículos de Europa y la digitalización del automóvil avanza al mismo ritmo que la electrificación, según el planteamiento que ANFAC defiende con este congreso. Para el conductor, la traducción es simple: el seguro obligatorio seguirá existiendo, pero la póliza tendrá que adaptarse a un siniestro en el que la causa puede ser un algoritmo.
Hay tres preguntas que el usuario puede plantear ya a su asesor, sin esperar a que el marco se cierre: quién responde si un sistema de nivel 2 falla mientras el conductor no mira la carretera, qué cobertura de daños propios se aplica cuando el fallo es del software y cómo se acredita el estado del vehículo en el momento del siniestro. Los registros de datos del coche serán la prueba clave.
El siguiente hito es el propio congreso, que nace con vocación anual y se celebra los días 24 y 25 de noviembre en Mobility City. En paralelo, la revisión anual de la prima sigue siendo el momento de comprobar si el precio, la franquicia y las exclusiones responden al coche que realmente conduces, con o sin ayuda del sistema.
📌 El seguro al detalle
- Qué ofrece este seguro: el seguro obligatorio de responsabilidad civil cubre los daños causados a terceros por cualquier vehículo a motor, con mínimos de 70 millones de euros por siniestro en daños personales y 15 millones en materiales, más las coberturas voluntarias que contrate el propietario.
- A quién va dirigido: a cualquier propietario de coche, también de un vehículo con sistemas de asistencia avanzada; hoy la póliza se diseña para un conductor responsable, no para el software que toma el control.
- Cuánto cuesta: no existen tarifas específicas publicadas para el coche autónomo. La referencia sigue siendo la prima del seguro convencional, que varía por perfil, modelo y uso; el sector estudia ya parámetros como el nivel de automatización o los kilómetros reales.