
General Motors pagará 202 millones de euros (unos 220 millones de dólares) en Estados Unidos por haber vendido los datos de sus clientes a aseguradoras.
Qué se sabe del acuerdo y por qué se paga en 36 estados a la vez
El acuerdo pone fin a las acusaciones de las autoridades de 36 estados, que llevaban meses reconstruyendo el recorrido de la telemetría de los coches conectados: del vehículo a un intermediario, del intermediario a una aseguradora y de ahí a la prima del conductor. La cantidad no es una multa única, sino un pago repartido entre los territorios firmantes, y llega acompañada de una condición que vale tanto como el dinero.
Porque el pacto incluye una auditoría externa de los programas de privacidad que el fabricante ha implantado para que la historia no se repita. Dicho de otro modo: no basta con pagar. Un tercero ajeno a la compañía tendrá que revisar los procesos internos y comprobar que los datos de quien conduce dejan de circular por donde no deben. Según la información oficial publicada en Estados Unidos, ese control se mantiene en el tiempo.
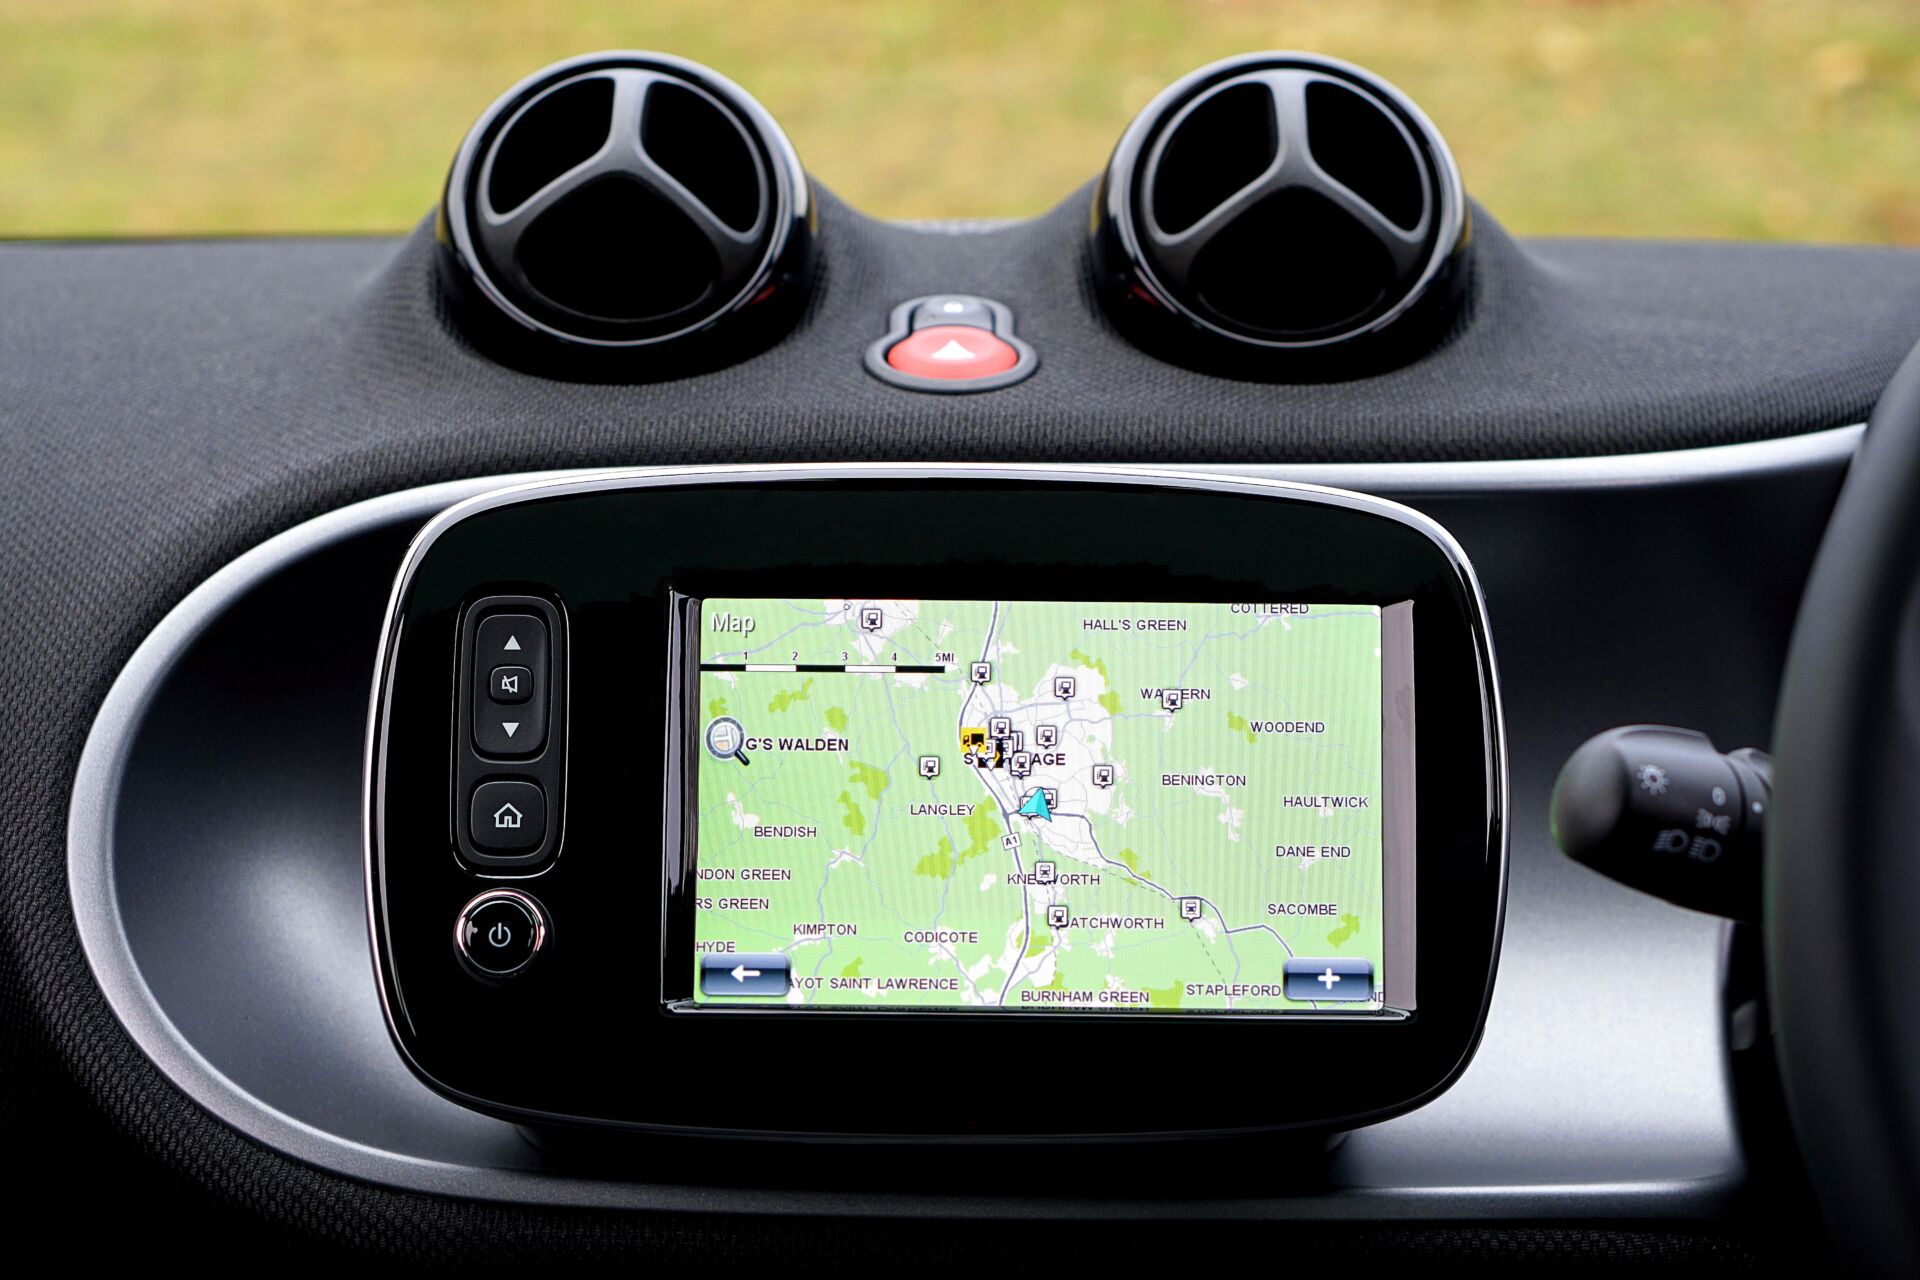
El mecanismo descrito en la denuncia es sencillo y funciona igual en cualquier mercado maduro. Un coche conectado genera telemetría —el registro continuo de lo que hace el vehículo, explicado en esta entrada—: kilómetros, frenazos, horarios, velocidad media. Esa información viaja a brókers de datos, que la empaquetan y la revenden a aseguradoras. Las aseguradoras la cruzan con su propio historial y ajustan la tarifa del conductor. Nadie le preguntó si quería formar parte del circuito.
Un coche conectado es, antes que nada, un sensor con ruedas: la pregunta no es si genera datos, sino quién los cobra y con qué permiso.
Por qué tu forma de conducir vale dinero para una aseguradora
La lógica del negocio es impecable desde el punto de vista actuarial. Un modelo de tarificación que distingue entre quien frena a tiempo y quien no permite ajustar la prima con mucha más precisión que la edad, el código postal o los años de carné. Por eso las aseguradoras llevan tiempo empujando productos de pago por uso en los que el conductor cede su información a cambio de un descuento anual.
Lo que firmaste al activar el servicio
En la mayoría de los casos el consentimiento existe, pero está enterrado en unas condiciones de uso de veinte páginas y se activa con un botón en la pantalla del salpicadero. La diferencia entre un permiso válido y uno discutible no está en la letra pequeña: está en si el conductor sabía qué se hacía con sus datos y si podía revocarlo con la misma facilidad con la que lo aceptó. Ahí encajan las acusaciones que han terminado en este pago millonario.
Conviene separar dos cosas que suelen viajar juntas en el titular. Una es el uso interno de la telemetría para mejorar el coche, el mantenimiento o la seguridad. Otra, muy distinta, es la venta a terceros con ánimo de lucro. La primera casi nadie la cuestiona. La segunda es la que convierte al propietario en materia prima.
En la práctica, el conductor rara vez puede reconstruir ese rastro. No sabe qué bróker tiene su histórico, ni con cuántas aseguradoras se ha cruzado su perfil, ni cuánto de la subida de la renovación viene de su propia conducción y cuánto de la siniestralidad general de la provincia. La opacidad no es un efecto secundario del sistema: es parte del modelo.
Cómo se mira esto desde España y qué cambia a partir de ahora
El caso aterriza en un momento en el que Europa ya ha movido ficha. El reglamento europeo de datos, aplicable desde septiembre de 2025, ordena quién puede acceder a la información que generan los productos conectados y bajo qué condiciones. Las cajas negras obligatorias en los coches nuevos vendidos en la UE desde julio de 2024 ya han normalizado que el vehículo registre lo que ocurre a bordo. Con ese marco, y con el reglamento general de protección de datos como telón de fondo, las autoridades españolas de protección de datos tienen margen para intervenir si un fabricante o una aseguradora cruzan la línea.
Ahora bien, el régimen europeo protege con fuerza el consentimiento y la finalidad, pero no impide que el usuario lo ceda voluntariamente a cambio de una rebaja. En España los seguros de pago por uso siguen siendo minoritarios y funcionan con dispositivos o aplicaciones que el cliente instala por decisión propia. La distancia con el modelo estadounidense está justo ahí: aquí la telemetría entra en la póliza cuando el conductor la entrega, no cuando el fabricante la coloca.
El precedente de los 202 millones de euros marca rumbo. Las auditorías independientes apuntan a convertirse en el nuevo sello de confianza del coche conectado, y quien venda datos tendrá que demostrar que el permiso era real y revocable. Para el conductor español la lectura es doble: más control sobre lo que firma en la pantalla del vehículo y, a medio plazo, primas mejor ajustadas si decide compartir cómo conduce. El siguiente hito será ver el resultado de esas revisiones externas y si el mismo patrón llega a las reclamaciones planteadas en Europa.
📌 Datos clave internacional
- La cifra a enmarcar: 202 millones de euros (unos 220 millones de dólares) repartidos entre 36 estados de EE UU.
- Consejo práctico: antes de activar cualquier servicio de datos de conducción en el coche, revisa qué se comparte, con quién y cómo se desactiva; el descuento en la póliza no siempre compensa.
- Así te afecta: fija el estándar global de lo que un fabricante puede hacer con tu telemetría y anticipa las auditorías de privacidad que llegarán también al mercado europeo.