
La flexibilización del motor térmico gana terreno: el 65% de los conductores españoles rechaza la prohibición total en 2035.
La ficha rápida para el profesional
- Por qué es importante: El calendario europeo de descarbonización condiciona la renovación de flota. Si Bruselas relaja el objetivo de 2035, el valor residual del comercial diésel aguanta mejor y las cuotas de renting se moderan; si lo mantiene, el ajuste llega a la cuota.
- Ventajas e inconvenientes: A favor: más margen para renovar sin sobrecoste, menor dependencia de la infraestructura de recarga en rutas largas y un coste por kilómetro del diésel todavía competitivo en uso intensivo. En contra: la incertidumbre regulatoria congela inversiones y complica el cálculo del valor residual a 48 meses; además, un aplazamiento deja sin referencia clara las inversiones en electrificación ya comprometidas.
- Datos técnicos clave: horizonte de prohibición fijado en 2035; 65% de oposición ciudadana según el Foro de Movilidad de Alphabet; posiciones divergentes de Francia y Alemania; ámbito afectado: turismos y furgonetas N1; sin importes de ayuda confirmados para el próximo ejercicio.
El dato procede de la última edición del Foro de Movilidad que elabora la firma de renting Alphabet, y aterriza en plena ofensiva de Francia y Alemania para modular las metas de CO2 de la Unión Europea. Para quien gestiona una flota, la consecuencia es inmediata: el calendario que debía ordenar las renovaciones de aquí a 2030 deja de ser una certeza y pasa a ser un escenario con varias versiones posibles.
El estudio no discute la descarbonización. Discute el ritmo. La mayoría de los encuestados considera que la transición debe ser progresiva y que no puede ignorar la realidad tecnológica del parque actual, donde el motor de combustión sigue siendo la herramienta de trabajo mayoritaria en reparto urbano e interurbano. Esa distancia entre el discurso regulatorio y el uso diario es la que ha abierto el debate político en Bruselas.
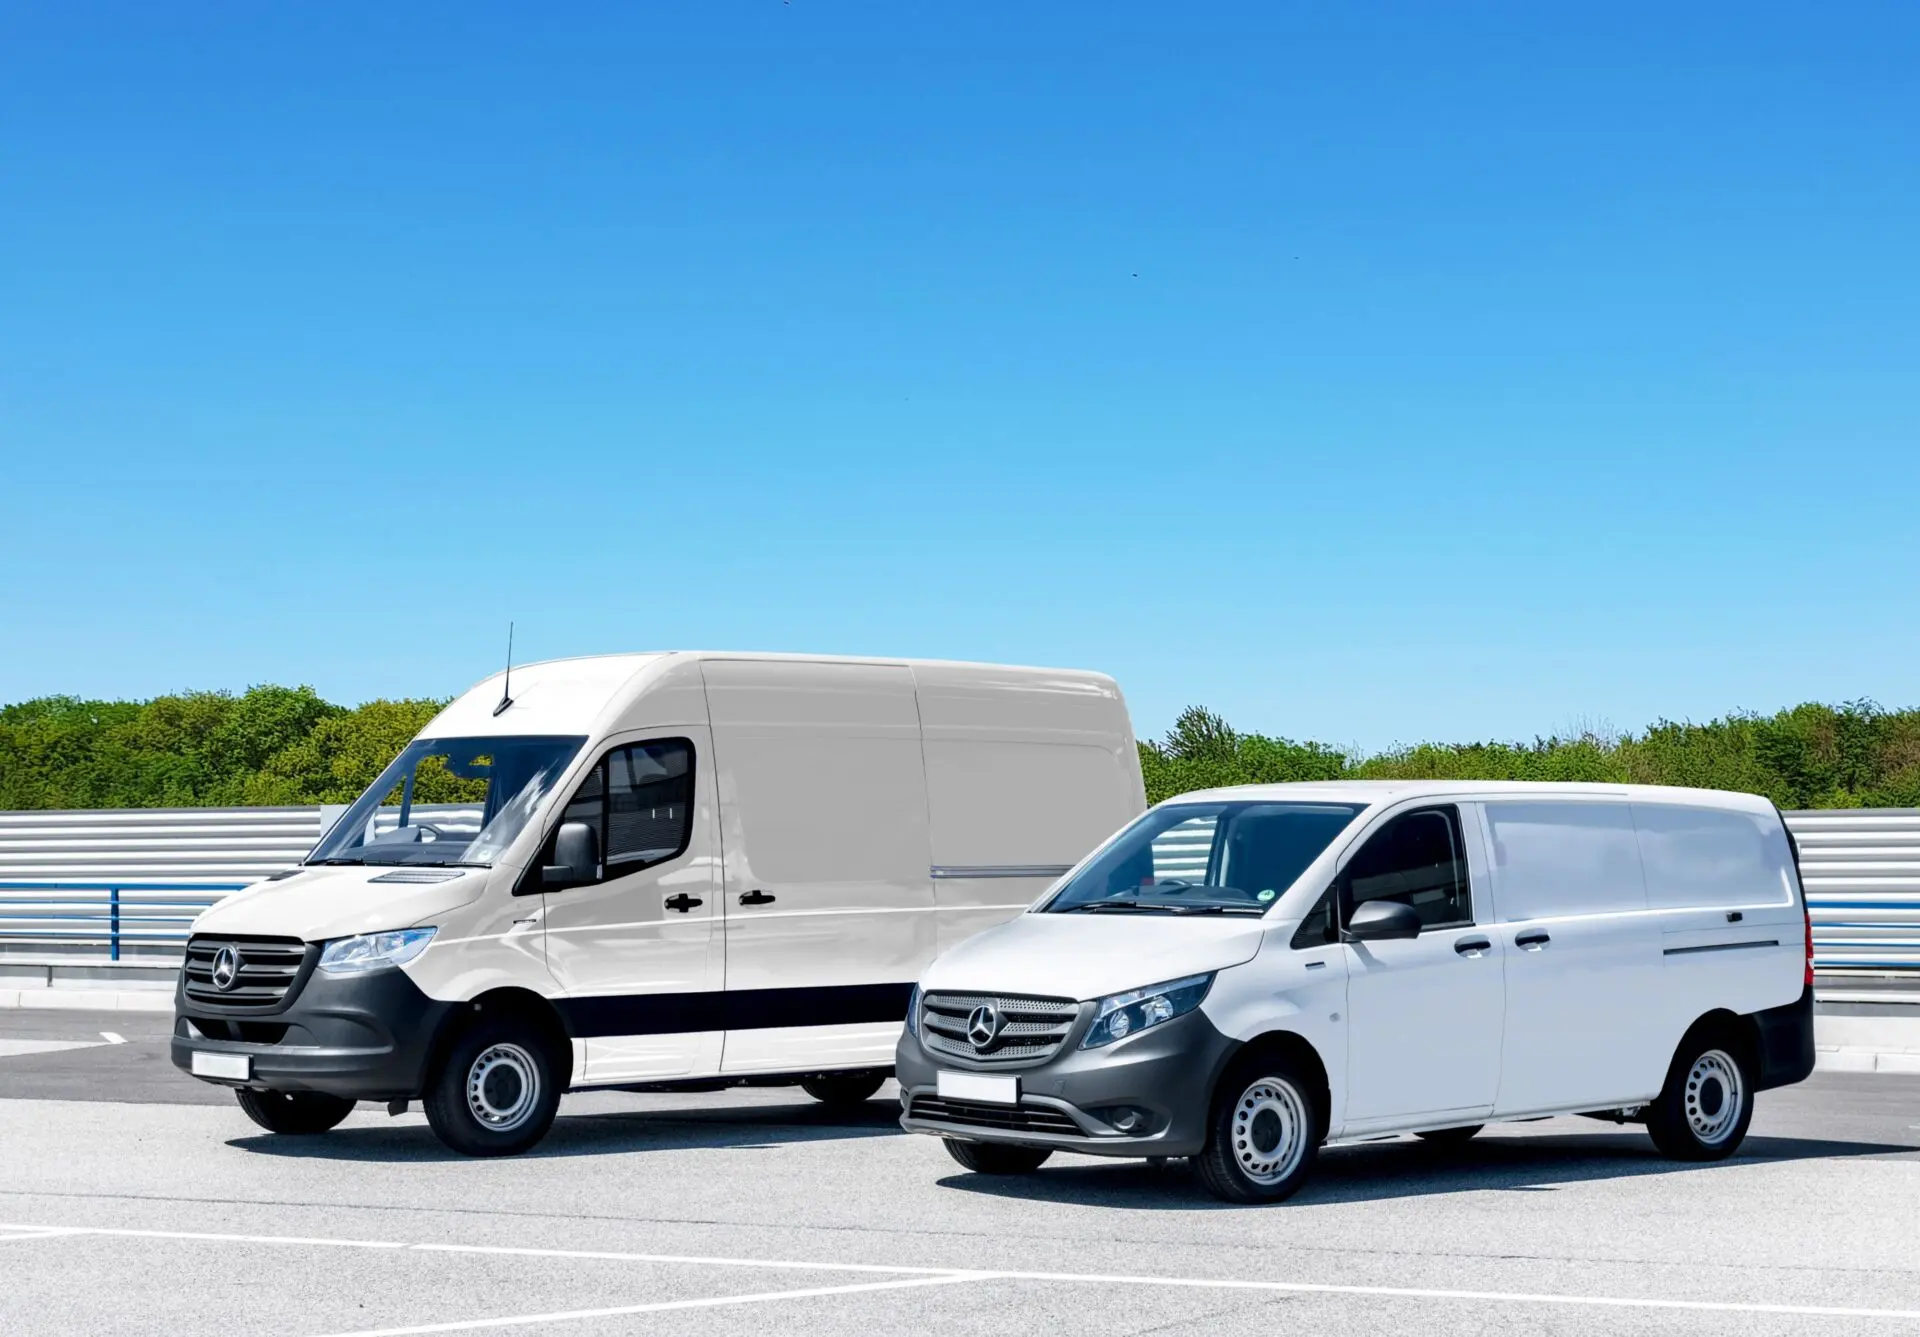
En el terreno profesional, la brecha se nota sobre todo en el segmento N1, la categoría de furgonetas de hasta 3.500 kg de MMA. Una unidad de reparto encadena decenas de paradas, con carga variable y horarios que no siempre permiten una recarga lenta en nave. La oferta eléctrica ha ganado autonomía útil y potencia de carga en corriente continua, pero el sobrecoste inicial y la dependencia de puntos de recarga propios siguen pesando en la cuenta.
De ahí que el mensaje del foro conecte con una demanda que el renting traslada desde hace meses: previsibilidad. El marco europeo de descarbonización fija hitos, pero no resuelve qué vehículo podrá matricularse y circular dentro de diez años en cada país.
El gestor de flota no necesita una fecha heroica, sino un calendario estable con el que calcular valor residual y cuota a cuatro años.
Ahí está el nudo. Un contrato de renting a 48 meses firmado hoy se apoya en una previsión de valor residual que depende directamente de la normativa de CO2 vigente al cierre del contrato. Si esa previsión se mueve, la cuota mensual se mueve con ella.
Qué se mueve en Bruselas y por qué afecta a tu flota
Francia y Alemania no han pedido derogar el objetivo. Han pedido flexibilizarlo. El argumento que esgrimen es industrial: mantener capacidad productiva y empleo mientras se despliega la infraestructura de recarga. Traducido a la práctica, eso abre la puerta a periodos transitorios más largos, a revisiones intermedias de la senda anual de emisiones o a correcciones en el cómputo que los fabricantes deben cumplir con su mix de ventas.
Para el mercado español, el efecto llega por dos vías. La primera es la oferta: si el marco permite vender más unidades de combustión durante más años, las marcas mantienen versiones y precios en el canal profesional, donde el margen es más estrecho. La segunda es el valor de la flota usada: un mercado que descuenta una prohibición dura castiga el precio del comercial diésel de segunda mano; uno que descuenta flexibilidad lo sostiene. Ninguna de las dos vías está cerrada. Hoy hay posiciones políticas y un estudio de opinión, no un texto legal nuevo.
Cómo cambia la cuenta del TCO y la cuota de renting
El TCO —Coste Total de Propiedad— de una furgoneta de reparto se reparte entre cuota o amortización, energía, mantenimiento, neumáticos, seguro y valor residual. En renting, los cinco primeros son razonablemente previsibles; el último es el que absorbe el ruido regulatorio y el que conviene negociar por escrito.
Los programas de apoyo a la compra, con la línea de flotas del plan MOVES Flotas entre ellos, han marcado históricamente el ritmo de renovación de muchas PYMEs. Importes, requisitos y plazos cambian en cada convocatoria, así que lo sensato es verificar la vigente en la sede electrónica del organismo gestor antes de firmar y no trabajar con cifras de años anteriores.
Antes de cerrar un contrato con horizonte 2030, tres comprobaciones:
- Plazo del contrato frente al horizonte normativo: un renting a 48 meses sobre una furgoneta diésel debe incluir una previsión explícita de valor residual, no una estimación verbal.
- Servicios incluidos: mantenimiento integral, seguro a todo riesgo y telematics (gestión telemática de flota) encarecen la cuota, pero también rebajan el coste real por kilómetro.
- Flexibilidad de salida: penalizaciones por devolución anticipada o por exceso de kilometraje, el punto donde se rompe el presupuesto de muchas flotas pequeñas.
Veredicto profesional: qué vigilar antes de renovar
La conclusión operativa es que la flexibilización del motor térmico no cambia hoy ninguna norma, pero sí cambia el modo de decidir. Para un autónomo con reparto urbano y un punto de recarga en nave, el eléctrico ya cierra la cuenta en muchos casos y el debate regulatorio no debería frenar la compra. Para una PYME con rutas interurbanas, carga paletizada y vehículos por encima de los 3.500 kg de MMA, el diésel o el gas siguen ofreciendo el mejor coste por kilómetro, y forzar el salto solo tiene sentido si la ayuda cubre la diferencia.
Lo que no conviene es aplazar la decisión a la espera de un calendario definitivo. Los plazos de entrega del comercial electrificado se han normalizado, pero las configuraciones a medida —transformaciones frigoríficas, cajas taller, rampas— siguen sumando meses. Y el valor residual se negocia hoy, no en 2030.
El siguiente hito será la respuesta formal de la Comisión Europea a las posiciones de París y de Berlín. A partir de ahí se sabrá si la revisión del reglamento se adelanta o se mantiene en el calendario previsto. Hasta entonces, la lectura del 65% resulta útil: el mercado profesional no pide marcha atrás, pide plazos con los que pueda planificar.