
Comprar un coche para el negocio no garantiza la deducción del IVA: Hacienda mira el vehículo, el uso y el vendedor. La factura a tu nombre, por sí sola, no abre ninguna puerta.
La Agencia Tributaria no prohíbe la deducción del IVA del coche de los autónomos. La somete a pruebas. Y esas pruebas fallan casi siempre por el mismo motivo: el contribuyente da por hecho que el gasto es profesional porque el vehículo está a su nombre y aparece en su contabilidad. No basta.
El punto de partida es el grado de afectación a la actividad, es decir, la parte del vehículo que de verdad se usa para trabajar. De ahí cuelga todo lo demás: cuánto IVA puedes recuperar, cuánto puedes amortizar en el IRPF y qué ocurre si un día vendes el coche.
Lo que necesitas saber
- Por qué es importante: la factura a nombre del autónomo no acredita por sí sola que el vehículo se destine a la actividad, y una deducción mal justificada se regulariza con intereses.
- Cómo te afecta: en un turismo la referencia es la mitad del IVA; en una furgoneta o un industrial puedes llegar al 100%, pero solo si demuestras uso exclusivo profesional.
- Puntos clave y plazos: guarda factura con NIF y cuota desglosada, pago bancario y anotación en el libro de bienes de inversión antes del cierre del ejercicio, el 31 de diciembre de 2026.
Qué revisa Hacienda antes de aceptar la deducción
Con carácter general, los turismos y determinados vehículos utilizados en el ámbito profesional tienen una presunción de afectación del 50%. Es la cifra con la que trabaja la Agencia Tributaria cuando no hay más pruebas: mitad negocio, mitad vida privada. Para mover esa cifra, en un sentido o en otro, hay que aportar documentación.
La presunción del 50% no es una multa ni un límite cerrado, pero sí es el listón desde el que Hacienda empieza a discutir. Si quieres deducir más, tendrás que demostrar que el coche no se usa para nada personal. Y eso se prueba con kilómetros, con agenda y con un cuaderno de uso razonable.
Hacienda no discute que uses el coche para trabajar; discute cuánto. Esa es la batalla real de la deducción.
El segundo elemento es la factura. Debe ir a tu nombre y con tu NIF, con la cuota de IVA desglosada y con fecha anterior al cierre del ejercicio en el que pretendes deducir. Un ticket, un resguardo o una factura simplificada sin tus datos no sirven.
La tercera pieza es el pago. Hacienda cruza la factura con el movimiento bancario. Pagar en efectivo por encima de 1.000 euros está prohibido y, además, te deja sin prueba. Si el desembolso es alto, transferencia y justificante archivado.
Y la cuarta, el libro registro de bienes de inversión, donde el vehículo debe quedar anotado con su fecha de entrada en funcionamiento y su valor. Es un trámite interno que casi nadie hace y que aparece en cualquier comprobación.
Turismo, furgoneta o comercial: la elección que lo cambia todo
Antes de mirar el precio, mira la categoría del vehículo. No es lo mismo un turismo que un vehículo industrial, y la diferencia en IVA puede superar los 4.000 euros en una compra de 25.000.
- Turismo: la deducción es parcial. La referencia es la mitad, tanto en la cuota de compra en los supuestos admitidos como en los gastos de uso: combustible, taller, peajes y parking.
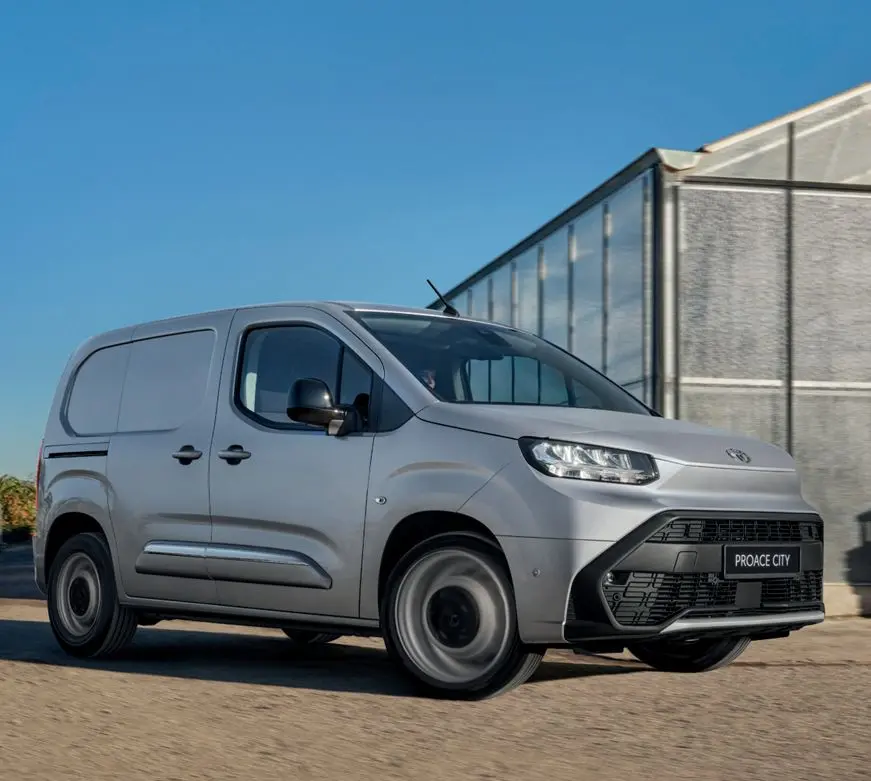
- Furgoneta, pick-up o chasis cabina: permiten deducir el 100% del IVA, siempre que acredites un uso exclusivo para la actividad.
- Vehículo mixto o derivado de turismo con asientos traseros: Hacienda lo mira con lupa. Si mantiene plazas para pasajeros, puede acabar tratado como un turismo.
Hay excepciones que sí admiten la deducción en turismos: vehículos destinados al transporte de viajeros, autoescuelas, alquiler o los usados por agentes comerciales. Si tu actividad no encaja en esos supuestos, no fuerces la máquina.
Segunda mano: no es lo mismo un concesionario que un particular
Aquí es donde se pierden más deducciones. Comprar un coche usado a un profesional y comprarlo a un particular son operaciones fiscales distintas, aunque el coche sea idéntico.
Si compras a un concesionario o a una compraventa, recibes factura con IVA. Ojo con el régimen especial de bienes usados: en ese caso el vendedor tributa solo por el margen y la cuota que figura en el documento no es lo que parece. Pide que te lo aclaren por escrito antes de firmar.
Cuando compras a un particular no hay IVA. Pagas el impuesto de transmisiones patrimoniales que fija tu comunidad autónoma y ese impuesto sí puede ser gasto deducible en el IRPF si el vehículo está afecto. IVA no deducirás ninguno, simplemente porque nadie lo ha cobrado.
Conviene guardar contrato, factura o documento de compraventa, justificante del impuesto y resguardo de la transferencia en la DGT. Sin ese paquete, la afectación se cae en la primera pregunta.
Lo que viene y lo que conviene tener atado antes del 31 de diciembre
El criterio de la Agencia Tributaria no es nuevo, pero la comprobación se ha afinado. Las revisiones sobre vehículos suelen llegar por dos vías: una factura de compra que llama la atención por su importe o una solicitud de devolución de IVA en la que el coche pesa demasiado en el total.
La comparación con otros países ayuda a entender el modelo español. En varios estados europeos el empresario deduce el IVA del vehículo y después regulariza la parte de uso privado; en España se parte de la presunción de la mitad y es el autónomo quien debe aportar pruebas para superarla. No es que aquí no se pueda deducir: es que la carga de la prueba cambia de lado.
Tampoco conviene olvidar la letra pequeña de la venta. Si dedujiste el IVA del coche y lo vendes en los cuatro años siguientes, tendrás que regularizar la parte proporcional. Un vehículo comprado en 2026 y vendido en 2028 puede devolverte una factura de IVA inesperada, y el libro registro vuelve a ser la herramienta que evita el susto.
Para lo que queda de año, la lista es corta. Revisa que cada factura del vehículo lleve tu NIF y la cuota desglosada. Comprueba que los pagos salieron de una cuenta a tu nombre. Anota el coche en el libro de bienes de inversión. Y si estás pensando en cambiar de vehículo, decide primero la categoría y el vendedor: la diferencia fiscal puede ser mayor que el descuento que te ofrezcan.
El primer examen llega pronto. El ejercicio se cierra el 31 de diciembre de 2026 y el modelo 303 del cuarto trimestre se presenta hasta el 20 de enero de 2027. Ahí es donde Hacienda ve, por primera vez, cuánto IVA has decidido recuperar por el coche.