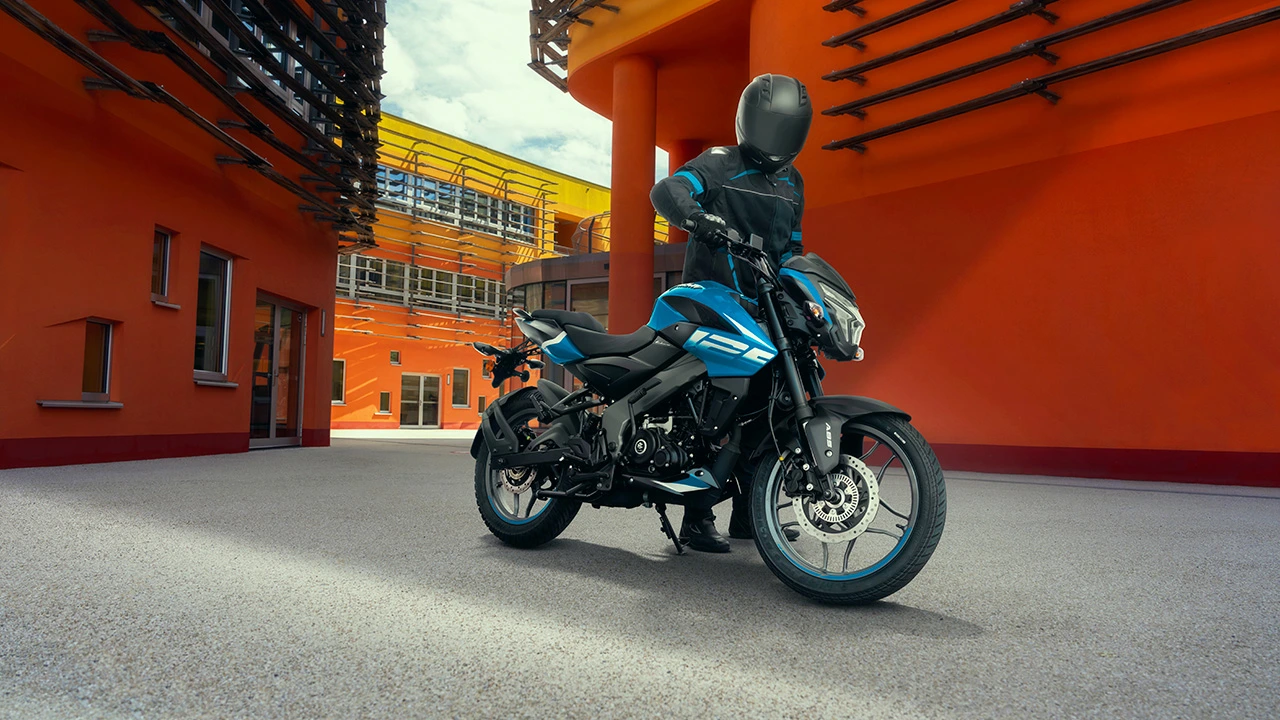

La Bajaj Pulsar N125 llega a España por 1.999 euros: el seguro de moto 125 de un conductor novel puede pesar más que la moto.
El modelo ya está disponible en los concesionarios de la marca en tres colores —rojo, violeta y lima— con un precio promocional de lanzamiento. Se dirige a los titulares del carnet A1 y a los conductores con al menos tres años de experiencia en el permiso B, el perfil que más consulta la prima antes de firmar.
Qué ofrece la naked de 1.999 euros
La Pulsar N125 no es una actualización: es una plataforma nueva, más ligera y estrecha que la NS125 a la que releva. Monta un monocilíndrico de 125 cc con inyección electrónica que rinde 12 CV, con sistema Start-Stop —detiene el motor en las paradas y lo reactiva al accionar el embrague— y arranque silencioso. Para un debutante, la clave está en la entrega progresiva y en la ergonomía erguida.
En equipamiento, cuadro digital LCD con conectividad, iluminación LED completa y frenada combinada CBS sobre disco delantero de 240 milímetros. Añade cinco años de garantía oficial y una red de concesionarios en expansión. Nada de esto abarata la póliza, pero sí reduce el riesgo de siniestro con daños propios.
El precio de compra se paga una vez; la prima se renueva cada año y ahí es donde el novel nota el coste real de arrancar en moto.
Cuánto cuesta asegurar una 125 siendo novel
La prima de una moto de 125 cc no depende del precio de la moto. Depende de la potencia, de la edad, de los años de carnet, del código postal, del uso —ocio o desplazamiento diario— y de si la moto duerme en garaje o en la calle. Un conductor recién examinado acumula varios de los factores que encarecen la tarifa.
El bonus malus, el sistema que premia con descuento al conductor sin siniestros y penaliza al que los acumula, funciona con historial. Un novel arranca sin él: no tiene descuento que aplicar, así que paga tarifa base. A partir del primer año sin partes, la renovación empieza a bajar.
Las estimaciones del sector sitúan la póliza anual de una 125 en manos de un conductor sin historial en una franja de 250 a 600 euros, según modalidad y provincia. La cifra exacta solo la da la tarificación de cada compañía con los datos reales del piloto.
En modalidades, la diferencia es clara. A terceros cubre la responsabilidad civil obligatoria y poco más. Terceros ampliado suma robo, incendio y asistencia en carretera. El todo riesgo con franquicia —la parte del siniestro que asume el usuario antes de que la aseguradora pague— entra en daños propios. Para una moto de 1.999 euros, el todo riesgo sin franquicia tiene difícil encaje: la prima acumulada en dos o tres años puede superar el valor del vehículo.
Antes de contratar, conviene revisar cuatro puntos:
- Si la póliza cubre el robo de la moto y con qué límite de indemnización.
- El importe de la franquicia en daños propios y si se aplica por parte o por anualidad.
- La asistencia en carretera desde el kilómetro cero, con grúa y traslado incluidos.
- Si el equipamiento del piloto —casco, guantes, chaqueta— tiene cobertura propia.
Qué mirar en la renovación y cómo evoluciona el mercado
El segmento de la 125 vive un ajuste de precios: la Pulsar N125 a 1.999 euros compite con modelos de entrada que hasta hace poco rondaban los 2.500 euros. Ese movimiento traslada el foco al coste de uso, y el seguro es el primer recibo que llega después de matricular. Aseguradoras con póliza específica de moto como Mapfre, Mutua Madrileña o Línea Directa permiten simular la prima antes de contratar, y la mayoría ya calcula con los datos reales de conductor y vehículo.
Con la renovación anual en la mano, la recomendación es comparar cada doce meses, no solo la primera vez. El bonus consolidado, un año más de carnet y el cambio de uso —de ocio a desplazamiento diario— mueven la prima lo suficiente como para que la póliza del primer año deje de ser la más ajustada. Y conviene leer la letra pequeña de la asistencia: en moto, la grúa desde el punto del incidente es la cobertura que más se utiliza. La próxima cita es la prórroga automática; si el recibo llega en los próximos meses, ese es el momento de revisar coberturas y franquicia antes de aceptarla.
📌 El seguro al detalle
- Qué ofrece este seguro: responsabilidad civil obligatoria, robo e incendio y asistencia en carretera desde el kilómetro cero en las modalidades ampliadas, con opción de daños propios bajo franquicia.
- A quién va dirigido: conductores noveles con carnet A1 o con tres años de permiso B que estrenan una 125 de uso urbano y necesitan la prima más contenida posible.
- Cuánto cuesta: entre 250 y 600 euros anuales para un conductor sin historial, según modalidad y provincia; el a terceros se mueve en el tramo bajo de esa horquilla y el todo riesgo con franquicia, en el alto.