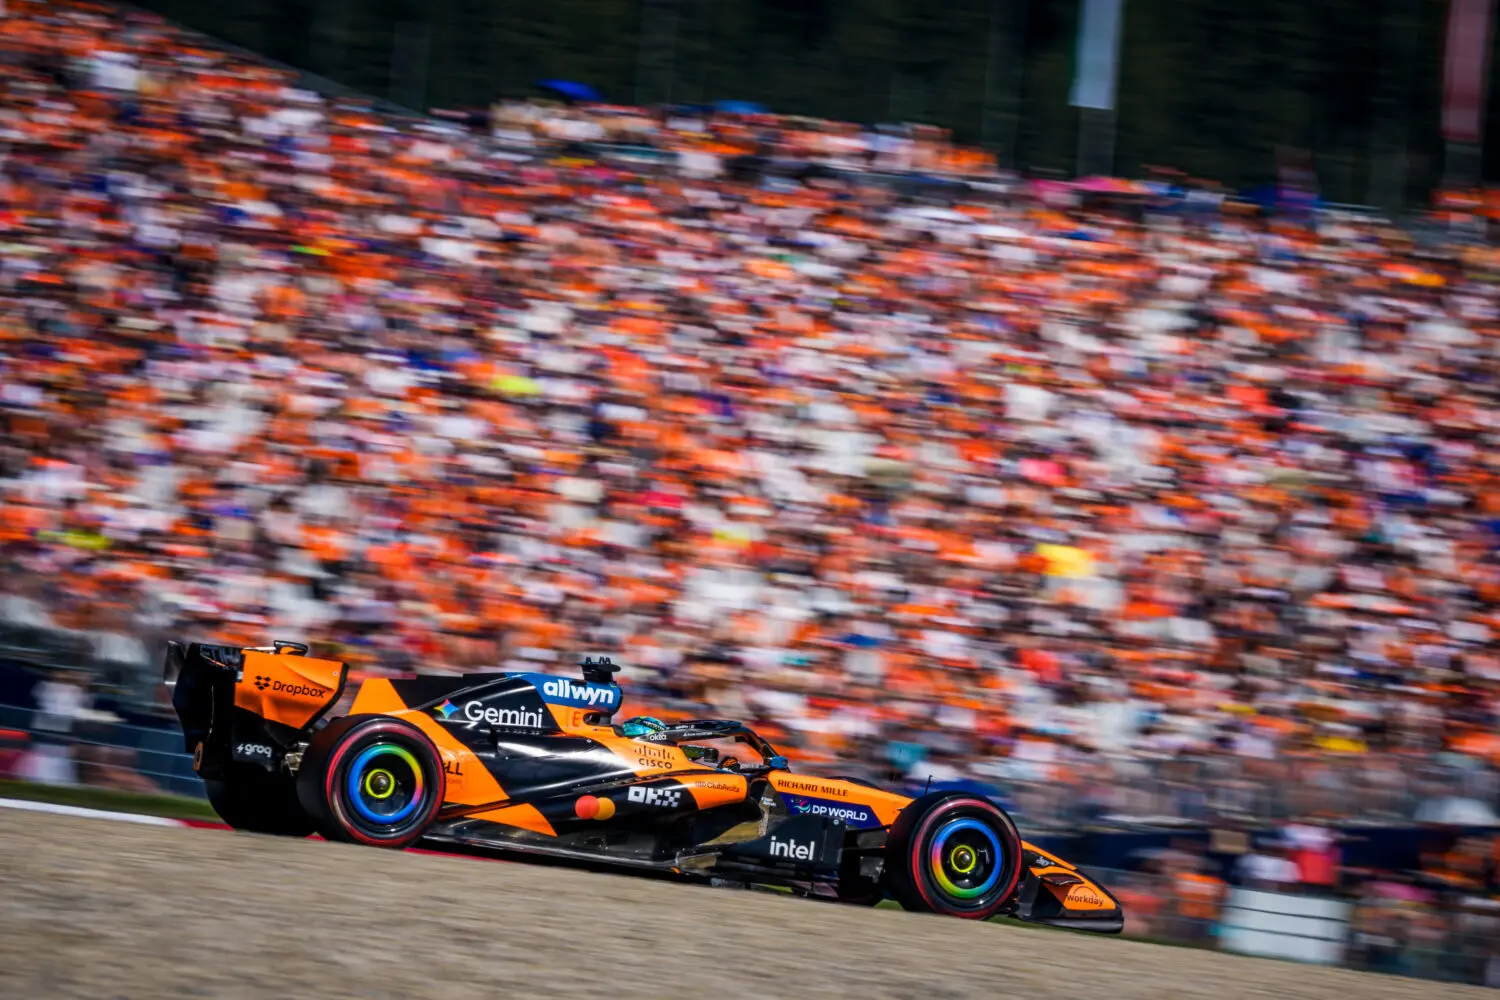

McLaren Racing presentará esta semana cuentas de 2025 con 588 millones de libras, la antesala del club de los 1.000 millones.
Son 779,6 millones de dólares al cambio actual, y la foto que dejan coloca a la escudería de Woking en condiciones de ser la primera de la Fórmula 1 en rebasar el millar de millones en ingresos anuales. El dato lo adelantó Sky News y la prensa especializada lo ha replicado en las últimas horas, pero conviene leerlo con la lupa puesta en la composición: en esas cuentas viajan también las actividades de McLaren en IndyCar y, aun así, más del 90 % de la facturación procede de la F1.
No es un equipo que haya aprendido a diversificar. Es un equipo que ha exprimido el negocio de la F1 hasta el último contrato de patrocinio.
Qué sostiene realmente los 588 millones de libras
El primer motor de esa cifra es comercial, no deportivo. El coche de Woking luce hoy firmas como Mastercard y Google, y esa acumulación no responde a una temporada concreta, sino a la estabilidad que introdujo el límite presupuestario. Zak Brown lo resumió a Bloomberg con una idea sencilla: cuando Liberty Media compró el deporte e implantó el techo de gasto, lo que garantizó fue la supervivencia financiera de todos y, con ella, la competitividad en pista.
Ese techo de gasto es la clave que casi nunca aparece en los titulares. Limita lo que un equipo puede gastar, pero no lo que puede ingresar. La diferencia entre ambas cifras es lo que se reparte después entre propietarios, accionistas y planes de incentivos. Por eso un equipo que factura 588 millones de libras con un coste operativo acotado por reglamento es, como negocio, un activo mucho más apetecible que hace una década, cuando gastar más era la única forma de ganar.
La comparación con sus rivales directos obliga a la cautela. Los demás equipos de la parrilla no publican sus números con el mismo desglose ni en los mismos plazos, así que hablar de distancia real es arriesgado. Lo único verificable hoy es que McLaren se ha colocado sola en el umbral del millar de millones de dólares, un territorio que hasta ahora nadie había pisado con el apellido de una escudería.
La distancia entre lo que un equipo ingresa y lo que el reglamento le deja gastar es, hoy, el verdadero campeonato que se disputa fuera de la pista.
Zak Brown, 100 millones de dólares y la lógica de las acciones
Los mismos documentos que confirmarán los ingresos incluirán una remuneración para el consejero delegado de McLaren Racing que rompe cualquier escala conocida en el paddock: más de 75,4 millones de libras, alrededor de 100 millones de dólares, frente al salario base de 6 millones y al plan de incentivos a largo plazo de 31 millones registrado en 2024.
La explicación es corporativa, no salarial. Esa cifra está ligada a una adjudicación de acciones derivada de la operación por la que el fondo soberano de Baréin, Mumtalakat, y CYVN Holdings de Abu Dabi adquirieron el 30% restante del capital externo, una transacción que valoró McLaren Racing en 3.500 millones de libras. Brown no cobró en efectivo por su gestión anual. Cobró en papel por haber colocado la compañía en el escaparate correcto.
A ese dato le falta un matiz que conviene no perder. La entrada de dos fondos soberanos en el accionariado cambia la naturaleza del equipo. McLaren deja de ser una escudería con propietarios apasionados y pasa a ser un activo financiero con dos estados del Golfo mirando el retorno. La presión por crecer ya no llegará solo desde el muro de boxes.
La valoración de 3.500 millones que reordena el mercado de equipos
Conviene mirar atrás para entender dónde estamos. Cuando Liberty Media cerró la compra de la F1, los equipos se valoraban con un descuento estructural frente a cualquier franquicia deportiva estadounidense comparable. Unos años después, la venta del 30% de McLaren Racing a 3.500 millones de libras sitúa a una sola escudería por encima de lo que costaba buena parte del negocio global. Ese salto no es un accidente de mercado: es el resultado del techo de gasto, de un calendario estabilizado en 24 carreras y de una demanda de Grandes Premios que, según Brown, daría para 30.
El precedente internacional ayuda a leerlo. En la NFL o en la Premier League, la irrupción de fondos soberanos y de capital privado disparó las valoraciones antes de que existiera el más mínimo control de costes. La F1 ha hecho el camino inverso: primero puso el límite al gasto y después abrió la puerta al dinero. El resultado es un mercado donde un equipo ya no se compra para ganar carreras, sino para facturar.
Esta redacción entiende que el movimiento es sólido a corto plazo y frágil a largo. Un modelo que depende de un solo producto —el campeonato y su reparto de derechos de retransmisión— tiene el techo donde lo ponga el próximo contrato audiovisual. Y ahí entra la nueva generación técnica, con unidades de potencia rediseñadas, y fabricantes nuevos en la parrilla, incluida la entrada de un undécimo equipo que amplía el pastel pero también reparte la atención. McLaren arrastra más de seis décadas de historia en la Fórmula 1 y ha construido su ventaja comercial antes de ese reajuste.
Eso es lo que compra el accionista: tiempo. Brown lo dejó caer a Bloomberg sin decirlo con esas palabras, cuando aseguró que el deporte ‘no ha hecho más que empezar’ y que las cifras nunca han dejado de subir cada vez que alguien firmaba un acuerdo récord. La próxima prueba de fuego no está en el calendario de carreras, sino en la presentación formal de esas cuentas y en lo que digan los auditores sobre la sostenibilidad del crecimiento. Toda la estructura comercial del equipo es pública en la web oficial de McLaren Racing.
Análisis de Impacto Motor16
- Dato de mercado: 588 millones de libras, equivalentes a 779,6 millones de dólares, con más del 90% generados por la actividad en F1 colocan a McLaren Racing como el primer equipo en disposición de rebasar los 1.000 millones de dólares anuales.
- El rumor: en el paddock se da por hecho que otras escuderías replicarán la estructura comercial de Woking, y crece la especulación sobre nuevas entradas de capital soberano en equipos de mitad de parrilla.
- Veredicto: el hito es real y quedará documentado en cuentas auditables; el riesgo no está en la cifra, sino en un modelo que descansa sobre un único producto y sobre dos fondos que cobran en valoración.