
Tesla quiere operar el transporte mundial en lugar de vender coches. Su estrategia robotaxi ya tiene fecha y cifras.
La compañía presentó esta semana las cuentas del tercer trimestre y el discurso ha dejado de ser el de una fábrica que entrega unidades. Es el de una plataforma que aspira a mover pasajeros en ciudades de todo el mundo con vehículos sin volante, según la información que la propia empresa trasladó a los analistas.
Qué cambia exactamente en Tesla
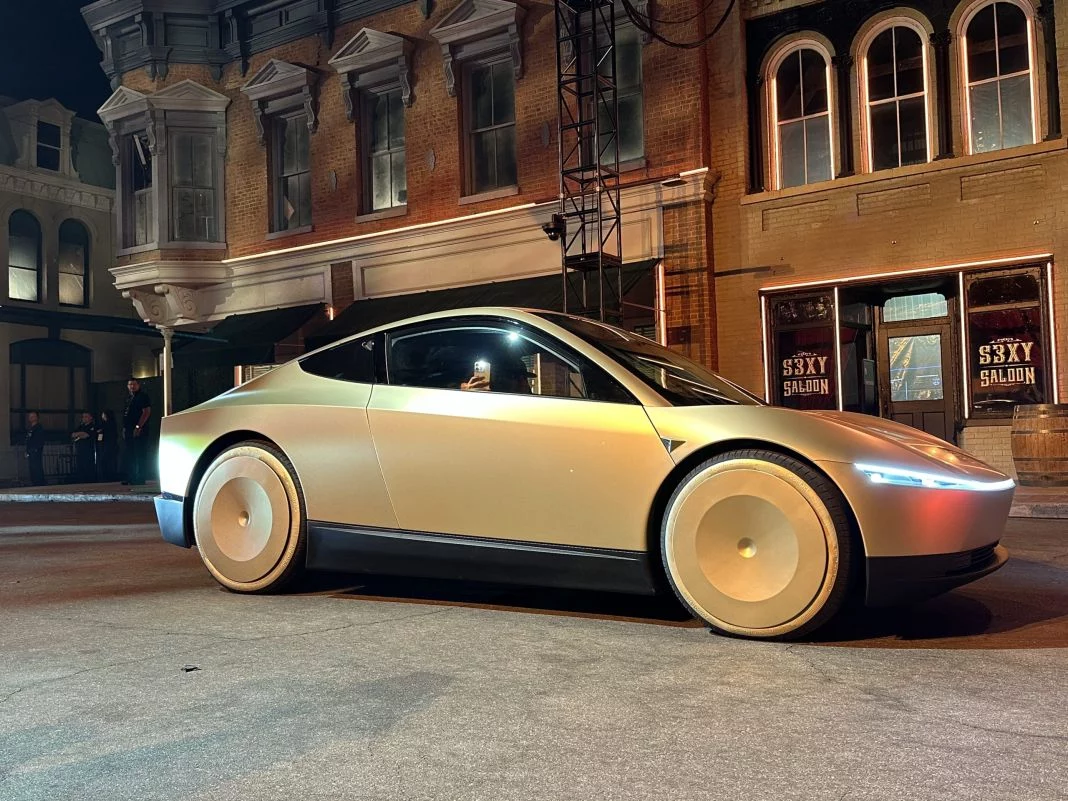
El Cybercab es la primera pieza: un biplaza sin pedales ni volante cuya flota será en su mayoría propiedad de la marca y la explotará ella misma, sin cederla a terceros. El coche deja de ser el producto final y pasa a ser el activo con el que se presta un servicio.
La segunda pata es el Full Self-Driving (FSD), su sistema de asistencia avanzada. La hoja de ruta sitúa la conducción autónoma sin supervisión para clientes particulares en el segundo trimestre de 2027. Queda algo más de medio año, y ese calendario ya se ha movido en otras ocasiones.
Y luego está Optimus, el robot humanoide que domina las llamadas con inversores. La dirección insiste en que será el producto más valioso de la historia y llega a pronosticar que algún día habrá más robots que personas sobre la Tierra, frente a los 8.300 millones de habitantes que se contabilizan hoy.
Lo que Tesla vende ya no es un coche con software: es una suscripción con ruedas y una flota que aspira a gestionar el transporte de medio mundo.
El plan se sostiene sobre tres frentes que se retroalimentan:
- Cybercab: flota propia, sin conductor, operada por la marca en las ciudades donde obtenga permiso.
- FSD: software de pago que, por ahora, se comercializa como asistencia supervisada.
- Optimus: robots humanoides presentados como el negocio de la próxima década.
Hay un dato comercial que explica por qué la marca se atreve con semejante giro: el 75% de los clientes nuevos paga la suscripción al FSD, incluso con el primer mes gratis en todos los coches entregados. Desde la empresa sostienen que buena parte de esas ventas se cierra por el software y no por el modelo concreto.
Los números que sostienen el relato
Las cuentas del tercer trimestre no son espectaculares, y ahí está la clave del giro. La facturación alcanzó los 28.050 millones de dólares, unos 26.000 millones de euros al tipo de cambio actual, prácticamente la misma cifra que un año antes. De ese total, 20.560 millones de dólares —en torno a 19.000 millones de euros— proceden del negocio de automoción, con un descenso del 3%.
El beneficio bruto de explotación ajustado se quedó en 3.900 millones de dólares, aproximadamente 3.600 millones de euros, un 8% menos interanual. Pese a la caída, la acción reaccionó al alza un 3,41% hasta los 386,47 dólares, unos 358 euros, y la capitalización bursátil roza los 1,4 billones de euros. El mercado sigue pagando expectativas, no resultados.
Musk aprovechó el turno de preguntas para lanzar la idea que planea sobre toda la estrategia: si los gobiernos no lo impiden, la compañía aspira a mover la mayoría de los kilómetros de pasajeros del planeta. La frase tiene truco, porque el propio mercado estadounidense demuestra que la expansión de los robotaxis depende menos de la tecnología que del permiso municipal.
Lo que este giro dice del mercado global y de España
La lectura crítica también ha llegado. Voces del sector tecnológico sostienen que semejante hoja de ruta se explica mejor desde la debilidad que desde la ambición: si el negocio tradicional fuera bien, no harían falta los robots. El argumento señala un coche eléctrico económico de 25.000 dólares —unos 23.000 euros— como la pieza que la compañía descartó para apostar por el Cybertruck mientras la ofensiva china ganaba terreno.
En paralelo, Musk ha abierto la puerta a una fusión con SpaceX, una operación para la que ambos consejos han creado comisiones de directores independientes y de la que el propio directivo se apartará en las deliberaciones. La maniobra alimenta la tesis del conglomerado: menos fabricante y más grupo de tecnología y transporte.
Europa sigue el pulso con otro calendario. Las primeras autorizaciones continentales de conducción automatizada llegaron en 2021 con un límite muy doméstico: 60 km/h en autopistas congestionadas. Desde entonces, la homologación avanza más despacio que el marketing, y la versión europea del FSD llega con más restricciones que la estadounidense.
En España, el vehículo autónomo se mueve todavía entre pilotos y pruebas cerradas, sin un servicio comercial de gran escala. Al conductor que compra un Tesla aquí no le espera un robotaxi en la puerta: le espera un coche que hace muchas cosas solo, pero que sigue exigiendo las manos en el volante. La diferencia entre ambas realidades no es de ingeniería, es de responsabilidad legal en cada país.
Ahí está el nudo: quién paga cuando un vehículo sin conductor se equivoca, qué ciudades conceden licencias y con qué requisitos. Ese es el terreno donde se decidirá si la estrategia de Tesla se convierte en negocio real o se queda en una buena presentación de resultados.
El próximo examen llegará con las cuentas del cuarto trimestre y, sobre todo, con el segundo trimestre de 2027 como horizonte para el FSD sin supervisión. Entre tanto, cada nuevo operador que consigue un permiso urbano reordena las piezas del tablero, también en el mercado europeo, donde el coche eléctrico atraviesa su propio ajuste de precios y márgenes.
📌 Datos clave internacional
- La cifra a enmarcar: 26.000 millones de euros de facturación trimestral, con un 75% de clientes nuevos pagando la suscripción al FSD.
- Consejo práctico: si te interesa un Tesla por la conducción autónoma, comprueba qué versión del software está homologada en Europa; la del mercado estadounidense no es la que se entrega aquí.
- Así te afecta: el día que los robotaxis lleguen a las ciudades españolas cambiará el precio de moverse y el valor de reventa de tu coche; de momento, lo que llega es software por suscripción.