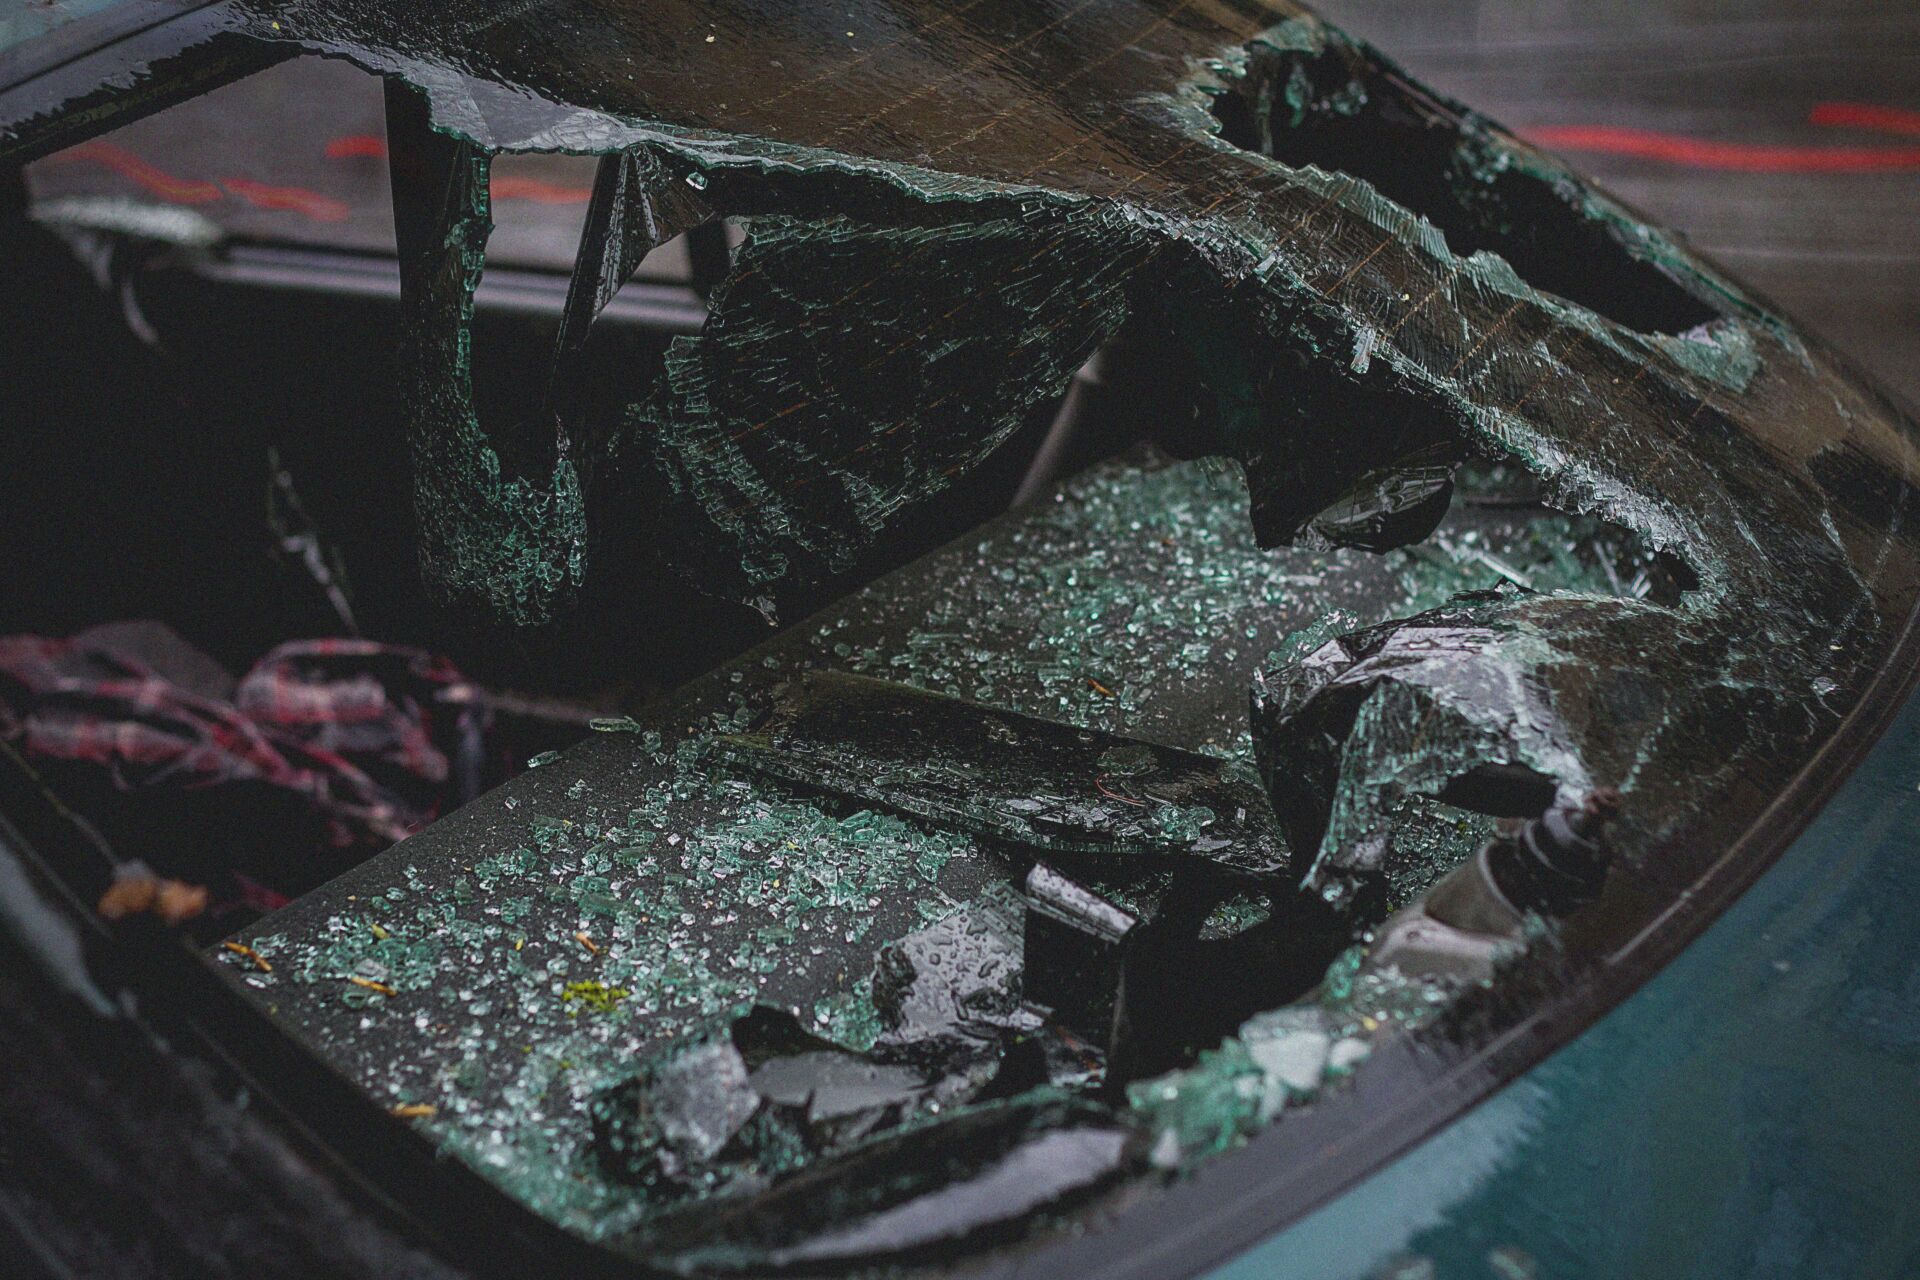

Reparar un parabrisas roto cuesta entre 80 y 1.200 euros si se paga de bolsillo. La garantía de lunas se contrata por 20 a 40 euros al año. La cuenta sale sola en cuanto una piedra salta en la autovía.
Es una cobertura que se contrata como añadido del seguro a terceros y que en el todo riesgo viene incluida. El usuario paga una prima pequeña y la aseguradora asume una factura que puede multiplicar por diez ese coste anual.
Qué cubre exactamente el seguro de lunas y qué deja fuera
La cobertura protege el parabrisas, las ventanillas laterales y la luneta trasera. Si el impacto es pequeño, el taller recurre a la reparación por resina, que evita cambiar el cristal y ronda los 80 y 120 euros. Si la grieta avanza, toca sustitución: entre 300 y 1.200 euros según el modelo y los sensores integrados.
- Qué incluye: reparación por resina o sustitución del cristal, mano de obra y recalibración de cámaras.
- Qué incluye: gestión del parte en taller concertado, sin adelantar el importe en la mayoría de los casos.
- Qué deja fuera: grietas anteriores a la contratación y cristales del techo panorámico o no homologados, salvo que la póliza lo recoja.
Aseguradoras como Mapfre comercializan esta garantía como complemento del seguro a terceros, y el precio depende del vehículo y del historial del conductor. Lo que conviene saber antes de contratarla es la franquicia, la parte del siniestro que asume el usuario: en lunas suele ser baja y en muchas pólizas es de cero euros.
La franquicia y el tratamiento del parte deciden si la reparación del parabrisas sale gratis o se acaba pagando dos veces.
Coberturas comparadas
| Modalidad | Qué cubre | Precio orientativo |
|---|---|---|
| A terceros básico | Responsabilidad civil; los cristales se pagan aparte | 0 euros en lunas: la cobertura no está incluida |
| Terceros con garantía de lunas | Parabrisas, laterales y luneta, con reparación o sustitución | 20 a 40 euros anuales |
| Todo riesgo con franquicia | Lunas y daños propios, con la franquicia del contrato | Lunas incluidas en la prima anual |
La diferencia entre modalidades no está solo en el precio. Un terceros básico deja los cristales fuera; la versión con lunas añade la protección por menos de lo que cuesta una cena. El todo riesgo la integra en una prima que también cubre los daños propios.
Cuándo compensa pagar 30 euros al año por el seguro de lunas
La matemática es simple: una sustitución de 300 euros equivale a diez años de garantía pagada a 30 euros. Un parabrisas de gama alta con cámara integrada, de 1.200 euros, se cubre con cuatro décadas de prima. El riesgo no es la probabilidad, sino el golpe en el bolsillo cuando llega.
El perfil que más lo aprovecha es el conductor que hace kilómetros por autovía, el que aparca en la calle y el que cruza zonas de obra a diario. También el conductor novel, que aún no tiene colchón para imprevistos. Quien usa el coche poco y siempre en ciudad puede prescindir, si asume el riesgo.
Hay dos preguntas que conviene hacer al asesor antes de firmar. La primera es la franquicia exacta de la garantía de lunas. La segunda, si la reparación se registra como parte y afecta al bonus malus, el sistema que premia con descuento al conductor sin siniestros y penaliza al que los tiene.
Qué mirar antes de renovar y hacia dónde va la cobertura
Los parabrisas integran cada vez más tecnología: sensores de lluvia, cámaras de carril y lectores de señales. Eso encarece la sustitución y da peso a esta cobertura en la decisión de compra. La tendencia del sector apunta a incluirla en la póliza base en lugar de venderla como complemento.
Antes de renovar, conviene revisar tres puntos: la franquicia aplicada a cristales, los talleres concertados disponibles y el plazo de tramitación del parte. Los comparadores como Rastreator permiten contrastar la prima con el mismo perfil, y la ficha del producto de Mapfre detalla qué cristales entran y cuáles quedan fuera.
La próxima renovación es el momento natural para revisar la prima y comprobar si la cobertura encaja con el uso real del coche. Un conductor que ha pasado de 20.000 a 6.000 kilómetros anuales puede replantearse el todo riesgo y quedarse en un terceros con lunas. Lo importante es decidir con la letra pequeña delante.
📌 El seguro al detalle
- Qué ofrece este seguro: cubre la reparación por resina o la sustitución del parabrisas, las lunas laterales y la luneta trasera, con gestión del parte en taller concertado.
- A quién va dirigido: al conductor que hace kilómetros por autovía, al que aparca en la calle y al conductor novel que quiere evitar una factura de hasta 1.200 euros.
- Cuánto cuesta: entre 20 y 40 euros al año como complemento del seguro a terceros, y sin coste añadido cuando el todo riesgo ya la incluye.